
HSP-029, una propuesta del 7 de octubre en el sistema de gobernanza House of Stake de $NEAR, reduciría la emisión anual máxima del 2,5% al 1,6%. Una menor dilución implica menos recompensas de nueva emisión, pero el efecto sobre el precio depende de la demanda y la valoración.
Qué cambia con la reducción propuesta
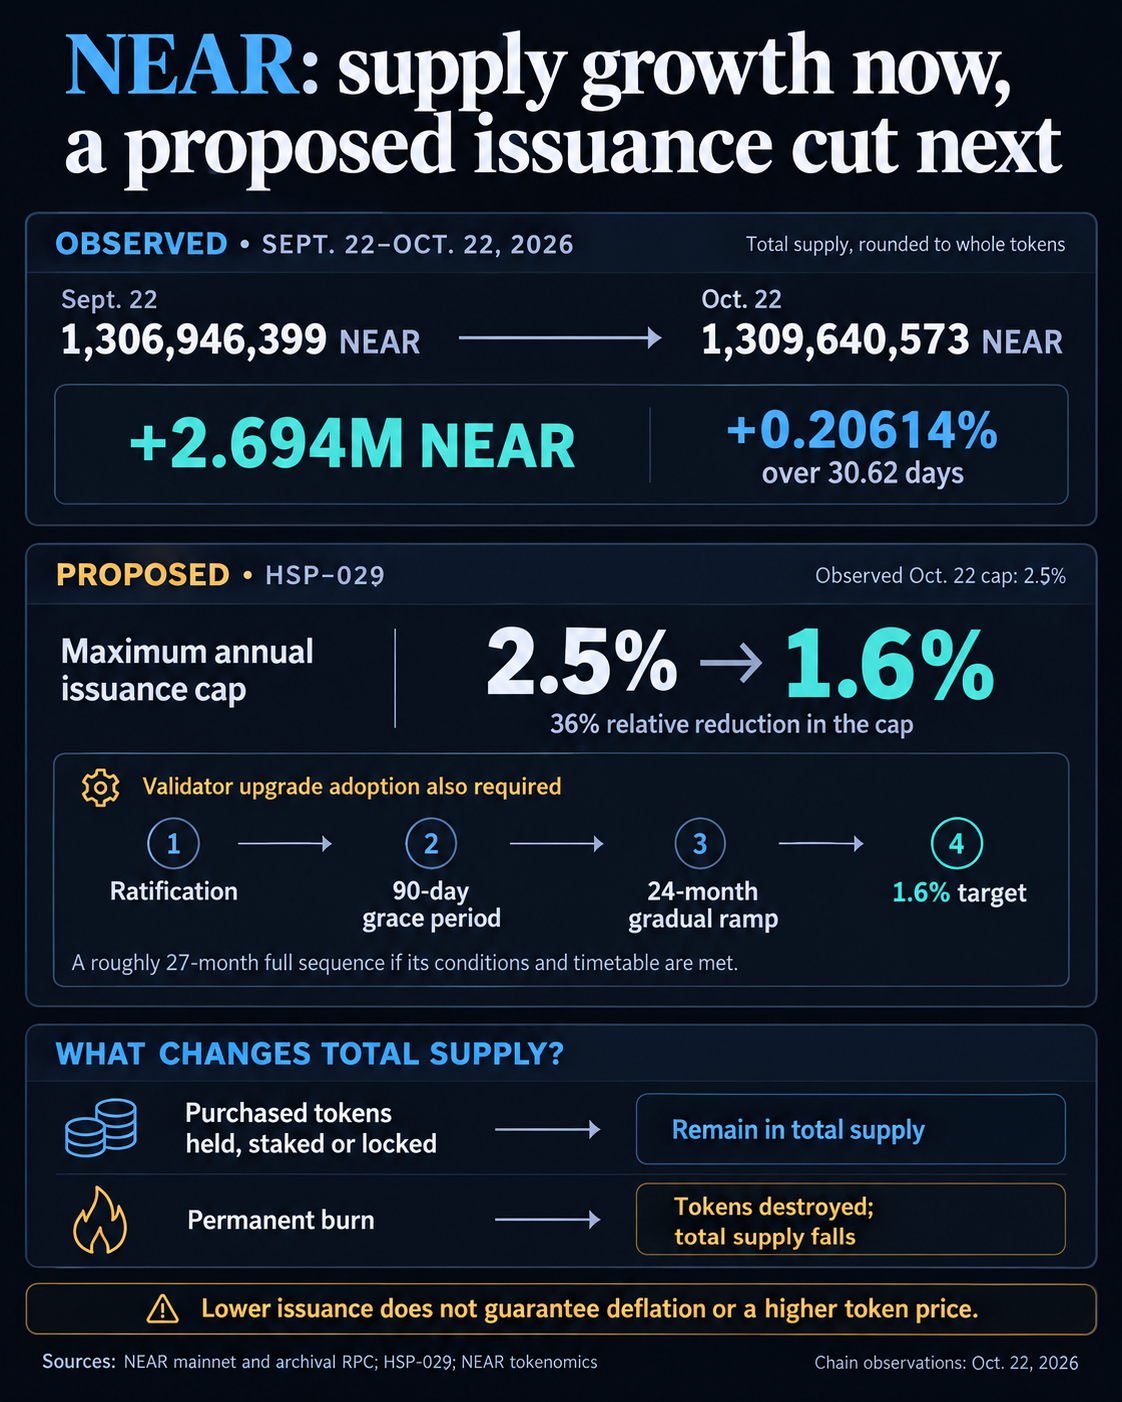
Al 22 de octubre, la configuración del protocolo de $NEAR aún mostraba una tasa máxima de emisión anual del 2,5% en la versión 86. El parámetro observado seguía por encima del objetivo propuesto del 1,6%.
HSP-029 mantendría la asignación indicada del 90% de la emisión a los participantes del staking y del 10% a la tesorería. Propone un período de gracia de 90 días tras la ratificación, seguido de una reducción gradual y uniforme durante 24 meses, con el límite ajustado en cada época.
El cambio del 2,5% al 1,6% representa una reducción del 36% respecto del límite inicial. La oferta total seguiría dependiendo del equilibrio entre los tokens de nueva emisión y los que se destruyen de forma permanente.
La ratificación daría inicio al período de gracia propuesto de 90 días, y la activación de la reducción gradual también requeriría que los validadores adoptaran una actualización del protocolo. Si esos pasos siguieran el calendario previsto, se alcanzaría el objetivo aproximadamente 27 meses después de la ratificación.
Esto sigue a un debate anterior sobre la emisión, en torno a una reducción propuesta del 5% al 2,5% en junio de 2025. HSP-029 plantea una reducción adicional respecto del límite del 2,5% observado este octubre.
La explicación de la tokenómica de $NEAR del 24 de febrero describe un conjunto de opciones, controlado por la gobernanza, para los ingresos del producto, que incluye compras, staking, bloqueo y reasignación. Su definición de «recompra y earn» deja expresamente los tokens adquiridos dentro de la oferta total.
Comprar $NEAR cambia quién lo posee, mientras que hacer staking o bloquearlo puede limitar su disponibilidad para el comercio. Una quema permanente destruye tokens y reduce la oferta total. Estas acciones afectan distintas métricas, por lo que sumarlas bajo una sola etiqueta de deflación puede ocultar lo que realmente poseen los titulares.
Las definiciones de comisiones del panel de ingresos distinguen entre las comisiones brutas y los ingresos retenidos después de los pagos a socios de integración, solucionadores y aplicaciones. Las comisiones brutas del producto no se pueden contar sin más como dinero gastado en comprar $NEAR.
El desglose histórico de billeteras del panel, al 22 de octubre, asignaba 1.543.672,9 $NEAR a buybacks.multisignature.near. En el bloque 221112441, la cuenta tenía por sí misma unos 2.048.151,46 $NEAR en su saldo.
Para determinar cuánto se destruyó de forma permanente, hay que rastrear el destino de esas compras. Restar cualquiera de las cifras de las billeteras del aumento de la oferta entre septiembre y octubre mezclaría estas métricas.
En términos de oferta total, $NEAR siguió siendo inflacionario durante el período medido. Las recompras aún podrían afectar la demanda o la circulación líquida, mientras aumentaba el número de tokens.
Qué significa una menor emisión para quienes hacen staking
La instantánea de staking del 22 de octubre incluía unos 592,87 millones de $NEAR en staking, frente a una oferta total contemporánea de unos 1.309,67 millones, lo que representa una participación aproximada del 45,27%. Había 395 validadores activos; el explorador de validadores también muestra las cifras redondeadas del staking y de los validadores.
Los cálculos de CryptoSlate’s usan la asignación del 90% a los participantes del staking prevista en la propuesta y mantienen fija la participación en el 45,27%. Esto arroja una tasa anual de recompensas simple de aproximadamente el 4,97% con un límite de emisión del 2,5% y del 3,18% con el objetivo final del 1,6%.
Con una comisión del fondo supuesta del 5%, las tasas correspondientes para los delegadores son de aproximadamente el 4,72% y el 3,02%. La tabla compara condiciones anualizadas en los extremos antes de la capitalización, con la misma participación y asignación de recompensas en ambos casos.
El APY y los ingresos realizados durante la reducción gradual reflejarían los cambios progresivos del límite, la participación, las comisiones y el rendimiento de las recompensas. Si cambia la participación, también cambia el denominador.
Una simulación aparte con capitalización mensual ilustra la transición a esos valores finales, reinvirtiendo las recompensas cada mes. Partir de 1.000 $NEAR, mantener la participación en el 45,27%, asignar el 90% de la emisión a quienes hacen staking y suponer una comisión del 5% produce unos 1.111,86 $NEAR después de 27 meses con un límite del 2,5% sin cambios.
Si se aproxima el período de gracia de 90 días a tres meses y luego se aplica la reducción lineal durante 24 meses, se obtienen unos 1.093,18 $NEAR.
Para que el valor final de las dos tenencias fuera igual, el precio del token en el escenario de menor emisión tendría que ser aproximadamente un 1,71% más alto que en el escenario con el límite sin cambios. El 1,71% es una condición para igualar el valor final entre las dos trayectorias hipotéticas; los precios futuros siguen siendo inciertos.
El modelo aproxima el aumento por época con tasas mensuales de punto medio y mantiene constante la participación. También excluye los impuestos, los cambios en el tiempo de actividad y los ajustes por quema. Estos supuestos muestran el momento del intercambio entre recompensas, pero dejan sin resolver la demanda del mercado y los precios futuros.
Los operadores también afrontan una decisión sobre sus ingresos
Para un operador sin participación propia, con 100.000 $NEAR delegados sin cambios y una comisión del 5%, el límite objetivo reduce los ingresos anuales simples por comisiones de unos 248,52 $NEAR a 159,05 $NEAR, antes de los costos operativos.
A un precio ilustrativo de 5 $ por $NEAR, esa comisión sobre las recompensas de emisión modeladas equivale a unos 103,55 $ y 66,27 $ al mes. Ambas cifras quedan por debajo de una factura operativa mensual hipotética de 200 $.
Los operadores difieren en la participación delegada, la participación propia, las tasas de comisión, otros ingresos y los costos. Para un tenedor que no hace staking, la disyuntiva es diferente: una menor cantidad de tokens nuevos significa una dilución más lenta de la propiedad, sin perder un flujo de recompensas por staking.
Sal Ternullo se identifica como director ejecutivo de SVRN y declara tener aproximadamente 55 millones de $NEAR, de los cuales más del 90% están en staking, además de infraestructura de validadores y una participación remunerada en un nodo MPC.
Para los tenedores que evalúan el próximo paso, las señales decisivas son el resultado de la ratificación, la adopción por parte de los validadores y un parámetro de emisión que siga el cronograma propuesto.
Para la estrategia de recompra, la comparación útil es entre los ingresos retenidos, las compras ejecutadas y las quemas permanentes durante el mismo período. La decisión sobre la emisión determina el presupuesto futuro para recompensas.
La deflación también depende de la destrucción permanente de tokens, mientras que el precio depende de lo que los compradores estén dispuestos a pagar.