
LlamaRisk indique avoir reçu un financement partiel de la DAO Aave et précise son rôle indépendant dans l’attestation de preuve de réserves d’Ethena. Elle affirme n’avoir reçu aucune rémunération du protocole ni d’une entité affiliée pour cette évaluation.
La diversification elle-même est antérieure à cet instantané. Les discussions de gouvernance d’Ethena de mars décrivaient déjà des déploiements en prêt, et CryptoSlate avait couvert en août le changement plus large des actifs de garantie.
Quand les actifs prêtés deviennent des actifs de rachat
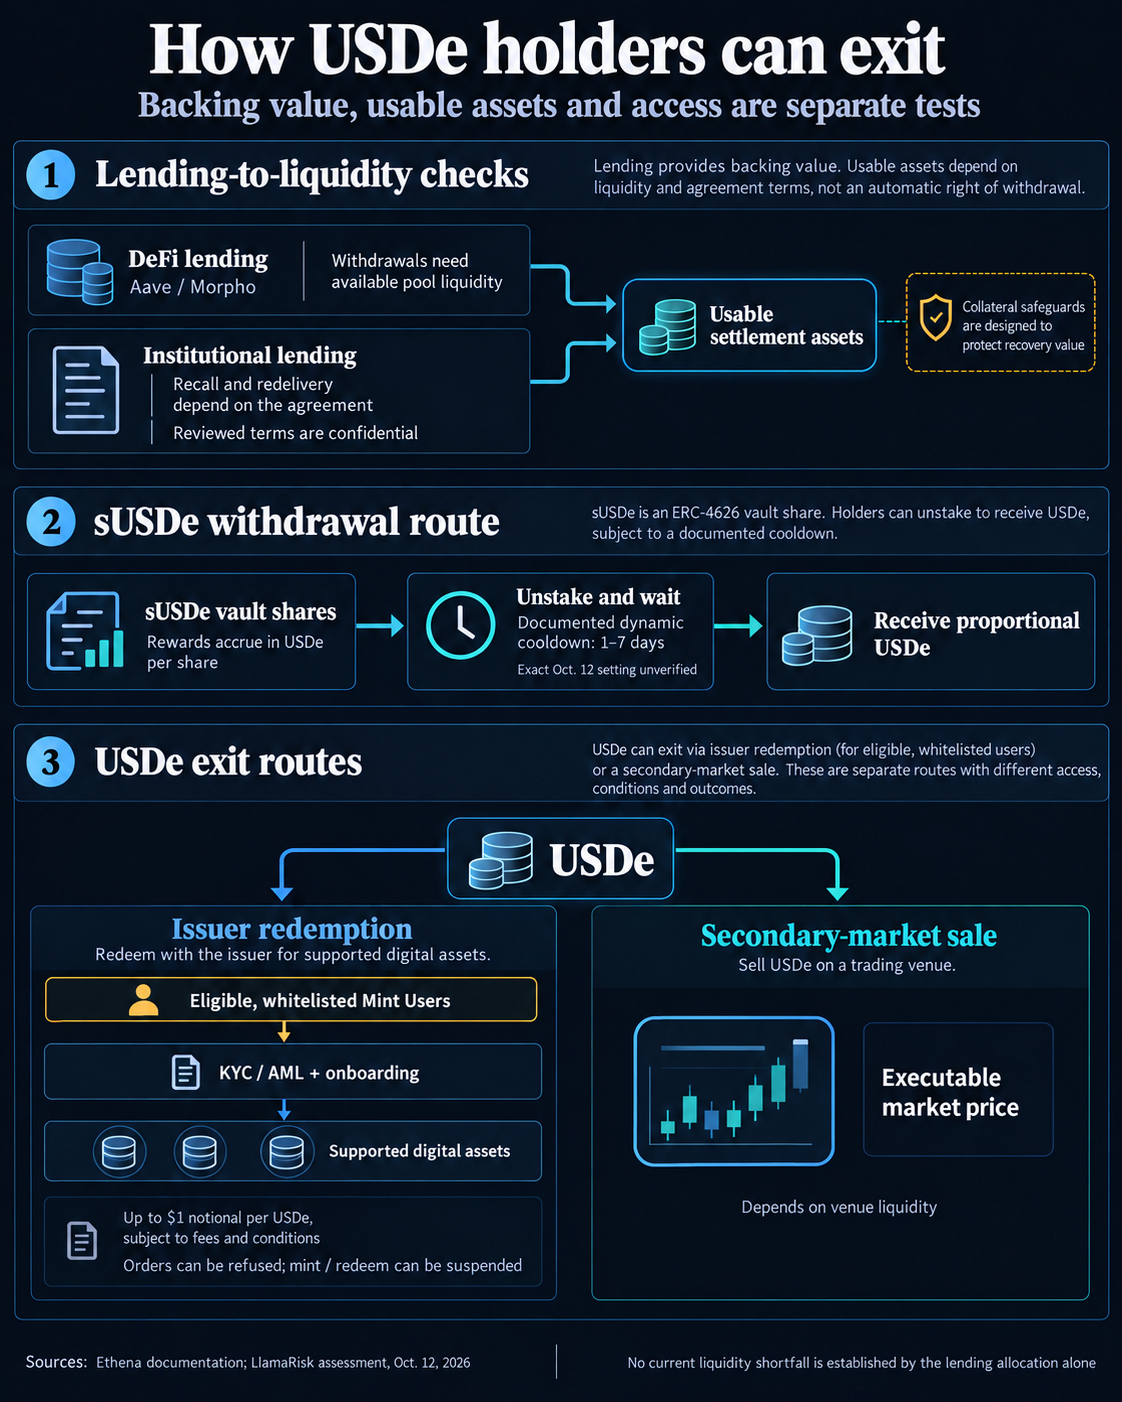
La politique de prêt DeFi d’Ethena décrit des marchés examinés, dotés d’un excédent de garanties des emprunteurs, des paramètres conservateurs de ratio prêt-valeur et des limites d’exposition soumises à l’examen de la gouvernance et du comité des risques. Ces garde-fous visent à limiter les pertes. Les mécanismes de retrait d’Aave et de Morpho déterminent en revanche si les actifs sous-jacents peuvent être récupérés.
Selon les règles de retrait d’Aave, un fournisseur ne peut retirer que le montant disponible dans un pool qui n’a pas été emprunté. La conception de marché de Morpho fait également de la liquidité suffisante une condition de retrait.
Pour le prêt institutionnel, Ethena décrit des prêts en actifs stables adossés à des garanties d’une valeur supérieure au montant emprunté, notamment du BTC et de l’ETH liquides. Les dispositifs de conservation qualifiée et de triparty, dans lesquels un agent indépendant détient et administre les garanties, sont conçus pour protéger la créance du protocole. L’éligibilité des contreparties et les limites d’exposition globale sont soumises à la surveillance du comité.
Le cadre d’examen d’avril de LlamaRisk porte sur les ratios de garantie, la séparation de la conservation, les sûretés opposables, les droits de liquidation, les délais de notification de rappel et de restitution. Sur Ethena Governance, son examen de mars des accords avec Maple et Anchorage n’a relevé aucune lacune contractuelle significative. Les conditions individuelles et les seuils commerciaux restent confidentiels.
L’accord avec Anchorage examiné en mars concernait A1, Ltd., une entité du groupe établie aux îles Caïmans, distincte de la banque Anchorage Digital Bank, agréée par l’OCC. L’accord de Maple a été conclu par l’intermédiaire de Protocol Pool Operations Alpha LLC, basée dans le Delaware.
Les garanties, la conservation et les protections juridiques visent à atténuer le risque de crédit. Leurs descriptions publiques n’établissent pas le calendrier exact de récupération des actifs prêtés dans le cadre des accords institutionnels examinés. Pour la sortie d’un détenteur, la protection de la valeur de recouvrement et le délai de livraison doivent donc être évalués ensemble.
$USDe : rachat et retraits de sUSDe
Détenir des $USDe ne donne pas automatiquement accès à la facilité de rachat primaire d’Ethena. Ses conditions publiées réservent ce service aux utilisateurs de mint éligibles ayant accompli les vérifications de connaissance client et de lutte contre le blanchiment, les autres procédures d’inscription et la mise sur liste blanche. Un détenteur ordinaire doit devenir utilisateur de mint éligible pour racheter directement, ou recourir à une sortie sur le marché secondaire.
Les conditions décrivent un rachat conditionnel en actifs numériques pris en charge représentant une part proportionnelle des réserves, plafonné à 1 $ de valeur nominale par $USDe et soumis à des frais et à d’autres conditions. Recevoir un actif de garantie est une étape différente de recevoir des dollars sur un compte bancaire. Le processus de commande d’Ethena repose sur des prix signés et des contrôles opérationnels d’acceptation, de sorte qu’un cadre de rachat nominal ne rend pas exécutable chaque commande demandée.
L’évaluation du contrat Ethereum publiée par LlamaRisk le 12 octobre répertorie PYUSD, USDC, USDG, USDT, USDm et USDtb comme stablecoins activés, ainsi que $DAI avec des limites plus faibles. Elle indique un plafond global de rachat de 20 millions de $USDe par bloc, contre 200 millions pour le mint, et 2 millions dans chaque sens pour $DAI. Il s’agit de plafonds de contrat, et non de liquidités disponibles. L’émetteur peut suspendre le mint et le rachat sans le délai de 24 heures du contrôleur.
Cet accès est au cœur du mécanisme d’arbitrage de parité d’Ethena. Un participant autorisé peut acheter des $USDe avec une décote sur un marché externe, puis les racheter contre les actifs de garantie. L’incitation à combler cet écart dépend de la capacité à obtenir une cotation utilisable et à recevoir les actifs. Les vendeurs sur le marché secondaire s’appuient sur ce canal d’arbitrage, ainsi que sur la liquidité de la plateforme où ils vendent.
Le sUSDe ajoute une étape supplémentaire. Il s’agit d’une part de coffre ERC-4626, représentant une créance proportionnelle sur des $USDe dans le contrat de staking. Les récompenses augmentent les $USDe représentés par chaque part. Son taux de change pertinent est de $USDe par part, et non une cible fixe de 1 $ pour le sUSDe lui-même.
Les indications actuelles d’Ethena sur le staking décrivent un délai de refroidissement dynamique fixé par la gouvernance, compris entre un et sept jours. Sa documentation technique place les $USDe non stakés en attente dans l’USDeSilo avant le retrait. Le guide donne une fourchette plutôt que le paramètre actif au 12 octobre. L’achèvement de ce processus délivre des $USDe ; vendre ou racheter ces $USDe constitue une étape supplémentaire, avec ses propres conditions de liquidité et d’éligibilité.
La réserve tampon et les contrôles qui comptent
Le fonds de réserve d'Ethena est destiné à absorber les revenus négatifs du protocole et les déficits de couverture. L'évaluation de septembre de LlamaRisk le chiffrait à environ 62,1 millions de dollars. Un coussin de pertes sert un objectif différent de celui d'actifs disponibles pour un règlement immédiat.
La politique du fonds de réserve d'Ethena indique que son allocation continue des revenus du protocole est de 0 %, les revenus étant plutôt orientés vers les incitations et les distributions promotionnelles. Cette allocation s'applique aux nouveaux revenus ; le solde existant du fonds constitue une mesure distincte.
La cartographie des positions de septembre identifiait des expositions à Aave, Morpho, Jupiter Lend et Kamino, ainsi que des positions institutionnelles chez Maple, FalconX, Kraken, CBAM et Anchorage. Ces pondérations détaillées par plateforme restent historiques.
L'analyse de Blockworks Advisory sur la période de refroidissement de mars rend explicite la distinction comptable en matière de liquidité. Elle sépare les positions de prêt retirables de celles limitées par le taux d'utilisation, et explique que le fait de faire tourner des USDtb déjà détenus en tant que garantie de $USDe, via la frappe et le rachat de $USDe, ne crée aucune liquidité nette.
La politique de prêt institutionnel d'Ethena décrit des limites examinées par un comité, sans préciser de plafond ni de plancher numérique.
Pour les détenteurs, le test observable de prêt correspond à la liquidité non empruntée disponible, ainsi qu'au montant fourni sur chaque marché. Les informations sur le rappel et la remise institutionnels doivent être examinées en parallèle de la qualité des garanties. Une position garantie et une position capable de livrer des actifs de règlement à la demande répondent à des questions différentes.
L'éligibilité au rachat, les ordres acceptés et la période de refroidissement active de sUSDe complètent le test de sortie.