
LlamaRisk revela una financiación parcial de Aave DAO y su función independiente de atestación de prueba de reservas de Ethena. Afirma que no recibió compensación del protocolo ni de entidades afiliadas por esta evaluación.
La diversificación en sí es anterior a esta instantánea. Las discusiones de gobernanza de Ethena de marzo ya describían despliegues en préstamos, y CryptoSlate cubrió el cambio más amplio en el respaldo en agosto.
Cuando los activos prestados se convierten en activos de redención
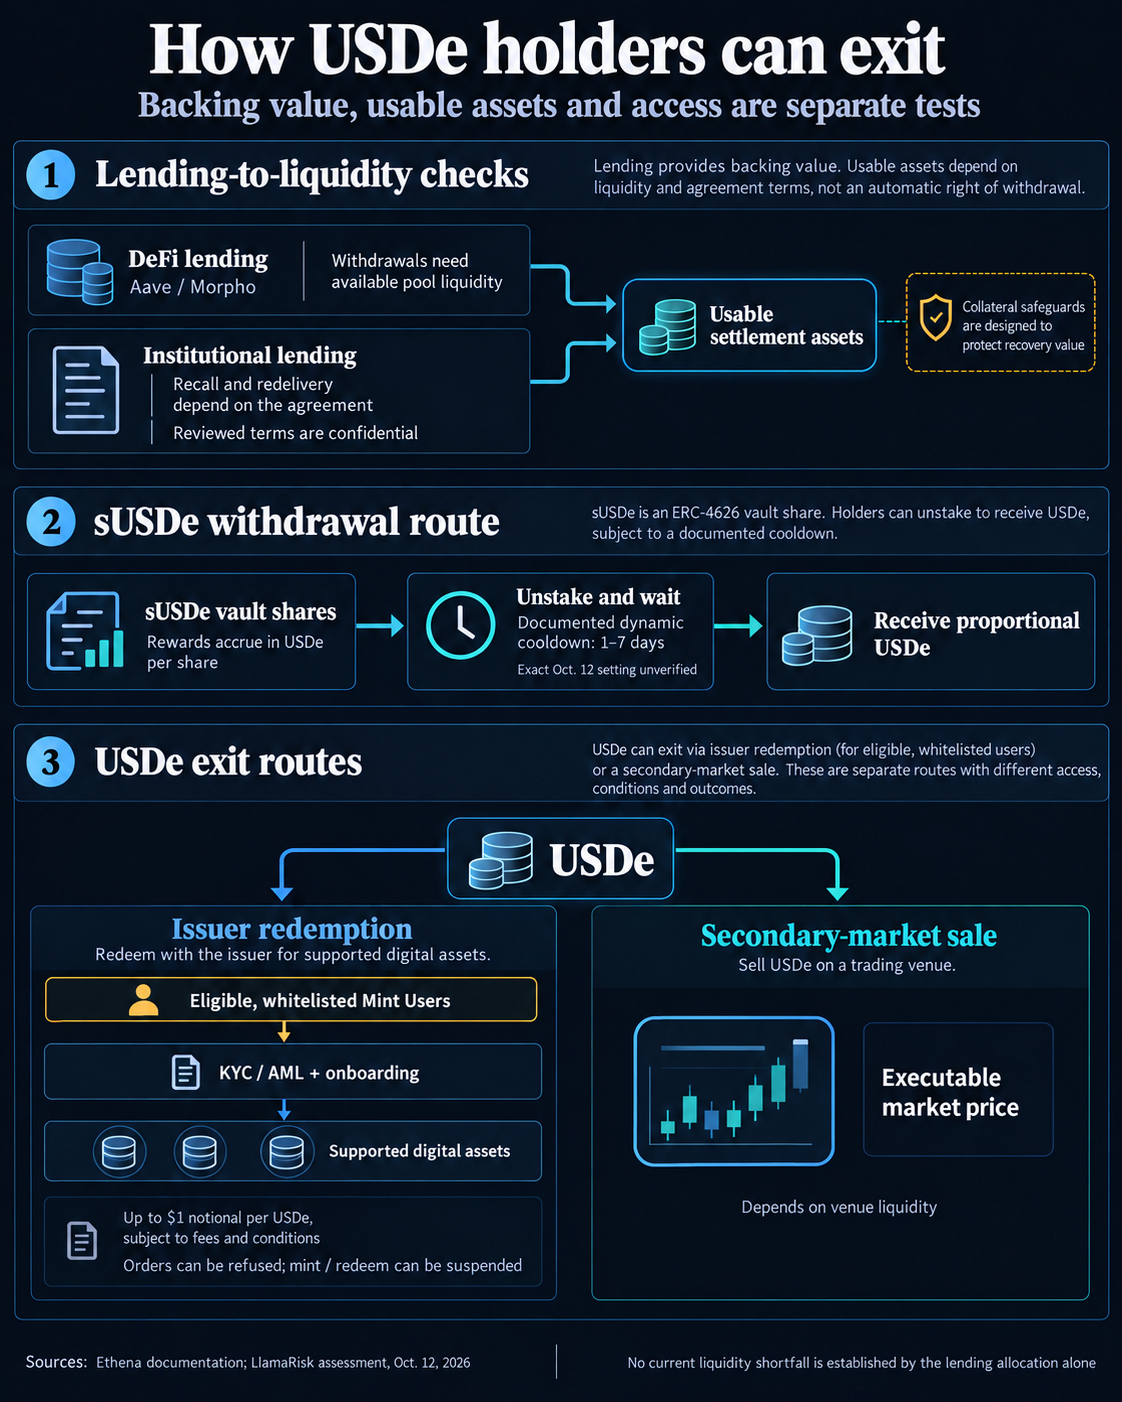
La política de préstamos DeFi de Ethena describe mercados revisados con colateral excedente de los prestatarios, parámetros conservadores de loan-to-value y límites de exposición sujetos a la revisión de la gobernanza y del Comité de Riesgos. Esas salvaguardas buscan limitar las pérdidas. La mecánica de retiro de Aave y Morpho determina si los activos subyacentes están disponibles para recuperarse.
Según las reglas de retiro de Aave, un proveedor solo puede retirar el monto disponible en un pool que no haya sido prestado. El diseño de mercado de Morpho también hace que una liquidez suficiente sea una condición para el retiro.
Para los préstamos institucionales, Ethena describe préstamos de activos estables respaldados por colateral cuyo valor supera el monto prestado, incluido BTC y ETH líquidos. Los arreglos de custodia calificada y triparty, en los que un agente independiente mantiene y administra el colateral, están diseñados para proteger el derecho de reclamación del protocolo. La elegibilidad de las contrapartes y los límites de exposición agregada están sujetos a supervisión del comité.
El marco de revisión de LlamaRisk de abril examina las razones de colateral, la segregación de la custodia, los intereses de garantía exigibles, los derechos de liquidación, el aviso de devolución de activos y los plazos de reentrega. En Ethena Governance, su revisión de marzo de los acuerdos con Maple y Anchorage no encontró deficiencias contractuales materiales. Los términos individuales y los umbrales comerciales siguen siendo confidenciales.
El acuerdo con Anchorage revisado en marzo fue con A1, Ltd., una entidad del grupo de las Islas Caimán distinta de Anchorage Digital Bank, con carta de la OCC. El acuerdo de Maple se realizó a través de Protocol Pool Operations Alpha LLC, con sede en Delaware.
Las salvaguardas de colateral, custodia y legales están destinadas a mitigar el riesgo de crédito. Sus descripciones públicas no establecen el calendario exacto para recuperar los activos prestados según los acuerdos institucionales revisados. Para la salida de un tenedor, la protección del valor de recuperación y el momento de la entrega deben evaluarse, por tanto, en conjunto.
$USDe redención y retiros de sUSDe
Tener $USDe no otorga automáticamente acceso a la instalación de redención primaria de Ethena. Sus términos publicados reservan ese servicio para los Mint Users elegibles que hayan completado las verificaciones de conocimiento del cliente y antilavado de dinero, otros procedimientos de incorporación y la inclusión en lista blanca. Un tenedor ordinario necesita convertirse en Mint User elegible para canjear directamente, o usar una salida en el mercado secundario.
Los términos describen una redención condicionada a activos digitales compatibles que representan una porción prorrateada de las reservas, limitada a $1 de valor nominal por $USDe y sujeta a comisiones y otras condiciones. Recibir un activo de respaldo es un paso distinto a recibir dólares en una cuenta bancaria. El proceso de órdenes de Ethena utiliza precios firmados y verificaciones operativas de aceptación, por lo que un marco de redención nominal no hace que cada orden solicitada sea ejecutable.
La evaluación de LlamaRisk del 12 de octubre sobre el contrato de Ethereum enumera PYUSD, USDC, USDG, USDT, USDm y USDtb como stablecoins habilitadas, además de $DAI con límites menores. Informa de un techo agregado de redención de 20 millones de $USDe por bloque, frente a 200 millones para la acuñación, y de 2 millones en cada dirección para $DAI. Estos son techos del contrato, no efectivo disponible. El emisor puede suspender la acuñación y la redención sin la espera de 24 horas del controlador.
Este acceso es central para el mecanismo de arbitraje de paridad de Ethena. Un participante autorizado puede comprar $USDe con descuento en un mercado externo y canjearlo por activos de respaldo. El incentivo para cerrar esa brecha depende de poder obtener una cotización utilizable y recibir los activos. Los vendedores del mercado secundario dependen de ese canal de arbitraje, así como de la liquidez de la plataforma donde venden.
sUSDe añade otra etapa. Es una participación de bóveda ERC-4626, que representa una reclamación proporcional sobre $USDe en el contrato de staking. Las recompensas aumentan el $USDe que representa cada participación. Su tipo de cambio relevante es $USDe por participación, en lugar de un objetivo fijo de $1 para el propio sUSDe.
La guía actual de staking de Ethena describe un enfriamiento dinámico definido por la gobernanza, de entre uno y siete días. Su documentación técnica coloca el $USDe pendiente de unstake en USDeSilo antes del retiro. La guía ofrece un rango en lugar de establecer la configuración activa del 12 de octubre. Completar ese proceso entrega $USDe; vender o canjear ese $USDe es un paso adicional, con sus propias condiciones de liquidez y elegibilidad.
El colchón de reservas y las verificaciones que importan
El fondo de reserva de Ethena está destinado a absorber los déficits de ingresos del protocolo y las insuficiencias de respaldo. La evaluación de LlamaRisk de septiembre lo situó en unos 62.1 millones de dólares. Un colchón de pérdidas cumple un propósito distinto al de los activos listos para liquidación inmediata.
La política del fondo de reserva de Ethena establece que su asignación continua de los ingresos del protocolo es del 0%, y que los ingresos se destinan en cambio a incentivos y distribuciones promocionales. Esa asignación se aplica a los nuevos ingresos; el saldo existente del fondo es una medición aparte.
El mapeo de posiciones de septiembre identificó exposiciones en Aave, Morpho, Jupiter Lend y Kamino, junto con posiciones institucionales en Maple, FalconX, Kraken, CBAM y Anchorage. Esas ponderaciones detalladas por plataforma siguen siendo históricas.
El análisis de período de enfriamiento de Blockworks Advisory de marzo hace explícita la distinción contable sobre la liquidez. Separa las posiciones de préstamo retirables de aquellas limitadas por la utilización, y explica que hacer circular el USDtb que ya se mantenía como respaldo de $USDe mediante acuñación y redención de $USDe no crea liquidez neta.
La política de préstamos institucionales de Ethena describe límites revisados por un comité sin especificar un tope ni un mínimo numérico.
Para los tenedores, la prueba observable de préstamo es la liquidez disponible no prestada junto con el monto suministrado a cada mercado. Las divulgaciones sobre recuperación y reentrega institucional deben considerarse junto con la calidad del colateral. Una posición colateralizada y una posición que puede entregar activos de liquidación bajo demanda responden a preguntas distintas.
La elegibilidad para redención, las órdenes aceptadas y el período de enfriamiento activo de sUSDe completan la prueba de salida.