
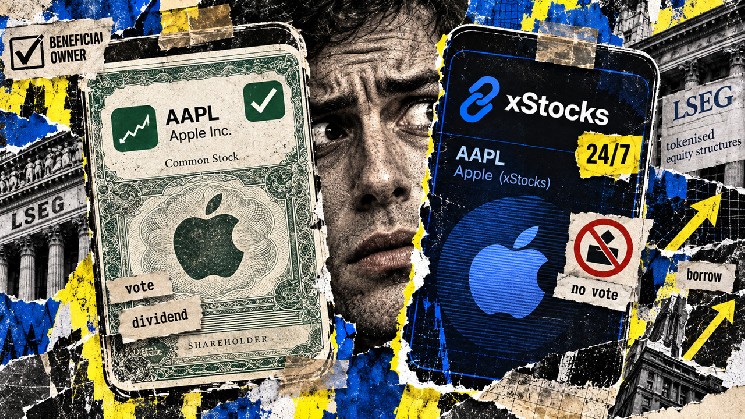
La Bourse de Londres étudie désormais comment faire passer des actions sur des réseaux blockchain tout en préservant les droits des actionnaires. Son annonce du 1er septembre avec Payward décrit une structure encore à l’étude et soumise à l’approbation réglementaire. Par ailleurs, elle prévoit de lister les xStocks sur sa plateforme LSE 24 en 2027, également sous réserve d’approbation.
Ces projets poursuivent différentes versions de l’accès. L’un vise à préserver la relation entre les investisseurs et les entreprises qu’ils possèdent, tandis que l’autre veut offrir à un produit distinct lié aux actions un autre lieu de négociation.
Les effets possibles dépassent la simple paperasserie : ils concernent le type de marché que la tokenisation contribue à bâtir, et la question de savoir si son audience croissante obtient davantage de propriété ou simplement davantage de moyens de parier sur les cours.
Ce que la détention d’actions vous donne réellement
Les actions représentent des parts de propriété dans des entreprises. Leurs droits exacts dépendent de la catégorie d’actions et des règles applicables, mais les actionnaires ordinaires participent généralement aux résultats financiers de l’entreprise et peuvent voter sur certaines décisions de gestion.
Si l’entreprise distribue un dividende, chaque actionnaire éligible le reçoit. Si l’entreprise fait faillite, les actionnaires disposent d’une créance résiduelle, c’est-à-dire qu’ils perçoivent ce qui reste une fois payées les créances qui priment sur la leur. Le plus souvent, il ne reste rien, et les actionnaires supportent ce risque d’entreprise en tant que propriétaires.
La plupart des gens n’apparaissent pas personnellement dans chaque registre utilisé pour administrer ces droits. Les courtiers détiennent généralement les actions par l’intermédiaire de prête-noms et tiennent leurs propres registres des clients qui y ont droit. Ces investisseurs sont appelés propriétaires effectifs. La SEC distingue ce dispositif de l’inscription directe, dans laquelle le propriétaire détient les actions en son propre nom auprès de la société.
Les comptes de courtage ordinaires reposent déjà sur plusieurs organismes pour tenir les registres et transmettre les droits. Les actionnaires peuvent exercer leurs droits à travers cette chaîne, les instructions de vote et les paiements de dividendes transitant par des intermédiaires.
La tokenisation ajoute un autre moyen de tenir et de transférer un registre. Les jetons sont des unités numériques qui circulent entre des comptes sur une blockchain. Le réseau enregistre le contrôle de ces unités ; l’accord juridique détermine ce que leurs détenteurs ont le droit de recevoir.
Les entreprises pourraient utiliser cette technologie pour leurs propres actions. Lorsque les registres de propriété reconnaissent le transfert, l’envoi de jetons peut transférer les actions elles-mêmes. La taxonomie publiée en janvier par le personnel de la SEC décrit des structures émises avec l’accord de l’émetteur, ainsi que des produits créés par des tiers sans lien avec lui. Mais il s’agit d’une explication du personnel sur différents dispositifs, et non d’une approbation générale de tout jeton portant le nom d’une entreprise.
Enregistrer ainsi des actions peut préserver leurs droits existants tout en facilitant l’administration des transferts. La technologie laisse la place à ce choix.
En revanche, un dispositif bien plus confus commence lorsqu’une personne autre que l’entreprise crée un nouveau produit lié à ses actions.
Votre jeton a ses propres petits caractères
Imaginez une entreprise qui achète des actions et les conserve auprès d’un dépositaire. Elle émet ensuite des jetons destinés à suivre la valeur de ces avoirs, de sorte que les clients qui achètent ces jetons reçoivent un produit de cette entreprise. Cela signifie que la société d’origine n’a pas nécessairement émis quoi que ce soit de nouveau ni noué de relation avec l’acheteur du jeton.
Il y a désormais deux investissements à suivre : les actions sous-jacentes et l’instrument qui représente une exposition à celles-ci. Adosser le second aux premières peut contribuer à suivre le cours, mais cela ne transmet pas automatiquement chaque droit d’actionnaire à travers le dispositif.
Kraken fait cette distinction dans sa documentation sur les xStocks. Elle décrit des jetons adossés à des actions sous-jacentes, mais précise que leurs détenteurs ne reçoivent pas les droits de vote attachés aux actions sous-jacentes. L’avantage économique des dividendes se traduit par un ajustement de leurs avoirs effectifs plutôt que par un paiement en espèces distinct. Les jetons ne peuvent pas non plus être transférés vers un compte de courtage ordinaire en tant qu’actions sous-jacentes.
Le traitement des dividendes se comprend plus facilement avec un petit exemple. Supposons qu’un investissement représente 100 $ d’exposition à des actions et perçoive un dividende net de 2 $ réinvesti à 100 $ par action. En faisant abstraction des frais et des variations de cours pour cette illustration, cela achète 0,02 action supplémentaire d’exposition. La détention représente alors 1,02 action au lieu d’une.
Le détenteur dispose désormais d’une exposition plus importante aux actions, les 2 $ ayant été réinvestis au lieu d’être disponibles à la dépense. Les différents produits appliquent leur propre traitement fiscal et leurs propres méthodes d’ajustement. Chez xStocks, le solde effectif affiché peut augmenter grâce à un multiplicateur, alors même que le nombre de jetons sur la blockchain reste identique.
L’avantage lié au dividende relève de la conception financière du jeton. Le statut d’actionnaire dépend d’une relation juridique distincte avec la société dont les actions servent de support.
La ligne du milieu décrit une structure juridique possible, et non un produit déjà approuvé de LSEG. Les conditions du produit et la juridiction déterminent les détails.
Ces relations deviennent particulièrement importantes lorsque quelque chose tourne mal. Les créances des actionnaires à l’encontre d’une société peuvent différer de celles des détenteurs de jetons à l’encontre d’un émetteur. Si cet émetteur fait faillite, le recouvrement dépend des modalités de conservation et de garantie, et de la manière dont le droit de l’insolvabilité les traite.
La preuve de réserves ne fait que démontrer que les actifs existent ; c'est le contrat qui détermine comment les détenteurs peuvent y accéder. Conserver des jetons dans son propre portefeuille permet de contrôler leur transfert, alors que les actions sous-jacentes continuent de dépendre des entreprises qui les détiennent et les administrent. La couverture de CryptoSlate sur les entreprises détenant des réserves d'actions tokenisées met en évidence cette dépendance, derrière la promesse de transferts plus faciles.
Pour les personnes qui peinent à accéder aux actions étrangères, une entrée facilitée peut représenter une véritable amélioration. De petits achats et des transferts entre applications compatibles peuvent rendre l'investissement plus pratique, notamment entre différents fuseaux horaires, et un nombre important d'acheteurs accordera sciemment plus de valeur à cette souplesse qu'à un vote d'actionnaire. L'investissement fractionné existe déjà chez les courtiers traditionnels, cependant, et tout avantage dépend des services qu'une personne peut réellement utiliser.
L'accès connaît aussi des limites juridiques. Kraken exclut plusieurs juridictions, dont les États-Unis, de son offre xStocks. Un logiciel transférable à l'échelle mondiale reste soumis aux règles de distribution, et détenir des jetons dans un portefeuille ne confère aucun droit universel d'acheter n'importe quel produit.
Toutes les autres promesses des produits d'actions tokenisées méritent elles aussi le même examen attentif.
Les registres de la blockchain rendent les transferts de jetons visibles, mais laissent les accords de conservation et les revendications juridiques concurrentes ailleurs. Les entreprises peuvent automatiser une partie du règlement, mais la facture peut encore inclure des frais de conversion et l'écart entre les prix d'achat et de vente. La documentation tarifaire de Kraken, par exemple, distingue les modes d'achat et précise que certaines transactions peuvent comporter un écart. Pour bénéficier à l'investisseur, une baisse des coûts doit tenir sur l'ensemble de la transaction.
Ajouter des plages horaires ne crée pas non plus automatiquement de la liquidité. Les marchés de jetons le week-end peuvent fonctionner alors que la bourse d'actions sous-jacente est fermée. Pendant ces heures, les traders disposent de moins de moyens pour acheter les actions ou compenser leur exposition, de sorte que les cours des jetons peuvent s'écarter du dernier cours coté de l'action. La répartition de l'activité entre des plateformes incompatibles peut aussi laisser chacune avec moins de contreparties disposées à traiter.
L'attrait commercial reste toutefois facile à comprendre. Les plateformes qui perçoivent des commissions ou une partie de l'écart de négociation profitent lorsque leurs clients échangent plus souvent. Elles peuvent facturer moins cher chaque transaction et tout de même prospérer si l'activité progresse suffisamment. Les investisseurs y gagnent lorsque l'accès élargit les placements qui leur sont offerts ou réduit leurs coûts ; le nombre de transactions qu'ils réalisent est un piètre substitut à l'un ou l'autre de ces résultats.
Mais tout cela a un prix. Prolonger les horaires et multiplier les points d'accès peut transformer l'exposition aux actions en un instrument disponible pour une spéculation continue. Cela devient particulièrement lourd de conséquences lorsque ces jetons deviennent assez volumineux et populaires pour servir de garantie à des emprunts, les fonds empruntés pouvant alors acheter encore plus de jetons.
Prenons un investisseur hypothétique disposant de 100 $ en jetons, qui emprunte 50 $ en les donnant en garantie et achète 50 $ d'exposition supplémentaire. Il détient désormais 150 $ exposés au cours de l'action et doit 50 $. Si les jetons chutent de 20 %, ses avoirs valent 120 $, ce qui laisse 70 $ une fois la dette déduite. Son propre apport de 100 $ a donc perdu 30 %, avant intérêts et frais. Selon les conditions du prêt, des ventes forcées pourraient intervenir avant qu'il ne choisisse de sortir.
Emprunter en donnant des titres en garantie est déjà possible sur les marchés traditionnels. La tokenisation peut rendre cette activité accessible via davantage d'applications et la relier à des ventes automatiques lorsque la garantie passe sous un seuil requis. Si plusieurs emprunteurs atteignent ces seuils en même temps, les ventes qui en résultent peuvent accentuer la baisse du marché.
L'évaluation du Conseil de stabilité financière de 2024 a examiné ce risque : une utilisation plus facile des garanties pourrait élargir l'endettement et propager des pertes. Elle a aussi reconnu d'éventuels gains d'efficacité. À l'époque, elle a jugé l'échelle de la tokenisation trop réduite pour représenter un risque significatif pour la stabilité financière. Son avertissement portait sur ce que pourraient produire une adoption plus large et des dispositifs plus interconnectés, et non sur la conclusion que les jetons d'actions avaient déjà déstabilisé les marchés.
L'affirmation selon laquelle la tokenisation soutient les cours des actions mérite également d'être examinée. Les émetteurs qui achètent les actions de référence pour les jetons nouvellement créés peuvent accroître la demande sur le marché sous-jacent. Les investisseurs qui passent d'actions ordinaires à des jetons ne font toutefois, pour une large part, que transférer une exposition existante, tandis que les rachats peuvent inverser le processus. Une distribution plus rapide ouvre une autre voie aux achats et aux ventes ; son effet sur les prix dépend de l'équilibre de ces décisions.
Il existe aussi une différence entre financer des entreprises et échanger leurs actions existantes. La plupart des achats sur le marché secondaire paient un actionnaire déjà en place. Ils peuvent indirectement aider les entreprises si un marché plus accessible facilite les levées de fonds futures, mais une transaction en jetons n'apporte aucun ajout automatique à la trésorerie ni à la capacité productive de l'entreprise.
Le danger principal consiste à considérer un marché plus vaste d'exposition aux actions comme une preuve suffisante de progrès. Un accès facilité peut élargir la participation tout en laissant les nouveaux venus avec moins de droits et davantage de possibilités d'emprunter sur un placement qu'ils comprennent à peine. Les registres publics de transactions n'offrent qu'une protection partielle lorsque les obligations décisives figurent dans des contrats ailleurs.
Les propositions de la LSEG montrent qu'une propriété plus solide et une distribution plus large sont deux choix de conception distincts.
La tokenisation mérite d'être saluée là où elle réduit le coût global de l'investissement ou facilite la détention et le transfert d'une propriété exécutoire.
Là où ces produits ajoutent surtout des heures de négociation et des possibilités d'emprunt à des produits aux droits plus faibles, les entreprises qui vendent l'accès pourraient en tirer davantage profit que les personnes qui l'achètent. Les droits et protections attachés à cet accès devraient déterminer le degré d'enthousiasme que mérite le produit.