
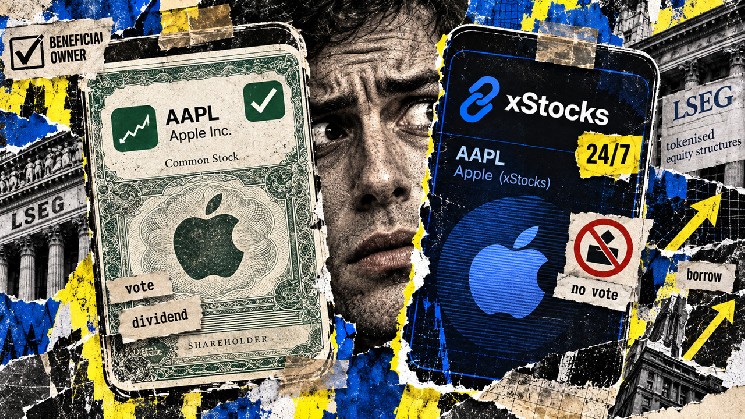
Die London Stock Exchange prüft derzeit, wie Aktien auf Blockchain-Netzwerke gebracht werden können, ohne die Aktionärsrechte zu beeinträchtigen. Ihre Ankündigung vom 1. September gemeinsam mit Payward beschreibt eine Struktur, die noch bewertet wird und der behördliche Genehmigung unterliegt. Außerdem plant sie, xStocks 2027 an ihrer Handelsplattform LSE 24 zu listen, ebenfalls vorbehaltlich der Genehmigung.
Diese Projekte verfolgen unterschiedliche Formen des Zugangs. Das eine zielt darauf ab, die Beziehung zwischen Investoren und den Unternehmen, an denen sie beteiligt sind, zu bewahren, während das andere einem separaten, an Aktien gekoppelten Produkt einen weiteren Handelsplatz verschaffen will.
Die Folgen könnten über den Papierkram hinausgehen und betreffen die Frage, welche Art von Markt durch Tokenisierung entsteht und ob das wachsende Publikum mehr Eigentum erhält oder nur mehr Möglichkeiten, auf Kurse zu wetten.
Was der Besitz von Aktien tatsächlich bringt
Aktien verbriefen Eigentumsanteile an Unternehmen. Ihre genauen Rechte hängen von der Aktiengattung und den geltenden Regeln ab, doch Stammaktionäre nehmen in der Regel am finanziellen Erfolg des Unternehmens teil und können bei bestimmten unternehmerischen Entscheidungen mitstimmen.
Schüttet das Unternehmen eine Dividende aus, erhält sie jeder berechtigte Aktionär. Scheitert das Unternehmen, haben Aktionäre einen Restanspruch, das heißt, sie erhalten, was nach der Befriedigung der vorrangigen Ansprüche übrig bleibt. Meist ist das nichts, und die Aktionäre tragen dieses Geschäftsrisiko als Teil des Unternehmenseigentums.
Die meisten Menschen erscheinen nicht persönlich in jedem Register, mit dem diese Rechte verwaltet werden. Broker halten Aktien üblicherweise über Nominees und führen eigene Aufzeichnungen über die Kunden, denen sie zustehen. Diese Anleger werden als wirtschaftlich Berechtigte bezeichnet. Die SEC unterscheidet diese Konstruktion von der direkten Registrierung, bei der der Eigentümer die Aktien im eigenen Namen beim Unternehmen hält.
Gewöhnliche Brokerkonten stützen sich bereits auf mehrere Organisationen, die Aufzeichnungen führen und Ansprüche weiterleiten. Aktionäre können ihre Rechte über diese Kette ausüben, wobei Stimmanweisungen und Dividendenzahlungen über Intermediäre laufen.
Die Tokenisierung bietet eine weitere Möglichkeit, ein Register zu führen und zu übertragen. Token sind digitale Einheiten, die zwischen Konten auf einer Blockchain bewegt werden. Das Netzwerk erfasst, wer diese Einheiten kontrolliert; die rechtliche Vereinbarung bestimmt, worauf ihre Inhaber Anspruch haben.
Unternehmen könnten diese Technologie für ihre eigenen Aktien nutzen. Wenn die Eigentumsregister die Übertragung anerkennen, kann das Senden von Token die Aktien selbst übertragen. Die Taxonomie der SEC-Mitarbeiter vom Januar beschreibt sowohl vom Emittenten initiierte Strukturen als auch Produkte, die von unabhängigen Dritten geschaffen werden. Dabei handelt es sich jedoch um eine Erläuterung der Mitarbeiter zu verschiedenen Konstruktionen und nicht um eine pauschale Genehmigung für jeden Token, der den Namen eines Unternehmens trägt.
Auf diese Weise erfasste Aktien können ihre bestehenden Rechte bewahren und gleichzeitig Übertragungen einfacher verwaltbar machen. Die Technologie lässt Raum für diese Wahl.
Eine deutlich unübersichtlichere Konstruktion entsteht jedoch, wenn jemand anderes als das Unternehmen ein neues Produkt schafft, das an dessen Aktien gekoppelt ist.
Ihr Token kommt mit eigenem Kleingedruckten
Stellen Sie sich ein Unternehmen vor, das Aktien kauft und sie bei einem Verwahrer hinterlegt. Anschließend gibt es Token aus, die den Wert dieser Bestände nachbilden sollen, sodass Kunden, die diese Token kaufen, ein Produkt dieses Unternehmens erhalten. Das bedeutet, dass das ursprüngliche Unternehmen nicht zwingend etwas Neues ausgegeben hat oder eine Beziehung zum Token-Käufer eingegangen ist.
Nun gibt es zwei Anlagen, die man im Blick behalten muss: die zugrunde liegenden Aktien und das Instrument, das das Engagement in ihnen abbildet. Die Besicherung des zweiten durch die erste kann helfen, dessen Kurs nachzuvollziehen, doch dadurch gehen nicht automatisch alle Aktionärsrechte über die Konstruktion auf den Token-Inhaber über.
Kraken macht diese Unterscheidung in seiner xStocks-Dokumentation deutlich. Dort werden Token beschrieben, die durch zugrunde liegende Aktien gedeckt sind, wobei aber betont wird, dass Inhaber nicht die Stimmrechte der zugrunde liegenden Aktionäre erhalten. Der wirtschaftliche Vorteil von Dividenden wird durch eine Anpassung ihrer effektiven Bestände abgebildet und nicht durch eine gesonderte Barzahlung. Die Token können außerdem nicht als die zugrunde liegenden Aktien in ein gewöhnliches Brokerkonto übertragen werden.
Die Dividendenbehandlung lässt sich an einem kleinen Beispiel leichter verstehen. Angenommen, eine Anlage repräsentiert 100 USD Aktienengagement und erhält eine Nettodividende von 2 USD, die zu 100 USD je Aktie reinvestiert wird. Ohne Gebühren und Kursbewegungen für diese Veranschaulichung entspricht das einem weiteren Engagement von 0,02 Aktien. Der Bestand repräsentiert nun 1,02 Aktien statt einer.
Der Inhaber hat nun ein größeres Aktienengagement, wobei die 2 USD reinvestiert und nicht zum Ausgeben verfügbar sind. Verschiedene Produkte wenden eigene steuerliche Behandlungen und Anpassungsverfahren an. Bei xStocks kann der angezeigte effektive Saldo über einen Multiplikator steigen, auch wenn die Anzahl der zugrunde liegenden On-Chain-Token gleich bleibt.
Der Dividendenvorteil gehört zur finanziellen Gestaltung des Tokens. Die Aktionärsstellung hängt von einer separaten rechtlichen Beziehung zu dem Unternehmen ab, dessen Aktien ihn unterlegen.
Die mittlere Zeile beschreibt eine mögliche rechtliche Struktur, nicht ein bereits genehmigtes Produkt der LSEG. Die Produktbedingungen und die Rechtsordnung bestimmen die Einzelheiten.
Diese Beziehungen werden besonders wichtig, wenn etwas schiefgeht. Die Ansprüche von Aktionären gegenüber einem Unternehmen können sich von den Ansprüchen von Token-Inhabern gegenüber einem Emittenten unterscheiden. Scheitert dieser Emittent, hängt die Rückholung von den Verwahrungs- und Sicherheitenvereinbarungen und davon ab, wie das Insolvenzrecht sie behandelt.
Der Nachweis einer Deckung belegt nur, dass Vermögenswerte existieren; der Vertrag bestimmt, wie Inhaber darauf zugreifen können. Wer Token in der eigenen Wallet hält, kontrolliert deren Übertragung, während die zugrunde liegenden Aktien weiterhin von den Unternehmen abhängen, die sie halten und verwalten. Die Berichterstattung von CryptoSlate über Unternehmen, die tokenisierte Aktienreserven halten, zeigt diese Abhängigkeit hinter dem Versprechen einfacherer Übertragungen.
Für Menschen, die Schwierigkeiten haben, auf ausländische Aktien zuzugreifen, kann ein leichterer Einstieg eine echte Verbesserung sein. Kleine Käufe und Übertragungen zwischen kompatiblen Apps können das Investieren bequemer machen, besonders über Zeitzonen hinweg, und eine erhebliche Zahl von Käufern wird diese Flexibilität bewusst höher bewerten als ein Stimmrecht als Aktionär. Bruchteilsinvestments gibt es über herkömmliche Broker aber bereits, und jeder Vorteil hängt davon ab, welche Dienste eine Person tatsächlich nutzen kann.
Der Zugang hat auch rechtliche Grenzen. Kraken schließt mehrere Rechtsordnungen, darunter die USA, von seinem xStocks-Angebot aus. Weltweit übertragbare Software arbeitet weiterhin innerhalb von Vertriebsregeln, und das Halten von Token in einer Wallet begründet keinen allgemeinen Anspruch darauf, jedes Produkt zu kaufen.
Auch alle anderen Versprechen tokenisierter Aktienprodukte verdienen dieselbe Art von Prüfung.
Blockchain-Einträge machen Token-Übertragungen sichtbar, lassen aber Verwahrungsvereinbarungen und konkurrierende Rechtsansprüche anderswo. Unternehmen können Teile der Abwicklung automatisieren, doch die Rechnung kann weiterhin Umrechnungsgebühren und die Spanne zwischen Kauf- und Verkaufspreis enthalten. Krakens Gebührendokumentation unterscheidet zum Beispiel zwischen Kaufmethoden und weist darauf hin, dass einige Transaktionen eine Spanne enthalten können. Niedrigere Kosten müssen die gesamte Transaktion überstehen, damit der Anleger davon profitiert.
Zusätzliche Handelszeiten erzeugen aber nicht automatisch Liquidität. Token-Märkte am Wochenende können laufen, während die zugrunde liegende Aktienbörse geschlossen ist. In diesen Stunden haben Händler weniger Möglichkeiten, die Aktien zu kaufen oder ihr Risiko abzusichern, sodass Token-Preise von dem zuletzt notierten Aktienkurs abweichen können. Wenn sich die Aktivität auf inkompatible Handelsplätze verteilt, kann auch jeder einzelne Platz weniger bereite Gegenparteien haben.
Die kommerzielle Anziehungskraft ist dennoch leicht zu verstehen. Plattformen, die Gebühren oder einen Teil der Handelsspanne verdienen, profitieren, wenn Kunden häufiger handeln. Sie können pro Trade weniger verlangen und dennoch gut verdienen, wenn die Aktivität genug zunimmt. Anleger profitieren, wenn der Zugang die ihnen verfügbaren Investments verbessert oder ihre Kosten senkt; die Zahl der Trades ist ein schlechter Ersatz für beides.
All das hat jedoch seinen Preis. Längere Handelszeiten und zusätzliche Zugänge können Aktienexposure in etwas verwandeln, das für durchgehende Spekulation verfügbar ist. Das wird besonders folgenreich, wenn diese Token so groß und beliebt werden, dass sie als Sicherheit für Kredite verpfändet werden können und die geliehenen Mittel weitere Token kaufen.
Man stelle sich einen hypothetischen Anleger mit 100 $ in Token vor, der 50 $ dagegen leiht und weitere 50 $ Exposure kauft. Nun ist er mit 150 $ dem Aktienkurs ausgesetzt und schuldet 50 $. Fallen die Token um 20 %, sind die Bestände 120 $ wert, und nach Abzug der Schulden bleiben 70 $. Das eigene Kapital von 100 $ hat somit 30 % verloren, vor Zinsen und Gebühren. Je nach Kreditbedingungen könnten Zwangsverkäufe stattfinden, bevor er sich zum Ausstieg entscheidet.
Wertpapiere als Sicherheit zu beleihen, ist an konventionellen Märkten bereits möglich. Tokenisierung kann diese Aktivität über mehr Anwendungen zugänglich machen und sie mit automatisierten Verkäufen verbinden, sobald die Sicherheiten unter eine vorgeschriebene Schwelle fallen. Wenn mehrere Kreditnehmer diese Schwellen gleichzeitig erreichen, kann das in einem fallenden Markt zusätzlichen Verkaufsdruck erzeugen.
Die Bewertung des Financial Stability Board aus dem Jahr 2024 untersuchte dieses Potenzial, dass eine einfachere Nutzung von Sicherheiten die Kreditaufnahme ausweiten und Verluste übertragen könnte. Sie erkannte außerdem mögliche Effizienzgewinne an. Damals stufte sie den Umfang der Tokenisierung als zu klein ein, um ein wesentliches Risiko für die Finanzstabilität darzustellen. Ihre Warnung betraf, was eine breitere Verbreitung und stärker vernetzte Konstruktionen bewirken könnten, und war keine Feststellung, dass Aktien-Token Märkte bereits destabilisiert hätten.
Auch die Behauptung, Tokenisierung stütze Aktienkurse, muss angesprochen werden. Emittenten, die Basiswerte für neu geschaffene Token kaufen, können auf dem zugrunde liegenden Markt die Nachfrage erhöhen. Anleger, die von gewöhnlichen Aktien in Token wechseln, verlagern dagegen möglicherweise weitgehend bestehendes Exposure, während Rücknahmen den Prozess umkehren können. Eine schnellere Verteilung schafft einen weiteren Weg zum Kaufen und Verkaufen; ihre Wirkung auf die Preise hängt vom Gleichgewicht dieser Entscheidungen ab.
Außerdem besteht ein Unterschied zwischen der Finanzierung von Unternehmen und dem Handel mit ihren bestehenden Aktien. Die meisten Käufe am Sekundärmarkt zahlen an einen bestehenden Eigentümer. Sie können Unternehmen indirekt helfen, wenn ein zugänglicherer Markt künftige Kapitalbeschaffung erleichtert, doch ein Token-Handel führt dem Unternehmen weder automatisch Bargeld noch produktive Kapazität zu.
Die größte Gefahr besteht darin, ein größeres Marktvolumen für Aktienexposure als ausreichenden Beleg für Fortschritt zu behandeln. Leichterer Zugang kann die Teilnahme ausweiten, während Neueinsteiger weniger Rechte haben und mehr Möglichkeiten, gegen eine Anlage zu leihen, die sie kaum verstehen. Öffentliche Transaktionsaufzeichnungen bieten nur teilweisen Schutz, wenn die entscheidenden Verpflichtungen in Verträgen an anderer Stelle stehen.
Die Vorschläge der LSEG zeigen, dass stärkeres Eigentum und breitere Verteilung unterschiedliche Designentscheidungen sind.
Tokenisierung verdient Anerkennung, wo sie die gesamten Kosten des Investierens senkt oder durchsetzbares Eigentum leichter zu halten und zu übertragen macht.
Dort, wo diese Produkte mit schwächeren Ansprüchen hauptsächlich zusätzliche Handelszeiten und Leihmöglichkeiten bieten, dürften die Anbieter des Zugangs mehr gewinnen als die Käufer. Die Rechte und Schutzmechanismen, die mit diesem Zugang einhergehen, sollten bestimmen, wie viel Begeisterung das Produkt verdient.