
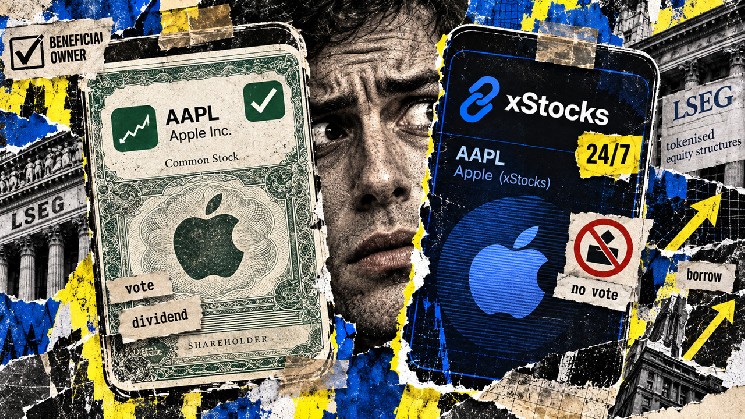
La Bolsa de Londres está explorando ahora cómo incorporar acciones a redes blockchain y, al mismo tiempo, preservar los derechos de los accionistas. En su anuncio del 1 de septiembre junto con Payward, describe una estructura que aún está en evaluación y sujeta a la aprobación regulatoria. Por separado, planea listar xStocks en su plataforma LSE 24 en 2027, también sujeto a aprobación.
Esos proyectos buscan distintas formas de acceso. Uno pretende preservar la relación entre los inversores y las empresas de las que son propietarios, mientras que el otro quiere ofrecer otro lugar de negociación para un producto independiente vinculado a acciones.
Los efectos que esto podría tener van más allá del papeleo y alcanzan el tipo de mercado que la tokenización está ayudando a construir, así como la cuestión de si su público cada vez más amplio obtiene más propiedad o simplemente más formas de apostar por los precios.
Qué te da realmente ser propietario de acciones
Las acciones representan participaciones de propiedad en empresas. Los derechos concretos dependen de la clase de acciones y de las normas aplicables, pero los accionistas ordinarios suelen participar de la situación financiera de la empresa y pueden votar en ciertas decisiones corporativas.
Si la empresa reparte dividendos, todos los accionistas que reúnan los requisitos los reciben. Si el negocio fracasa, los accionistas tienen un derecho residual, lo que significa que reciben lo que quede una vez pagadas las reclamaciones que tienen prioridad sobre las suyas. La mayoría de las veces, no queda nada, y los accionistas asumen ese riesgo empresarial como parte de ser propietarios de la empresa.
La mayoría de las personas no parecen figurar personalmente en todos los registros utilizados para administrar esos derechos. Por lo general, los corredores mantienen las acciones a través de titulares nominales y llevan sus propios registros de los clientes que tienen derecho a ellas. A esos inversores se les llama propietarios beneficiarios. La SEC distingue este sistema del registro directo, en el que el propietario tiene las acciones a su nombre ante la empresa.
Las cuentas de corretaje ordinarias ya dependen de varias organizaciones para mantener registros y transmitir los derechos correspondientes. Los accionistas pueden ejercer sus derechos a través de esa cadena, y las instrucciones de voto y los pagos de dividendos pasan por intermediarios.
La tokenización introduce otra forma de mantener y transferir un registro. Los tokens son unidades digitales que se transfieren entre cuentas en una blockchain. La red registra quién controla esas unidades; el acuerdo legal determina qué tienen derecho a recibir sus propietarios.
Las empresas podrían usar esa tecnología para sus propias acciones. Cuando los registros de propiedad reconocen la transferencia, enviar tokens puede transferir las propias acciones. La taxonomía publicada en enero por el personal de la SEC describe tanto estructuras patrocinadas por emisores como productos creados por terceros no relacionados. Pero se trata de una explicación del personal sobre distintos acuerdos, no de una aprobación general de todos los tokens que llevan el nombre de una empresa.
Registrar las acciones de esta manera puede preservar sus derechos vigentes y facilitar la administración de las transferencias. La tecnología permite esa opción.
Sin embargo, surge un acuerdo mucho más confuso cuando alguien que no es la empresa crea un nuevo producto vinculado a sus acciones.
Tu token viene con su propia letra pequeña
Imagina que una empresa compra acciones y las mantiene bajo custodia. Luego emite tokens destinados a seguir el valor de esas tenencias, de modo que los clientes que compran esos tokens reciben el producto de esa empresa. Eso significa que la empresa original no necesariamente ha emitido nada nuevo ni ha establecido una relación con el comprador del token.
Ahora hay que seguir dos inversiones: las acciones subyacentes y el instrumento que representa la exposición a ellas. Respaldar el segundo con las primeras puede ayudar a que siga el precio, pero no transmite automáticamente todos los derechos de los accionistas a través del acuerdo.
Kraken establece esa distinción en la documentación de xStocks. Describe tokens respaldados por acciones subyacentes, pero señala que sus titulares no reciben los derechos de voto correspondientes a los accionistas subyacentes. El beneficio económico de los dividendos se refleja mediante un ajuste de sus tenencias efectivas, en lugar de un pago en efectivo por separado. Los tokens tampoco pueden transferirse a una cuenta de corretaje ordinaria como si fueran las acciones subyacentes.
El tratamiento de los dividendos se entiende mejor con un pequeño ejemplo. Supongamos que una inversión representa una exposición de 100 $ a acciones y recibe un dividendo neto de 2 $, que se reinvierte a 100 $ por acción. Si ignoramos las comisiones y las variaciones de precio para este ejemplo, eso permite comprar otra exposición de 0,02 acciones. La tenencia pasa a representar 1,02 acciones en lugar de una.
Ahora el propietario tiene más exposición a las acciones, y los 2 $ se han reinvertido en lugar de quedar disponibles para gastar. Los distintos productos aplican sus propios tratamientos fiscales y métodos de ajuste. En xStocks, el saldo efectivo que se muestra puede aumentar mediante un multiplicador, aunque la cantidad subyacente de tokens en cadena permanezca igual.
El beneficio del dividendo forma parte del diseño financiero del token. La condición de accionista depende de una relación legal independiente con la empresa cuyas acciones lo respaldan.
La fila central describe una posible estructura legal, no un producto de LSEG ya aprobado. Los términos del producto y la jurisdicción determinan los detalles.
Esas relaciones cobran especial importancia cuando algo sale mal. Las reclamaciones de los accionistas contra una empresa pueden diferir de las reclamaciones de los titulares de tokens relacionadas con un emisor. Si ese emisor quiebra, la recuperación depende de los acuerdos de custodia y de garantías, y de cómo se aplique a ellos la legislación sobre insolvencia.
La prueba de respaldo solo establece que existen activos; es el contrato el que determina cómo pueden acceder a ellos los titulares. Mantener los tokens en tu propia billetera te da control sobre su transferencia, mientras que las acciones subyacentes siguen dependiendo de las empresas que las mantienen y administran. La cobertura de CryptoSlate sobre las empresas que mantienen reservas de acciones tokenizadas rastrea esa dependencia detrás de la promesa de transferencias más fáciles.
Para quienes tienen dificultades para acceder a acciones extranjeras, facilitar el acceso puede suponer una mejora real. Las compras pequeñas y las transferencias entre aplicaciones compatibles pueden hacer que invertir sea más cómodo, especialmente entre zonas horarias, y un número considerable de compradores valorará conscientemente esa flexibilidad más que el derecho a voto de los accionistas. Sin embargo, la inversión fraccionada ya existe a través de corredores convencionales, y cualquier ventaja depende de los servicios que una persona realmente pueda usar.
El acceso también tiene límites legales. Kraken excluye varias jurisdicciones, entre ellas Estados Unidos, de su oferta de xStocks. El software transferible a escala mundial sigue sujeto a normas de distribución, y tener tokens en una billetera no otorga un derecho universal a comprar todos los productos.
Todas las demás promesas de los productos de acciones tokenizadas también merecen el mismo tipo de escrutinio.
Los registros de la cadena de bloques hacen visibles las transferencias de tokens, pero dejan los acuerdos de custodia y las reclamaciones legales en conflicto en otros ámbitos. Las empresas pueden automatizar partes de esa liquidación, pero la factura aún puede incluir cargos de conversión y la diferencia entre los precios de compra y venta. Por ejemplo, la documentación de tarifas de Kraken distingue entre métodos de compra y señala que algunas transacciones pueden incluir un diferencial. Para beneficiar al inversor, los costos más bajos deben mantenerse a lo largo de toda la transacción.
Ampliar el horario de negociación tampoco genera liquidez automáticamente. Los mercados de tokens pueden operar durante el fin de semana mientras la bolsa subyacente está cerrada. En esas horas, los operadores tienen menos opciones para comprar las acciones o compensar su exposición, por lo que los precios de los tokens pueden apartarse del último precio cotizado de la acción. Dividir la actividad entre plataformas incompatibles también puede dejar a cada una con menos contrapartes dispuestas a operar.
Sin embargo, el atractivo comercial es fácil de entender. Las plataformas que obtienen comisiones o una parte del diferencial de negociación se benefician cuando los clientes operan con más frecuencia. Pueden cobrar menos por operación y aun así salir ganando si la actividad aumenta lo suficiente. Los inversores se benefician cuando el acceso mejora las inversiones a su alcance o reduce sus costos; la cantidad de operaciones que realizan es un mal sustituto de cualquiera de esos resultados.
Pero todo esto tiene un precio. Ampliar el horario y añadir más vías de acceso puede convertir la exposición a las acciones en algo disponible para la especulación continua. Esto cobra especial importancia cuando estos tokens se vuelven lo bastante grandes y populares como para usarse como garantía para pedir dinero prestado, y los fondos prestados pueden servir para comprar más tokens.
Consideremos un inversor hipotético con 100 $ en tokens que pide prestados 50 $ usando esos tokens como garantía y compra otros 50 $ de exposición. Ahora tiene una exposición de 150 $ al precio de la acción y debe 50 $. Si los tokens caen un 20 %, sus tenencias valen 120 $, de modo que le quedan 70 $ una vez descontada la deuda. Sus propios 100 $ han perdido un 30 %, antes de intereses y comisiones. Según las condiciones del préstamo, podrían producirse ventas forzadas antes de que elija salir.
Ya es posible pedir préstamos usando valores como garantía en los mercados convencionales. La tokenización puede hacer que esa actividad sea accesible a través de más aplicaciones y conectarla con ventas automatizadas cuando el valor de la garantía cae por debajo del umbral requerido. Si varios prestatarios alcanzan esos umbrales al mismo tiempo, pueden añadir presión vendedora a un mercado en caída.
La evaluación de 2024 del Consejo de Estabilidad Financiera examinó el potencial de un uso más fácil de las garantías para ampliar el endeudamiento y transmitir pérdidas. También reconoció posibles ganancias de eficiencia. En ese momento, consideró que la escala de la tokenización era demasiado pequeña como para plantear un riesgo material para la estabilidad financiera. Su advertencia se refería a lo que podrían generar una adopción más amplia y unos acuerdos más interconectados, no a una conclusión de que los tokens de acciones ya hubieran desestabilizado los mercados.
También hay que abordar la afirmación de que la tokenización sostiene los precios de las acciones. Los emisores que compran acciones de respaldo para tokens recién creados pueden añadir demanda al mercado subyacente. Sin embargo, los inversores que pasan de acciones ordinarias a tokens quizá solo estén trasladando en gran medida una exposición existente, mientras que los reembolsos pueden invertir el proceso. Una distribución más rápida crea otra vía para comprar y vender; su efecto en los precios depende del equilibrio entre esas decisiones.
También hay una diferencia entre financiar empresas y negociar sus acciones existentes. La mayoría de las compras en el mercado secundario pagan a un propietario actual. Pueden ayudar a las empresas indirectamente si un mercado más accesible facilita futuras recaudaciones de fondos, pero una operación con tokens no añade automáticamente efectivo ni capacidad productiva a la empresa.
El mayor peligro aquí es tratar un mercado más amplio de exposición a acciones como prueba suficiente de progreso. Un acceso más fácil puede ampliar la participación y, al mismo tiempo, dejar a los recién llegados con menos derechos y más oportunidades de pedir préstamos usando como garantía una inversión que apenas entienden. Los registros públicos de transacciones solo ofrecen una protección parcial cuando las obligaciones decisivas están estipuladas en contratos por otra parte.
Las propuestas de LSEG muestran que una propiedad más sólida y una distribución más amplia son decisiones de diseño distintas.
La tokenización merece reconocimiento cuando reduce el costo total de invertir o facilita tener y transferir una propiedad exigible.
Puesto que, en su mayor parte, añade más horas de negociación y oportunidades de préstamo a productos con derechos más débiles, las empresas que venden acceso pueden beneficiarse más que quienes lo compran. Los derechos y las protecciones que ofrece ese acceso deberían determinar cuánto entusiasmo merece el producto.