La branche de fabrication de semi-conducteurs de l’entreprise, Intel Foundry, a vu son chiffre d’affaires bondir de 58 % en glissement annuel, à 6,7 milliards de dollars, ce qui montre de meilleurs rendements sur des nœuds avancés comme Intel 3 et Intel 18A.
Parallèlement, le chiffre d’affaires du Client Computing Group (CCPG / puces pour PC) a reculé de 5 %, à 8,1 milliards de dollars, en dessous des estimations, en raison de la forte hausse des coûts de la mémoire et de budgets informatiques serrés qui freinent la demande de portables.
Raisons ayant conduit à des prévisions faibles pour le quatrième trimestre
Si les résultats du troisième trimestre ont été globalement impressionnants, l’entreprise prévoit un chiffre d’affaires du quatrième trimestre compris entre 15,0 et 16,0 milliards de dollars, en deçà des 17,1 milliards de dollars attendus par Wall Street. Qui plus est, Intel table sur un BPA de 0,25 dollar, nettement inférieur aux 0,43 dollar projetés par les analystes.
Ces deux indicateurs sont attribués à trois raisons principales. La première est la prolongation du recul de la demande de PC jusqu’en 2027, le directeur financier David Zinsner ayant averti d’une contraction des achats de 10 % l’an prochain.
La deuxième est la perturbation d’une usine de fabrication de semi-conducteurs en Israël, à la suite d’une récente explosion tragique causée par le dysfonctionnement d’une bouteille de gaz. L’incident coûtera à l’entreprise 300 millions de dollars de chiffre d’affaires pour chacun des deux trimestres à venir (quatrième trimestre 2026 et premier trimestre 2027).
Enfin, l’entreprise prévoit d’augmenter ses dépenses d’investissement (CapEx) en 2027 au-delà des 20 milliards de dollars prévus pour 2026. Pour cette raison, elle a indiqué qu’il est peu probable qu’elle génère des flux de trésorerie disponibles pendant cette période.
Évolution du cours de l’action Intel et prévisions
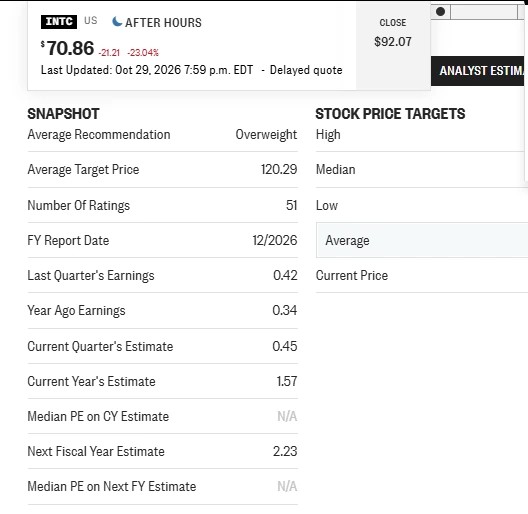
Après la clôture, le cours de l’action Intel a chuté de 23 %, effaçant jusqu’à 112 milliards de dollars de capitalisation boursière.
Avant ce dernier rapport financier, Intel affichait une progression remarquable, avec un gain d’environ 150 % depuis le début de l’année. Ce repli marqué montre l’hypersensibilité des investisseurs aux marges de l’entreprise à court terme, malgré la communication par Intel de solides plans à long terme dans l’IA.
Les analystes semblent intégrer ce dernier point, tel que communiqué par le PDG Lip-Bu Tan, avec une recommandation moyenne « surpondérer » et un objectif de cours moyen de 120,29 dollars.