Die Halbleiterfertigungssparte des Unternehmens, Intel Foundry, verzeichnete einen Umsatzanstieg von 58 % im Jahresvergleich auf 6,7 Milliarden US-Dollar und erzielte bessere Ausbeuten bei fortschrittlichen Fertigungsprozessen wie Intel 3 und Intel 18A.
Unterdessen sank der Umsatz der Client Computing Group (CCPG / PC-Chips) um 5 % auf 8,1 Milliarden US-Dollar und blieb angesichts stark steigender Speicherkosten und knapper IT-Budgets, die die Laptop-Nachfrage dämpften, hinter den Schätzungen zurück.
Gründe für die schwache Prognose für Q4
Obwohl die Leistung im Q3 größtenteils beeindruckend war, prognostizierte das Unternehmen für Q4 einen Umsatz von 15,0 bis 16,0 Milliarden US-Dollar und verfehlte damit die Wall-Street-Prognose von 17,1 Milliarden US-Dollar. Zudem prognostizierte Intel einen Gewinn je Aktie von 0,25 US-Dollar, deutlich unter den Analystenschätzungen von 0,43 US-Dollar.
Beide Kennzahlen wurden auf drei Hauptgründe zurückgeführt. Der erste ist, dass sich die rückläufige PC-Nachfrage bis ins Jahr 2027 fortsetzt. Finanzvorstand David Zinsner warnte vor einem Rückgang der Käufe um 10 % im kommenden Jahr.
Der zweite Grund ist die Unterbrechung des Betriebs eines Halbleiterwerks in Israel nach einer kürzlichen tragischen Explosion infolge einer Fehlfunktion einer Gasflasche. Der Vorfall wird das Unternehmen in jedem der beiden kommenden Quartale (Q4 2026 und Q1 2027) 300 Millionen US-Dollar Umsatz kosten.
Drittens erwartet das Unternehmen, die Investitionsausgaben (CapEx) 2027 über die für 2026 veranschlagten 20 Milliarden US-Dollar hinaus zu erhöhen. Aus diesem Grund erklärte das Unternehmen, es werde in diesem Zeitraum wahrscheinlich keinen freien Cashflow generieren.
Kursentwicklung und Prognose der Intel-Aktie
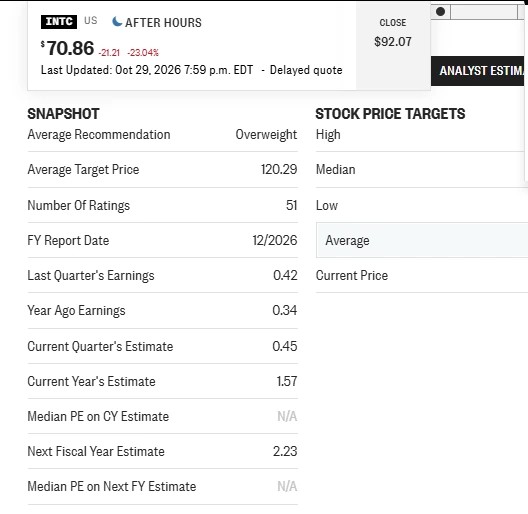
Im nachbörslichen Handel fiel der Kurs der Intel-Aktie um 23 %, wodurch bis zu 112 Milliarden US-Dollar an Marktkapitalisierung verloren gingen.
Vor dem jüngsten Finanzbericht hatte Intel einen außergewöhnlichen Lauf und seit Jahresbeginn rund 150 % zugelegt. Der starke Einbruch zeigt, wie empfindlich Anleger auf die Unternehmensmargen nahe am Markt reagieren, obwohl Intel starke langfristige KI-Pläne kommuniziert.
Analysten scheinen Letzteres einzupreisen, wie CEO Lip-Bu Tan mitteilte. Sie geben im Durchschnitt eine „Overweight“-Empfehlung und setzen ein durchschnittliches Kursziel von 120,29 US-Dollar an.