La unidad de fabricación de semiconductores de la empresa, Intel Foundry, vio cómo sus ingresos se disparaban un 58% interanual, hasta los 6,7 mil millones de dólares, lo que refleja mejores rendimientos en nodos avanzados como Intel 3 e Intel 18A.
Mientras tanto, los ingresos de Client Computing Group (CCPG / chips para PC) cayeron un 5%, hasta los 8,1 mil millones de dólares, por debajo de las estimaciones, en medio del aumento vertiginoso de los costos de memoria y de presupuestos de TI ajustados que frenan la demanda de portátiles.
Motivos para emitir débiles previsiones para el cuarto trimestre
Aunque el desempeño del tercer trimestre fue en su mayor parte impresionante, la empresa proyectó ingresos para el cuarto trimestre de entre 15,0 y 16,0 mil millones de dólares, por debajo de la previsión de Wall Street de 17,1 mil millones de dólares. Además, Intel proyectó un BPA de 0,25 dólares, muy por debajo de las previsiones de los analistas, de 0,43 dólares.
Ambas métricas se atribuyeron a tres motivos principales. El primero es la prolongación de la caída de la demanda de PC hasta 2027, y el director financiero David Zinsner advirtió de una contracción del 10% en las compras el próximo año.
El segundo es la interrupción de una planta de fabricación de semiconductores en Israel tras una reciente y trágica explosión causada por un fallo en un cilindro de gas. El incidente le costará a la empresa 300 millones de dólares en ingresos en cada uno de los dos próximos trimestres (cuarto trimestre de 2026 y primer trimestre de 2027).
En tercer lugar, la empresa espera elevar el gasto de capital (CapEx) en 2027 por encima de los 20 mil millones de dólares previstos para 2026. Por este motivo, la empresa dijo que es poco probable que genere flujo de caja libre durante este período.
Evolución del precio de las acciones de Intel y predicción
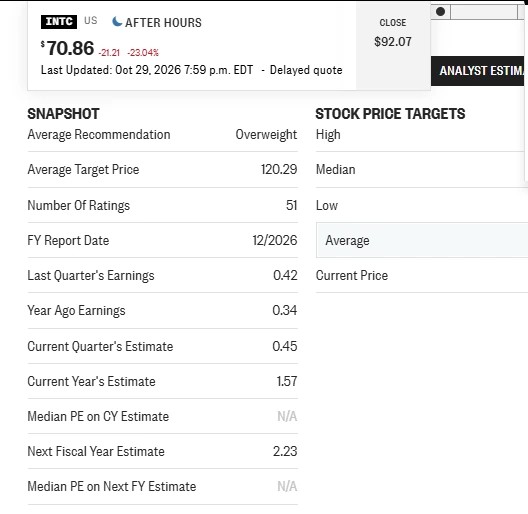
En las operaciones posteriores al cierre, el precio de las acciones de Intel cayó un 23%, reduciendo su capitalización de mercado hasta en 112 mil millones de dólares.
Antes del último informe financiero, Intel venía de una racha extraordinaria, con una subida de alrededor del 150% en lo que va del año. La fuerte caída refleja la hipersensibilidad de los inversores a los márgenes de la empresa a corto plazo, pese a que Intel comunicó sólidos planes de IA a largo plazo.
Los analistas parecen estar incorporando en sus valoraciones esto último, tal como lo comunicó el CEO Lip-Bu Tan, con una recomendación promedio de «sobreponderar» y un precio objetivo promedio de 120,29 dólares.