
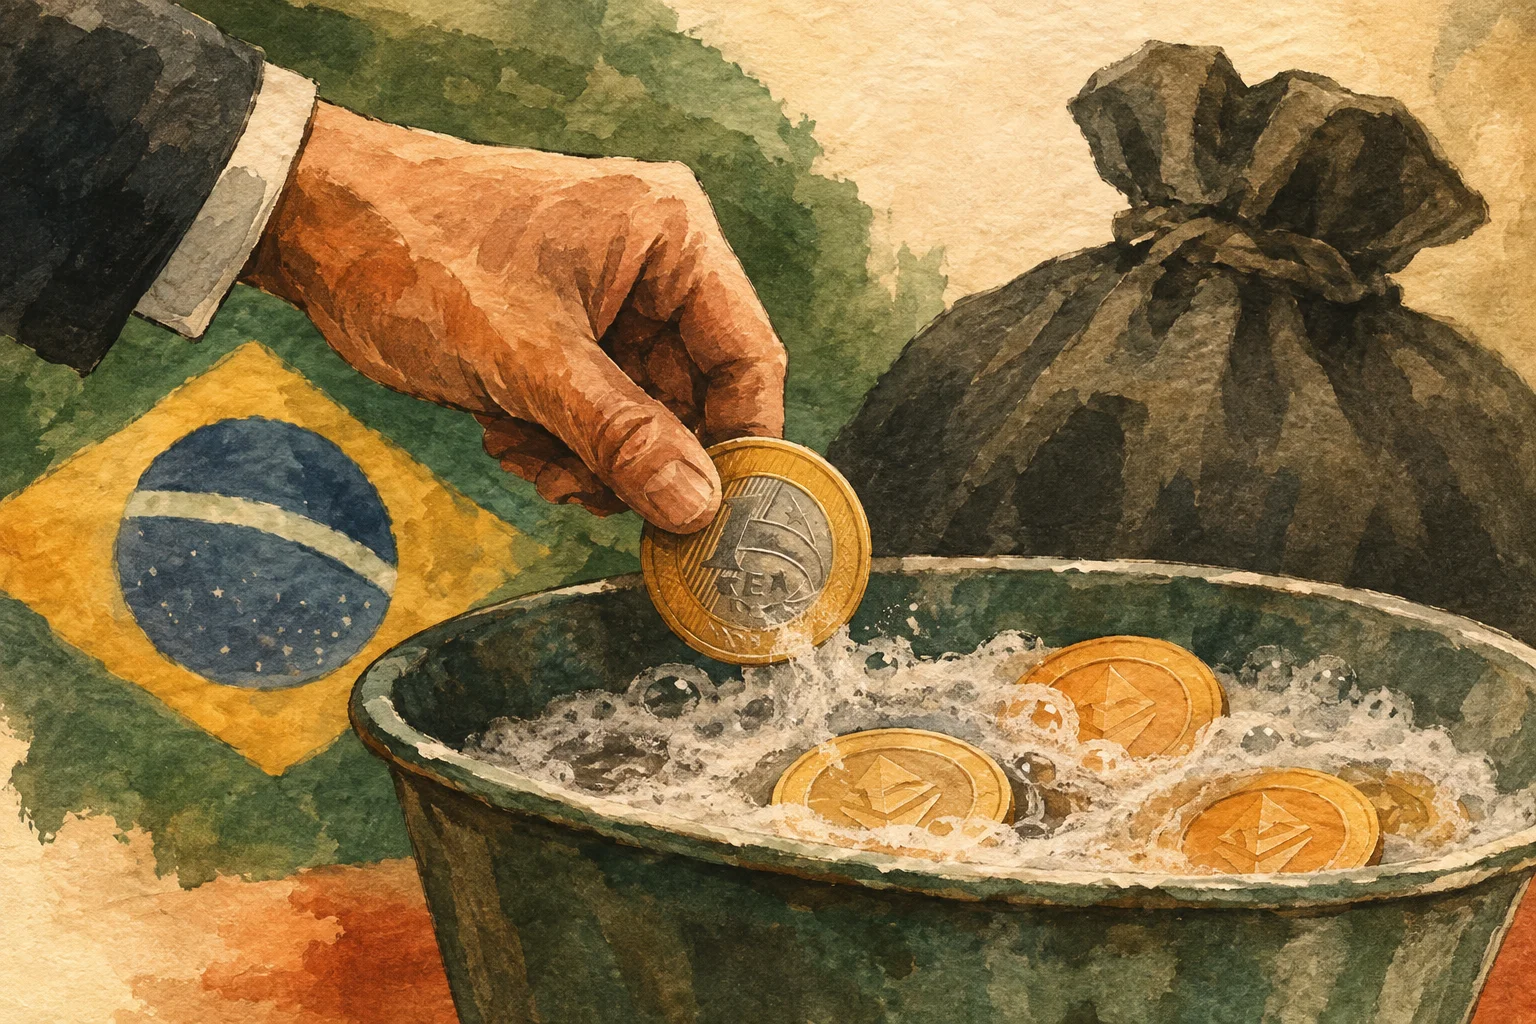
Un haut responsable de la Banque centrale du Brésil a laissé entendre que la conversion de reais légitimes en stablecoins pourrait être traitée comme du blanchiment d'argent. L'affirmation est frappante. Le scénario habituel de blanchiment consiste à nettoyer de l'argent sale, et non à rendre sale de l'argent propre.
Gerson Romantini, responsable des opérations de change de la BCB, aurait tenu ces propos le 13 novembre 2026, lors d'une séance à huis clos avec des acteurs du secteur. Il a déclaré que la conversion de monnaie fiduciaire en stablecoins contamine « la bonne monnaie » en entraînant des implications de blanchiment d'argent, inversant ainsi le scénario habituel.
Ce que la banque centrale vise
Les propos de Romantini portaient sur une pratique connue sous le nom de « stablecoin sandwiching ». Dans ce schéma, des fintechs convertissent des reais en stablecoins et les utilisent pour effectuer des paiements internationaux.
Le Brésil a déjà interdit cette pratique. La résolution n° 561/2026 de la BCB, entrée en vigueur le 1er octobre 2026, interdit expressément le stablecoin sandwiching.
Les propos de novembre n'annonçaient donc pas une nouvelle règle. Ils expliquaient, en termes assez directs, la façon dont le régulateur considère l'activité que cette règle devait empêcher.
La formulation compte. Qualifier une pratique de manquement à la conformité est une chose. La relier au blanchiment d'argent augmente considérablement les enjeux pour toute entreprise qui teste encore les limites.
Cette position s'appuie aussi sur des travaux antérieurs. Les résolutions n° 519 à 521, introduites de la fin 2025 au début 2026, ont reclassé les transactions impliquant des stablecoins adossés à une monnaie fiduciaire comme des opérations de change placées sous la supervision de la BCB.
Cette reclassification est cruciale. Dès lors qu'un transfert en stablecoin est considéré comme une opération de change, il est soumis à l'ensemble des règles applicables aux opérations de change.
Ces règles comprennent les exigences de lutte contre le blanchiment d'argent (LBC) et contre le financement du terrorisme (LFT). La reclassification ouvre également la possibilité d'une taxation.
Une taxe qui n'a pas encore été adoptée
Sur le plan fiscal, la BCB a proposé une taxe de 3,5 % sur les transactions transfrontalières en stablecoins. Cette proposition s'est heurtée à des difficultés.
La proposition a suscité une forte opposition de la part des groupes du secteur et des instances du Congrès, et sa mise en œuvre a été reportée. Pour l'instant, le prélèvement reste une proposition, et non une ligne figurant sur le reçu de paiement de quiconque.
Une future discussion réglementaire devrait restreindre davantage la participation des fintechs et pourrait réorienter l'activité de transferts de fonds vers les banques traditionnelles.
Comment le Brésil en est arrivé là
Le cadre réglementaire brésilien des cryptoactifs se construit depuis un certain temps. Son fondement est la loi n° 14.478, promulguée en 2022, qui a posé les bases d'un cadre détaillé couvrant les actifs virtuels.
Depuis 2025, la BCB a publié une série de résolutions qui ont précisé ce cadre. Le régulateur a imposé des exigences d'agrément aux prestataires de services sur actifs virtuels, ou VASP, y compris les plateformes d'échange, les courtiers et les dépositaires qui gèrent des cryptoactifs pour le compte de clients.
Le renforcement des agréments a aussi des conséquences en matière de capital. Selon certaines informations, près d'un tiers des prestataires de services sur actifs virtuels pourraient ne pas satisfaire aux nouvelles exigences de capital.
Ce que cela signifie pour les fintechs et les utilisateurs de stablecoins
L'effet le plus immédiat touche les fintechs brésiliennes qui s'appuyaient sur les stablecoins pour le traitement des paiements. Avec l'interdiction du sandwiching et l'association publique de cette pratique au blanchiment d'argent par les autorités, le risque de conformité s'est accru pour tout dispositif qui s'en rapproche.
Tout produit qui convertit des reais en stablecoins pour des transferts à l'étranger doit désormais démontrer clairement sa conformité au cadre des opérations de change et intégrer des contrôles LBC et LFT complets.
Si près d'un tiers des VASP ne satisfont pas aux exigences de capital, les entreprises mieux dotées en fonds propres pourraient gagner des parts de marché et de clients.
Parmi les évolutions à suivre figurent la prochaine discussion réglementaire sur la participation des fintechs aux transferts de fonds, la réapparition éventuelle de la taxe transfrontalière de 3,5 % et le nombre de VASP qui satisferont aux exigences de capital.