
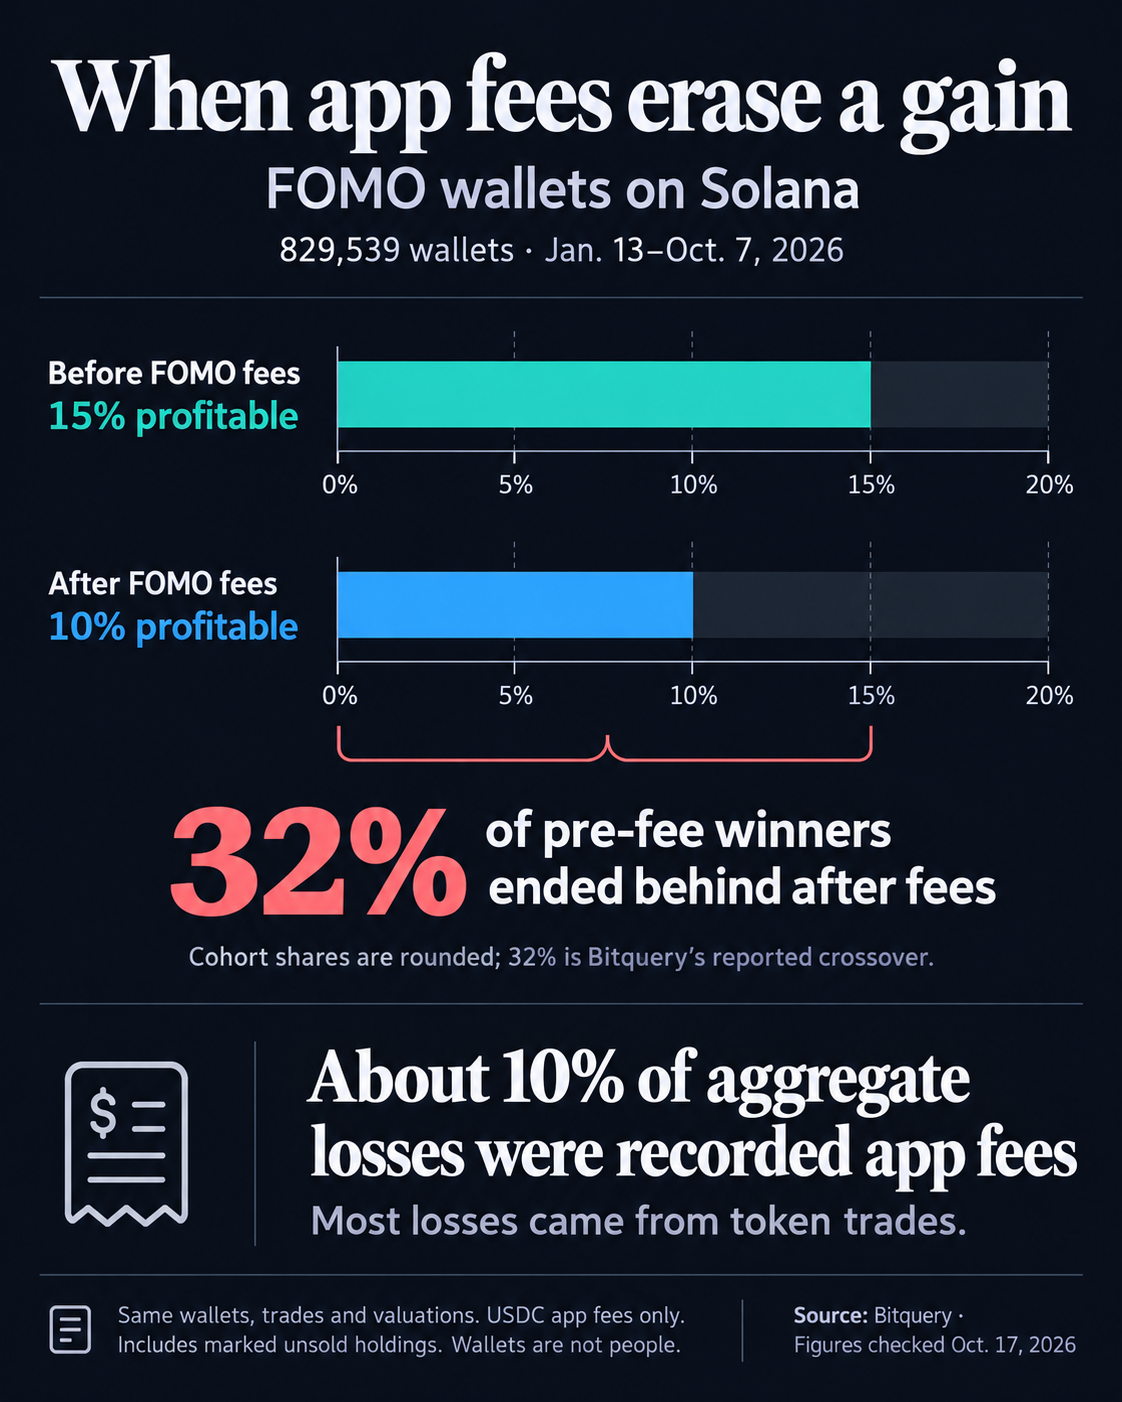
La comparación de Bitquery mantiene constantes las billeteras, las operaciones y el método de valoración. Lo que cambia es si se restan los pagos registrados de $USDC a FOMO. La cifra del 32% se refiere a las billeteras que tenían ganancias antes de esas comisiones, no al 32% de todas las incluidas en el estudio.
Las proporciones del 15% y el 10% están redondeadas, por lo que no es posible reconstruir con precisión a partir del gráfico el tamaño de ese grupo con ganancias antes de las comisiones. El 32% en el punto de equilibrio es un resultado que Bitquery reportó por separado.
Para cada billetera, el estudio combinó los ingresos por ventas con el valor de las monedas no vendidas al 7 de octubre y, luego, restó el gasto en adquisiciones y las comisiones de FOMO. También incluyó las operaciones que esas mismas billeteras hicieron fuera de la app con las monedas analizadas. El resultado es más amplio que las ventas realizadas solo en la app e incluye tenencias valoradas que no se habían vendido.
La comparación mide el impacto contable de una comisión. No se ha probado cómo cambiaría el comportamiento de trading con otra estructura de precios: unas comisiones más bajas podrían ir acompañadas de diferentes elecciones de monedas, momentos o frecuencias de operación, con resultados distintos.
Un resultado positivo estrecho es especialmente vulnerable: las comisiones registradas de la app pueden superar la ganancia total. Esto explica cómo las comisiones pueden cambiar quién alcanza el punto de equilibrio y, aun así, representar una minoría del dinero perdido.
Cuánto cuestan las comisiones de FOMO en una operación pequeña
Las comisiones históricas no pueden extrapolarse como si fueran un único precio universal. En su estudio de billeteras, Bitquery observó que la comisión más común fue de 95 centavos hasta julio y de 10 centavos a partir de agosto. La estructura de comisiones actual de FOMO, consultada el 29 de octubre, describe varias rutas de Solana con distintos mínimos.
En la ruta con la comisión más baja, el cargo publicado es de 0.1 $USDC para montos inferiores a 5 $USDC, del 2% entre 5 y 47.5 $USDC, de 0.95 $USDC entre 47.50 y 190 $USDC, y del 0.5% a partir de 190 $USDC. Otras rutas cobran el 0.5% con un mínimo de 0.95 $USDC. FOMO dice que la disponibilidad de las rutas cambia entre operaciones.
En una orden pequeña, el mínimo puede importar más que el porcentaje anunciado:
Los ejemplos ilustran la estructura estándar publicada antes de los descuentos; las comisiones reales dependen de la ruta y del token. La app también indica una tasa del 0.05% para ciertos tokens principales, con mínimos para operaciones pequeñas, y anuncia descuentos por referidos. Esas excepciones hacen que sea importante consultar la cotización de la propia transacción.
La tabla muestra una operación. FOMO cobra tanto por las compras como por las ventas, así que la comisión de entrada por sí sola no refleja el costo de abrir y cerrar una posición. La comisión de salida y el monto que realmente se recibe al vender también influyen en que un operador alcance el punto de equilibrio.
Las condiciones de FOMO, actualizadas el 26 de octubre, indican que las comisiones al contado dependen del monto, el token y la ruta. Señalan que la comisión mostrada para la transacción prevalece sobre los ejemplos generales, pero no garantizan que se aplique la comisión mostrada. Las condiciones también distinguen entre la comisión de FOMO y los costos de terceros, que pueden cambiar entre la cotización y la liquidación.
La documentación de comisiones de Solana especifica una comisión base de 5000 lamports por firma, más una comisión de priorización opcional. Esto describe el mecanismo de cobro de la red, no fija el precio comercial por usar una app de trading.
FOMO dice que cubre el gas de Solana, las comisiones de prioridad y la renta de tokens, por lo que, según su descripción publicada, los usuarios no pagan esos conceptos por separado. Sumarlos otra vez a la comisión cotizada de la app exageraría el costo de esa factura en particular. Los cargos de los pools o de los contratos de tokens, así como las diferencias entre los precios de ejecución previstos y reales, siguen siendo factores aparte.
Otra auditoría de Bitquery sobre comisiones y propinas de apps ilustra por qué hay que tratar estas categorías con cuidado. Registró 422 millones de dólares recaudados por 25 apps coincidentes en 711 millones de swaps con comisión, del 30 de octubre de 2025 al 30 de agosto de 2026. Esas fechas y esa población de billeteras no corresponden al estudio de rentabilidad de FOMO.
Esa auditoría reportó una tasa histórica de comisión de FOMO con una mediana diaria del 1.85%. El estudio de resultados reportó alrededor del 0.5% del volumen en dólares operado durante su propio período. Las distintas ponderaciones y períodos hacen que las dos cifras respondan a preguntas diferentes; ninguna es una cotización general para una operación de hoy.
La auditoría más amplia también distingue entre comisiones de apps, propinas de Jito, propinas a los servicios de inclusión y cargos de red, mientras excluye las comisiones de los pools. No se pueden atribuir sus totales a la cohorte posterior de billeteras de FOMO para obtener una estimación del costo total.
Con comisiones más bajas, sigue existiendo el riesgo del token
Bitquery reportó medianas separadas de 130 dólares gastados en monedas, unos 4 dólares pagados en comisiones de FOMO y una pérdida total de 25 dólares. Estas cifras describen las distribuciones entre billeteras y no pueden restarse para calcular el resultado de un operador representativo. Las comisiones registradas de la app sumaron unos 40 millones de dólares.
La pérdida estimada en dólares fue más sensible a las tenencias no vendidas que a la proporción de billeteras con ganancias. La pérdida de referencia de Bitquery, de unos 395 millones de dólares, pasó a 204 millones de dólares al usar los últimos precios sin límite, o a 490 millones de dólares cuando los tokens no vendidos se valoraron en cero. Cada estimación usa una valoración distinta de las tenencias que seguían en propiedad al final del estudio.
La rentabilidad de la cartera completa después de comisiones se mantuvo entre el 9 % y el 12 % con supuestos alternativos. Que el resultado persista importa más para la cuestión de las comisiones que la valoración exacta de cada token restante: la mayoría de las carteras estaba en pérdidas, incluso cuando cambiaba la estimación de las pérdidas.
La cobertura está limitada por la falta de datos de algunos mercados y otras lagunas, la exclusión de monedas que ya se tenían antes del 13 de enero y los totales de comisiones solo en $USDC. Los resultados describen la cohorte registrada de Solana bajo esos supuestos.
La cobertura reciente de CryptoSlate sobre si se pueden replicar las ganancias de las clasificaciones y sobre las compras tempranas a medida que se acortaban los intervalos de Solana examinó distintos obstáculos para obtener rendimientos con el trading. La comparación de FOMO añade a ese debate un efecto medible de los precios de la aplicación.
La prueba de equilibrio es lo que queda después de los cargos de entrada y salida de la aplicación. Un acceso más barato puede preservar una ganancia pequeña o reducir una pérdida.