
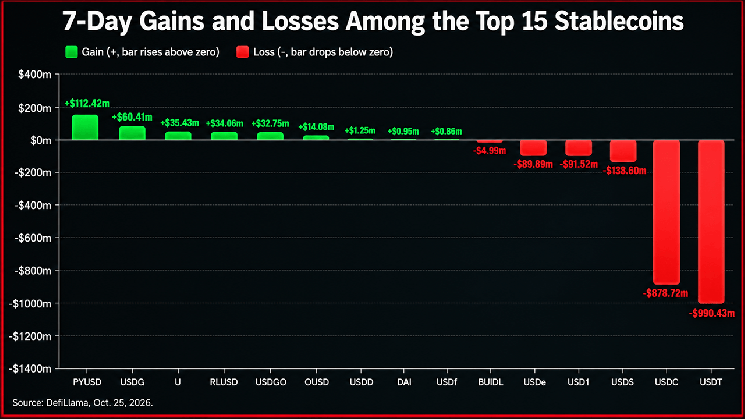
$USDC пострадал сильнее всех на фоне сокращения балансов стейблкоинов
По данным Defillama на 25 октября, рыночная капитализация $USDT, крупнейшего стейблкоина, составляла $182.423 млрд, снизившись за 7 дней на $990.43 млн, а за 30 дней на $1.29 млрд. $USDC пострадал значительно сильнее. Его капитализация составила $71.743 млрд после сокращения на $878.72 млн за неделю и на $4.69 млрд за месяц. Совокупное сокращение за 7 дней у 15 крупнейших стейблкоинов достигло примерно $1.90 млрд.
У 13 токенов, для которых на Defillama доступны месячные данные, чистое сокращение составило $5.82 млрд, причем на $USDC пришлось примерно 80% этой суммы. К снижению присоединились и другие известные стейблкоины. USDe от Ethena потерял $305.61 млн за 30 дней, а USD1 от World Liberty Financial сократился на $444.67 млн, то есть на 10.10%. Но не все понесли серьезные потери. PYUSD от Paypal прибавил $239.53 млн за 30 дней, а USDf от Falcon вырос на $511.16 млн, или на 42.32%.
Почему сокращение предложения стейблкоинов вызывает опасения по поводу медвежьего рынка
Стейблкоины служат для криптовалют тем же, чем наличные: они позволяют инвесторам переходить между цифровыми активами, не возвращаясь каждый раз к традиционным банковским каналам. Когда пользователи выпускают стейблкоины, объем их обращения обычно растет. Когда держатели обменивают токены на фиатную валюту, объем обращения сокращается, что может изымать капитал, который в противном случае мог бы пойти на покупку биткоина, эфира или других криптовалют. Это объясняет, почему трейдеры считают устойчивое сокращение предложения стейблкоинов медвежьим сигналом для ликвидности. Исторические эпизоды подтверждают эту связь.
Рост предложения стейблкоинов сопровождал бычий рынок 2020-2021 годов и последующее восстановление, тогда как сокращение после краха Terra в 2022 году совпало с затяжным спадом на криптовалютном рынке. Цена биткоина, близкая к $80,000, добавляет еще один нюанс: она значительно ниже октябрьского рекорда 2025 года, близкого к $126,000. Тем не менее одни лишь данные о предложении не позволяют установить, вызвали ли погашения давление со стороны продавцов или просто последовали за ухудшением рыночной конъюнктуры.
Токенизированные казначейские облигации усложняют аргумент о запасе свободных средств
Здесь общепринятая точка зрения дает сбой. Токенизированные продукты на базе казначейских облигаций США, включая BUIDL от Blackrock и USDY от Ondo, представляют собой приносящую доход альтернативу традиционным платежным стейблкоинам. Их совокупная капитализация также сократилась: по данным rwa.xyz, с $16.2 млрд 12 августа до $14.65 млрд 25 октября, то есть на $1.55 млрд.
Однако считать эти погашения эквивалентом вывода средств из стейблкоинов значит упускать важное различие. Инвесторы в казначейские облигации могут погасить свои позиции, чтобы приобрести стейблкоины, купить рискованные активы или вернуть капитал на традиционные финансовые счета. Важнее, куда направляются эти деньги, а не сам факт погашения.
Даже в случае со стейблкоинами снижение предложения само по себе не доказывает, что инвесторы уходят с рынка. Изменение регулирования, предпочтений в выборе обеспечения и скорости оборота транзакций может влиять на балансы, не вызывая эквивалентного сокращения доступной торговой ликвидности.
Рынок объемом $300 млрд ставит перед трейдерами более сложный вопрос
Сокращение рынка стейблкоинов реально, и многомиллиардное снижение капитализации $USDC заслуживает внимания. Но совокупное предложение является грубым инструментом для оценки намерений инвесторов. Более полную картину доступной для использования ликвидности дают балансы на биржах, закономерности выпуска, направления погашений и движение капитала в приносящие доход инструменты.
Для трейдеров, которые считают каждый исчезнувший стейблкоин предвестником медвежьего рынка, вопрос заключается не просто в том, сколько цифровых долларов осталось. Важно понять, покинули ли эти деньги игру или лишь сменили форму.
Главное/заглавное изображение: недельные показатели Defillama.com.