
Сентябрьское исследование показало, что реализованные спреды туда-обратно для сделок Solana, направленных вне агрегаторов, были шире в пяти из шести крупных проприетарных venues ликвидности, что говорит о том, что доступ к одному и тому же пулу не означал доступа к сопоставимым торговым условиям.
Этот результат ставит маршрут в центр сравнения цен. Пул может проводить расчёты по сделкам в публичном блокчейне, в то время как котировки в нём контролирует один оператор. Поэтому сравнение одних только адресов пулов упускает важную часть сделки: то, как к ней пришёл ордер.
Препринт Озана Солмаза, Лиобы Хаймбах и Джейсона Милионниса, опубликованный 29 сентября, рассматривал проприетарные автоматические маркет-мейкеры, или propAMM, в сетях Solana, Base и Monad. Наблюдения охватывают период с 1 сентября 2025 года по 31 августа 2026 года, при этом для более новых развёртываний они начинаются позже. Вывод по Solana представляет собой историческую связь между классом маршрутизации и реализованными спредами, а не измерение того, что сегодня предоставляет каждый интерфейс.
Один и тот же пул, но наблюдаемые условия различаются
Агрегатор ищет ликвидность сразу на нескольких venues и может разделить ордер между ними. Jupiter является одним из таких провайдеров маршрутизации в Solana. propAMM - это venue, предоставляющий ликвидность: один оператор держит запас средств и может напрямую обновлять цены, не дожидаясь, пока сделка изменит резервы пула.
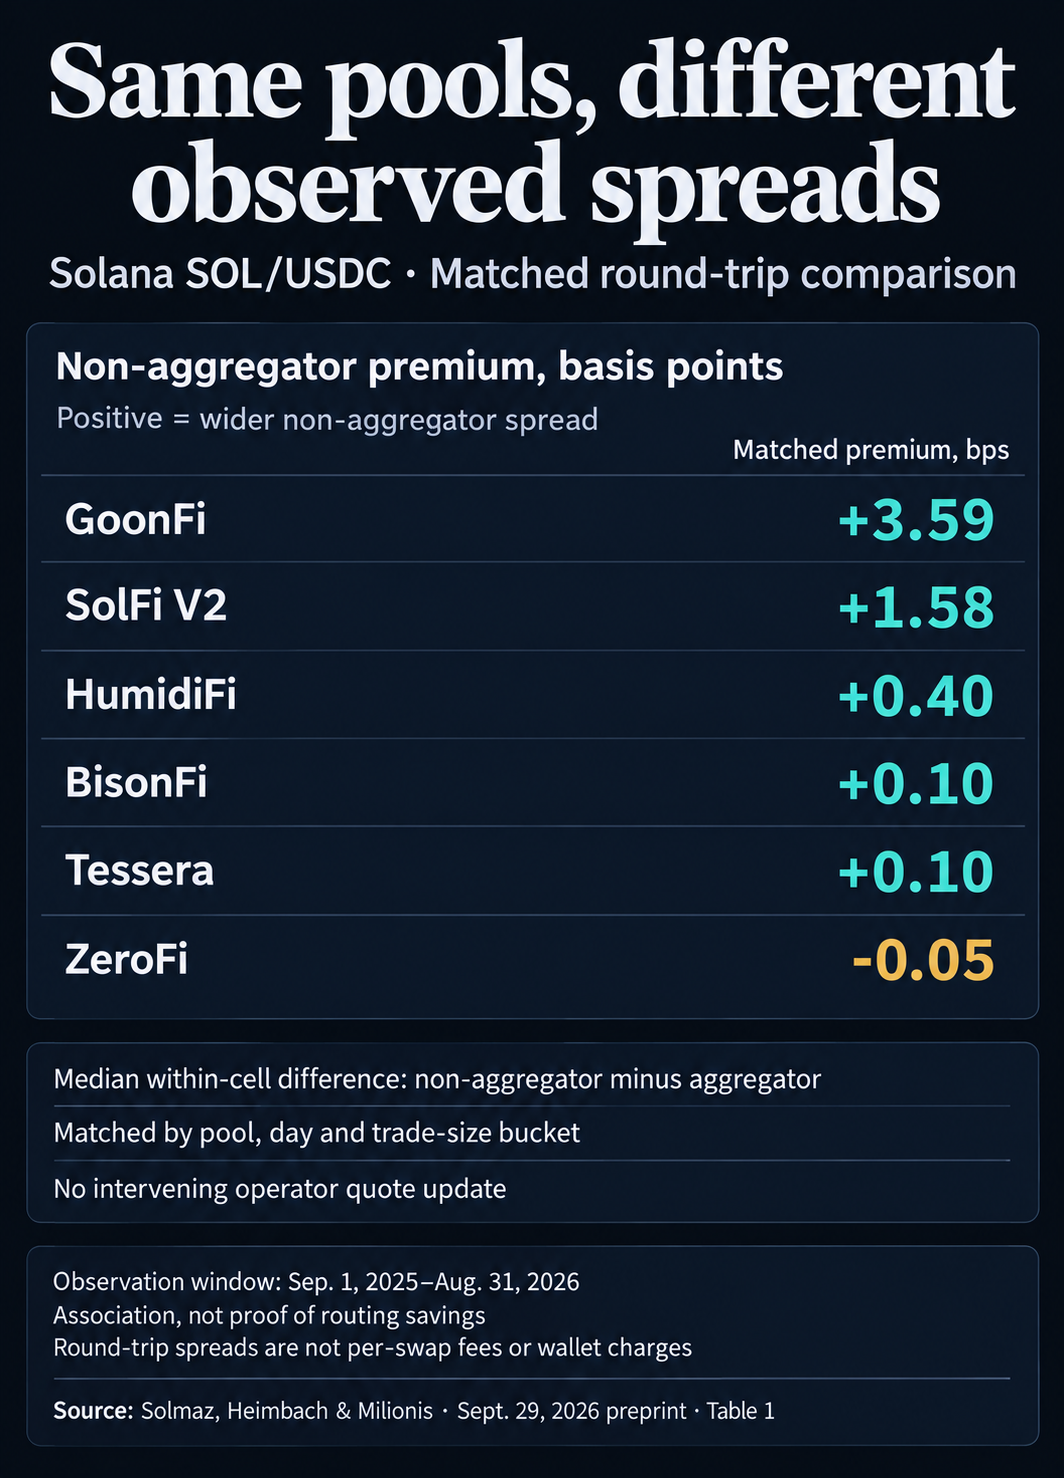
В исследовании сравнивались потоки агрегаторов и не-агрегаторов внутри шести крупнейших измеренных propAMM в Solana для $SOL/USDC. Для оценки реализованного спреда туда-обратно исследователи сопоставляли последовательные исполнения на противоположных сторонах одного и того же пула, в пределах 25 слотов и при размерах сделок, отличающихся не более чем в два раза. Между ними не должно было быть обновления котировок оператором, а обе стороны должны были относиться к одному классу маршрутизации.
Затем исследователи сравнивали классы внутри групп, заданных пулом, днём и диапазоном размера сделки. Это делает проверку более информативной, чем сравнение несвязанных venues или ордеров разного размера. Тем не менее речь идёт о сопоставлении наблюдаемых сделок: два исполнения не обязательно составляют реальный цикл покупки и продажи одного клиента.
| Venue | Медианный спред агрегаторов, б.п. | Медианный спред не-агрегаторов, б.п. | Сопоставленная премия не-агрегаторов, б.п. | Группы с более широким спредом у не-агрегаторов |
|---|---|---|---|---|
| HumidiFi | 0,09 | 0,86 | +0,4 | 77% |
| BisonFi | 0,71 | 1,01 | +0,1 | 76% |
| Tessera | 0,9 | 0,93 | +0,1 | 68% |
| SolFi V2 | 3,88 | 4,9 | +1,58 | 82% |
| GoonFi | 0,78 | 4,39 | +3,59 | 83% |
| ZeroFi | 1,52 | 1,5 | -0,05 | 41% |
Один базисный пункт равен 0,01 процентного пункта. Различие между столбцами важно. Общие медианы Tessera составляли 0,9 и 0,93 базисного пункта, а медианная сопоставленная премия - 0,1 базисного пункта. Сопоставленный результат получен путём сравнения двух классов внутри каждой группы до обобщения этих различий. Вычитание отображённых общих медиан ответило бы на другой вопрос.
Для первых пяти venues спреды не-агрегаторов были шире в 68–83% сопоставленных групп, при этом сообщённые точные p-значения знакового теста были ниже 0,001. ZeroFi показал обратную картину по сопоставленной медиане, с небольшой отрицательной премией.
Это разрывы цен туда-обратно, а не комиссии за отдельные свопы. Классификация также не выделяет обычных розничных клиентов: поток не-агрегаторов может отличаться по своим характеристикам от потока агрегаторов. Сопоставление по пулу, дню и размеру уменьшает часть различий между группами, но не превращает сравнение в рандомизированную проверку того, что происходит, когда один и тот же человек меняет интерфейсы.
Экономическое объяснение начинается с устаревших цен. Пассивный пул может терять деньги, когда другой трейдер действует на движении рынка раньше, чем цена пула догоняет его. Операторы propAMM могут отправлять обновления цен без исполнения свопа, что снижает этот риск, если их обновления поступают раньше входящих сделок.
Эта возможность может приносить выгоду оператору за счёт меньших потерь из-за устаревших цен. В выборке по Solana поток агрегаторов также был связан с более узкими сопоставленными спредами на большинстве измеренных venues.
В статье приведён более прямой пример механизма на Base. В реализации Tessera, которую исследователи декодировали там, они выделили шесть компонентов комиссии: базовый, возрастной, приоритетный, режимный, по умолчанию и адресный. Отправитель транзакции и контракт, вызывающий интерфейс Tessera, могут влиять на обработку значений по умолчанию и адреса, включая исключения и штрафы.
Это показывает, как проприетарный venue может сделать идентификацию вызывающей стороны частью ценообразования исполнения. Это свидетельство о проверенной реализации на Base, а не доказательство того, что развёртывание Tessera в Solana или любой другой propAMM в Solana использует тот же код или те же правила комиссий.
Отдельный вопрос заключается в том, сохраняется ли выгодная котировка до момента расчёта. Исследователи задокументировали снижение комиссий Base Tessera ближе к концу блока и их рост ближе к началу блока, что помогает объяснить различия между котировкой предыдущего блока и итоговым исполнением. Исторических данных о котировках Solana у них явно не было, поэтому подтвердить аналогичный разрыв между котировкой и исполнением в Solana они не смогли.
В мартовском расследовании агрегатора 0x также сообщалось о расхождениях между котировкой и исполнением в Base, связанных с таймингом Flashblock и изменениями спреда. Эти выводы относятся к данной сети и к расследованию заинтересованного провайдера маршрутизации.
Комиссии кошелька отвечают на другой вопрос
Комиссия кошелька может влиять на сумму, которую получает трейдер, даже если базовый пул предлагает конкурентоспособные условия. Актуальное раскрытие информации о свопах Phantom, проверенное 2 ноября, указывает комиссию 0,85% для большинства свопов с исключениями, а также переменные сетевые комиссии. К исключениям относятся указанные потоки счёта Cash и депозиты на баланс perps.
Комиссия кошелька измеряет иное, чем круговой спред из статьи. Ценовое воздействие описывает, как размер самого ордера влияет на его цену. Проскальзывание описывает изменение между котировкой и исполнением. Допуск проскальзывания задаёт, какое ухудшение допускает транзакция; его повышение не создаёт фиксированной комиссии, но допускает худшее исполнение.
Текущая документация API Jupiter показывает, почему название интерфейса тоже оставляет вопросы без ответа. Её путь управляемых ордеров позволяет конкурировать Metis, JupiterZ, Dflow и OKX, а путь настраиваемой сборки использует только Metis. JupiterZ предоставляет ликвидность по запросу котировки, это механизм, отличный от пула on-chain propAMM.
Jupiter документирует платформенную комиссию 2 базисных пункта для свопов $SOL на стейблкоин по пути управляемых ордеров, а для других категорий действуют другие тарифы. Для пути сборки она не указывает комиссию свопа Jupiter, при этом комиссии интеграторов и сетевые издержки остаются отдельными соображениями.
Эти раскрытия описывают доступные интеграции и взимаемые платежи. Они не определяют маршрут, использованный в конкретном свопе Phantom, и не подтверждают, что кошелёк обходит агрегаторы.
Поэтому добавление исторической премии за сопоставленный спред к текущей комиссии кошелька дало бы вводящую в заблуждение оценку экономии. Такое сравнение смешало бы парную статистику кругового спреда со сбором за конкретный своп, не установив, какие издержки были дополнительными или уже отражены в полученной сумме.
Jupiter описывает два подхода к сокращению разрыва между котировкой и исполнением. В её описании оценки исполнения сказано, что маршрутизация учитывает наблюдаемые данные исполнения и симуляцию. В описании JIT Swap кандидатные пулы переносятся в транзакцию и повторно котируются on-chain, поэтому выбранные пулы или разбиение могут измениться, если другое кандидатное распределение даёт лучший результат.
Поэтому полезная проверка заключается в завершённой сделке: использованный маршрут и площадка, соответствующие комиссии и сумма, фактически полученная в сопоставимых условиях.