
Un estudio de septiembre halló diferenciales realizados de ida y vuelta más amplios en las operaciones de Solana enrutadas fuera de los agregadores en cinco de seis grandes venues de liquidez propietarios, lo que sugiere que acceder al mismo pool no significaba acceder a condiciones de negociación comparables.
El resultado coloca la ruta en el centro de la comparación de precios. Un pool puede liquidar operaciones en una blockchain pública mientras un único operador controla sus cotizaciones. Por ello, comparar solo las direcciones de los pools deja fuera una parte importante de la transacción: cómo llegó la orden.
El preprint de Ozan Solmaz, Lioba Heimbach y Jason Milionis, publicado el 29 de septiembre, examinó los creadores de mercado automatizados propietarios, o propAMM, en Solana, Base y Monad. Sus observaciones abarcan desde el 1 de septiembre de 2025 hasta el 31 de agosto de 2026, con inicios posteriores para los despliegues más recientes. El hallazgo sobre Solana es una asociación histórica entre la clase de enrutamiento y los diferenciales realizados, y no una medición de lo que cada interfaz ofrece hoy.
El mismo pool, condiciones observadas distintas
Un agregador busca en varios venues de liquidez y puede dividir una orden entre ellos. Jupiter es uno de esos proveedores de enrutamiento en Solana. Un propAMM es el venue que aporta la liquidez: un único operador proporciona el inventario y puede actualizar los precios directamente, sin esperar a que una operación modifique las reservas del pool.
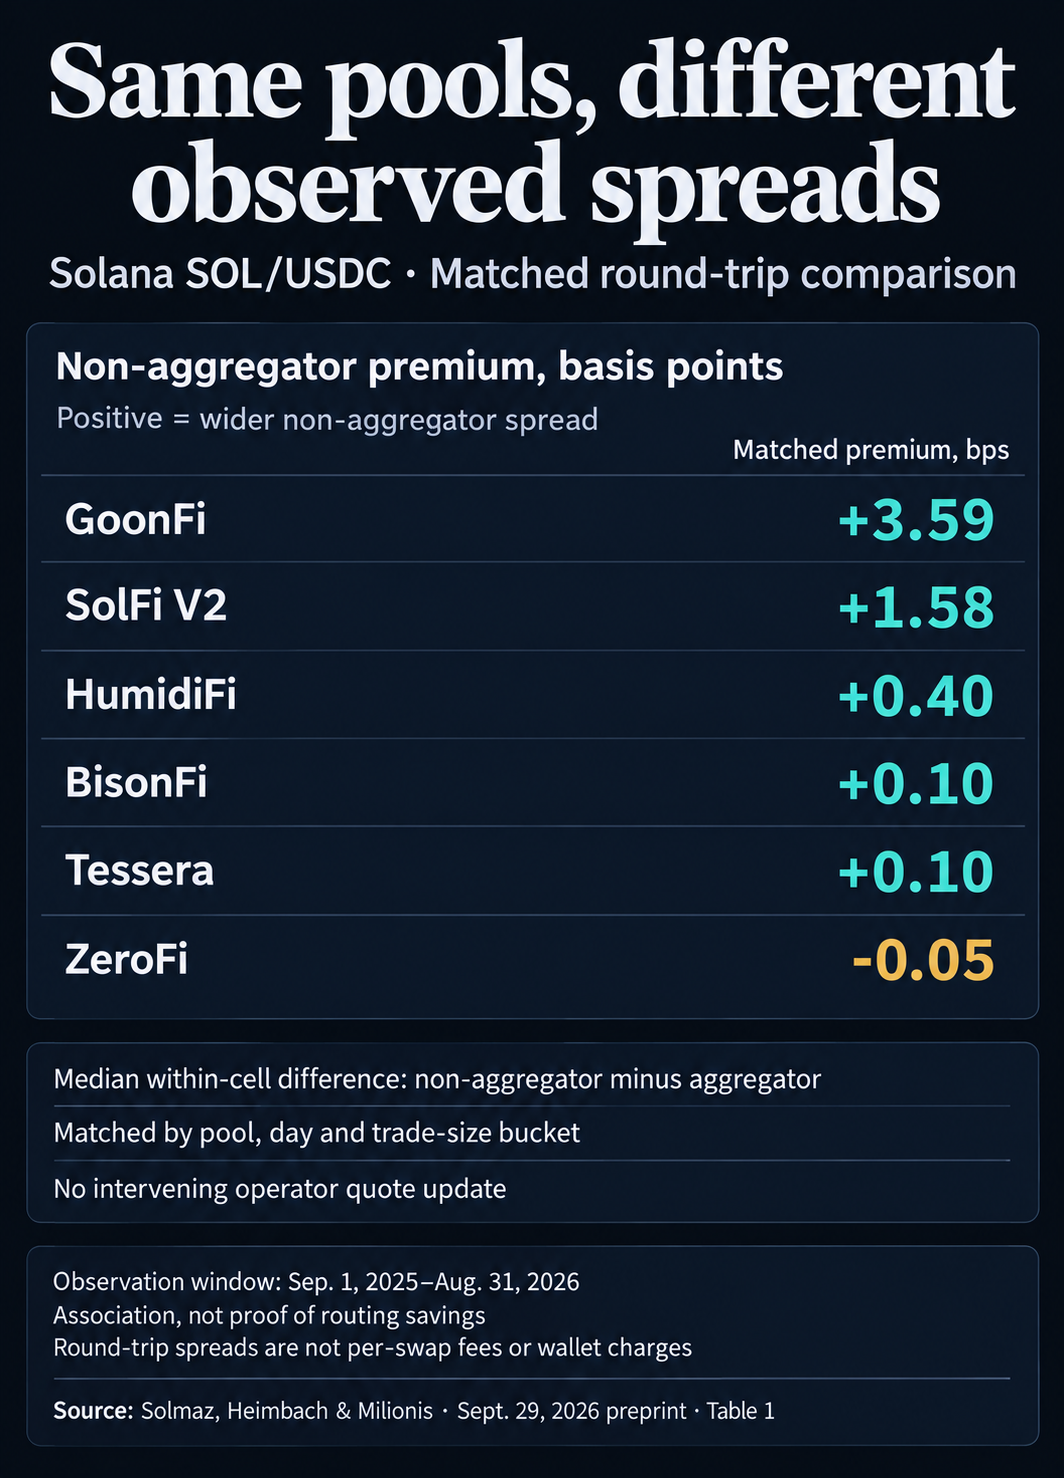
El estudio comparó el flujo de agregadores y de no agregadores dentro de los seis propAMM de Solana medidos más grandes, para $SOL/USDC. Para estimar un diferencial realizado de ida y vuelta, emparejó ejecuciones consecutivas en lados opuestos del mismo pool, dentro de 25 slots y con tamaños de operación que diferían como máximo en un factor de dos. No podía haber una actualización intermedia de cotización por parte del operador, y ambas patas debían pertenecer a la misma clase de enrutamiento.
Los investigadores compararon luego las clases dentro de celdas definidas por pool, día y tramo de tamaño de operación. Eso hace la prueba más informativa que comparar venues no relacionados o órdenes de distinto tamaño. Aun así, empareja operaciones observadas; las dos ejecuciones no tienen por qué formar el recorrido real de compra y venta de un mismo cliente.
| Venue | Mediana del diferencial de agregadores, pb | Mediana del diferencial de no agregadores, pb | Prima emparejada de no agregadores, pb | Celdas con diferencial de no agregadores más amplio |
|---|---|---|---|---|
| HumidiFi | 0.09 | 0.86 | +0.4 | 77% |
| BisonFi | 0.71 | 1.01 | +0.1 | 76% |
| Tessera | 0.9 | 0.93 | +0.1 | 68% |
| SolFi V2 | 3.88 | 4.9 | +1.58 | 82% |
| GoonFi | 0.78 | 4.39 | +3.59 | 83% |
| ZeroFi | 1.52 | 1.5 | -0.05 | 41% |
Un punto básico equivale a 0.01 puntos porcentuales. La distinción entre las columnas importa. Las medianas generales de Tessera fueron 0.9 y 0.93 puntos básicos, mientras que su prima mediana emparejada fue de 0.1 puntos básicos. El resultado emparejado proviene de comparar las dos clases dentro de cada celda antes de resumir esas diferencias. Restar las medianas generales mostradas respondería a una pregunta distinta.
En los primeros cinco venues, los diferenciales de no agregadores fueron más amplios en entre el 68% y el 83% de las celdas emparejadas, con valores p exactos de la prueba de signos informados por debajo de 0.001. ZeroFi fue en sentido contrario en la mediana emparejada, con una prima negativa pequeña.
Se trata de brechas de precio de ida y vuelta, no de comisiones de un swap individual. Tampoco la clasificación identifica a los clientes minoristas habituales: el flujo de no agregadores puede tener características distintas al de los agregadores. Emparejar por pool, día y tamaño reduce algunas diferencias entre los grupos, pero no convierte la comparación en una prueba aleatoria de lo que ocurre cuando una misma persona cambia de interfaz.
La lógica económica parte de los precios desactualizados. Un pool pasivo puede perder dinero cuando otro trader actúa ante un movimiento del mercado antes de que el precio del pool se ponga al día. Los operadores de propAMM pueden enviar actualizaciones de precio sin ejecutar un swap, lo que reduce esa exposición cuando sus actualizaciones llegan antes que las operaciones entrantes.
Esa capacidad puede beneficiar al operador mediante menos pérdidas por precios desactualizados. En la muestra de Solana, el flujo de agregadores también se asoció con diferenciales emparejados más estrechos en la mayoría de los venues medidos.
El artículo ofrece un ejemplo de mecanismo más directo en Base. En la implementación de Tessera que decodificaron allí, los investigadores identificaron seis componentes de comisión: base, antigüedad, prioridad, modo, predeterminado y dirección. El remitente de la transacción y el contrato que llama a la interfaz de Tessera pueden afectar el tratamiento de los componentes predeterminado y de dirección, incluidas las exenciones y penalizaciones.
Esto muestra cómo un venue propietario puede hacer que la identidad del llamador forme parte del precio de ejecución. Es evidencia sobre la implementación de Base inspeccionada, y no una prueba de que el despliegue de Tessera en Solana, ni todos los demás propAMM de Solana, usen el mismo código o las mismas reglas de comisiones.
Una cuestión distinta es si una cotización atractiva se mantiene hasta la liquidación. Los investigadores documentaron disminuciones de las comisiones de Base Tessera cerca del final de los bloques y aumentos cerca de su inicio, lo que ayuda a explicar las diferencias entre la cotización del bloque anterior y la ejecución final. Explícitamente no disponían de datos históricos de cotizaciones de Solana que permitieran corroborar una brecha análoga entre cotización y ejecución en Solana.
La investigación de marzo del agregador 0x también informó de discrepancias entre cotización y ejecución en Base, relacionadas con la temporización de Flashblock y con cambios en el spread. Sus conclusiones corresponden a esa cadena y a la investigación de un proveedor de enrutamiento interesado.
Las comisiones de la billetera responden a otra pregunta
Un cargo de la billetera puede afectar la cantidad que recibe un trader incluso cuando el pool subyacente ofrece condiciones competitivas. La divulgación vigente de Phantom sobre swaps, consultada el 2 de noviembre, indica una comisión del 0,85% para la mayoría de los swaps, con excepciones, junto con comisiones de red variables. Las excepciones incluyen flujos específicos de cuentas Cash y depósitos en un saldo de perps.
Esa comisión de la billetera es una medición distinta del spread de ida y vuelta del artículo. El impacto en el precio describe cómo el tamaño de una orden afecta su propio precio. El slippage describe el movimiento entre la cotización y la ejecución. La tolerancia de slippage establece cuánto deterioro permite una transacción; aumentarla no crea una comisión fija, pero permite una ejecución peor.
La documentación actual de la API de Jupiter muestra por qué la etiqueta de la interfaz también deja preguntas sin respuesta. Su ruta de órdenes gestionadas permite competir a Metis, JupiterZ, Dflow y OKX, mientras que su ruta de construcción personalizable usa solo Metis. JupiterZ aporta liquidez por solicitud de cotización, un mecanismo distinto de un pool propAMM en cadena.
Jupiter documenta una comisión de plataforma de 2 puntos básicos para swaps de $SOL a stablecoin en la ruta de órdenes gestionadas, con otros esquemas para otras categorías. No indica ninguna comisión de swap de Jupiter en la ruta de construcción, aunque los cargos de integradores y los costos de red siguen siendo consideraciones aparte.
Estas divulgaciones describen las integraciones disponibles y los cargos. No identifican la ruta utilizada en un swap concreto de Phantom ni establecen que una billetera evite a los agregadores.
Sumar una prima histórica de spread emparejado a una comisión actual de la billetera produciría, por tanto, una estimación engañosa de ahorro. La comparación mezclaría un estadístico de ida y vuelta emparejado con un cargo sobre un swap particular, sin establecer qué costos fueron incrementales o ya estaban reflejados en el monto entregado.
Jupiter describe dos enfoques para reducir la brecha entre cotización y ejecución. Su descripción de la estimación de ejecución indica que el enrutamiento incorpora datos de ejecución observados y simulación. Su descripción de JIT Swap indica que los pools candidatos se incorporan a la transacción y se vuelven a cotizar en cadena, lo que permite que cambien los pools seleccionados o la división si otra asignación candidata ofrece un mejor resultado.
La prueba útil es, por tanto, la operación completada: la ruta y el venue utilizados, los cargos pertinentes y el monto efectivamente entregado en condiciones comparables.