
Eine im September veröffentlichte Studie stellte fest, dass Solana-Trades, die außerhalb von Aggregatoren geleitet wurden, bei fünf von sechs großen proprietären Liquiditätsplätzen breitere realisierte Round-Trip-Spreads aufwiesen. Das deutet darauf hin, dass der Zugang zum selben Pool nicht gleichbedeutend mit vergleichbaren Handelsbedingungen war.
Das Ergebnis rückt den Handelsweg in den Mittelpunkt des Preisvergleichs. Ein Pool kann Trades auf einer öffentlichen Blockchain abwickeln, während ein einzelner Betreiber seine Kurse kontrolliert. Der bloße Vergleich von Pool-Adressen lässt daher einen wichtigen Teil der Transaktion außer Acht: wie der Auftrag eingegangen ist.
Das Preprint von Ozan Solmaz, Lioba Heimbach und Jason Milionis, veröffentlicht am 29. September, untersuchte proprietäre automatisierte Market Maker, sogenannte propAMMs, auf Solana, Base und Monad. Die Beobachtungen umfassen den Zeitraum vom 1. September 2025 bis zum 31. August 2026, bei neueren Einsätzen mit späterem Beginn. Der Solana-Befund ist eine historische Zusammenhang zwischen Routing-Klasse und realisierten Spreads und keine Messung dessen, was heute jede Benutzeroberfläche bietet.
Derselbe Pool, unterschiedlich beobachtete Konditionen
Ein Aggregator durchsucht mehrere Liquiditätsplätze und kann einen Auftrag auf diese aufteilen. Jupiter ist ein solcher Routing-Anbieter auf Solana. Ein propAMM ist der Liquiditätsplatz, der die Liquidität bereitstellt: Ein einzelner Betreiber stellt das Inventar bereit und kann Preise direkt aktualisieren, ohne darauf warten zu müssen, dass ein Trade die Reserven des Pools verändert.
Die Studie verglich Aggregator- und Nicht-Aggregator-Flows innerhalb der sechs größten gemessenen Solana-propAMMs für $SOL/USDC. Um einen realisierten Round-Trip-Spread zu schätzen, paarten die Forscher aufeinanderfolgende Fills auf gegenüberliegenden Seiten desselben Pools, innerhalb von 25 Slots und mit Handelsgrößen, die sich höchstens um den Faktor zwei unterschieden. Dazwischen durfte kein Kursupdate des Betreibers liegen, und beide Seiten mussten zur selben Routing-Klasse gehören.
Anschließend verglichen die Forscher die Klassen innerhalb von Zellen, die nach Pool, Tag und Handelsgrößen-Bucket definiert waren. Dadurch wird der Test aussagekräftiger als ein Vergleich unabhängiger Plätze oder unterschiedlich großer Aufträge. Dennoch werden beobachtete Trades paarweise verglichen; die beiden Fills müssen nicht die tatsächliche Kauf- und Verkaufsabfolge eines einzelnen Kunden darstellen.
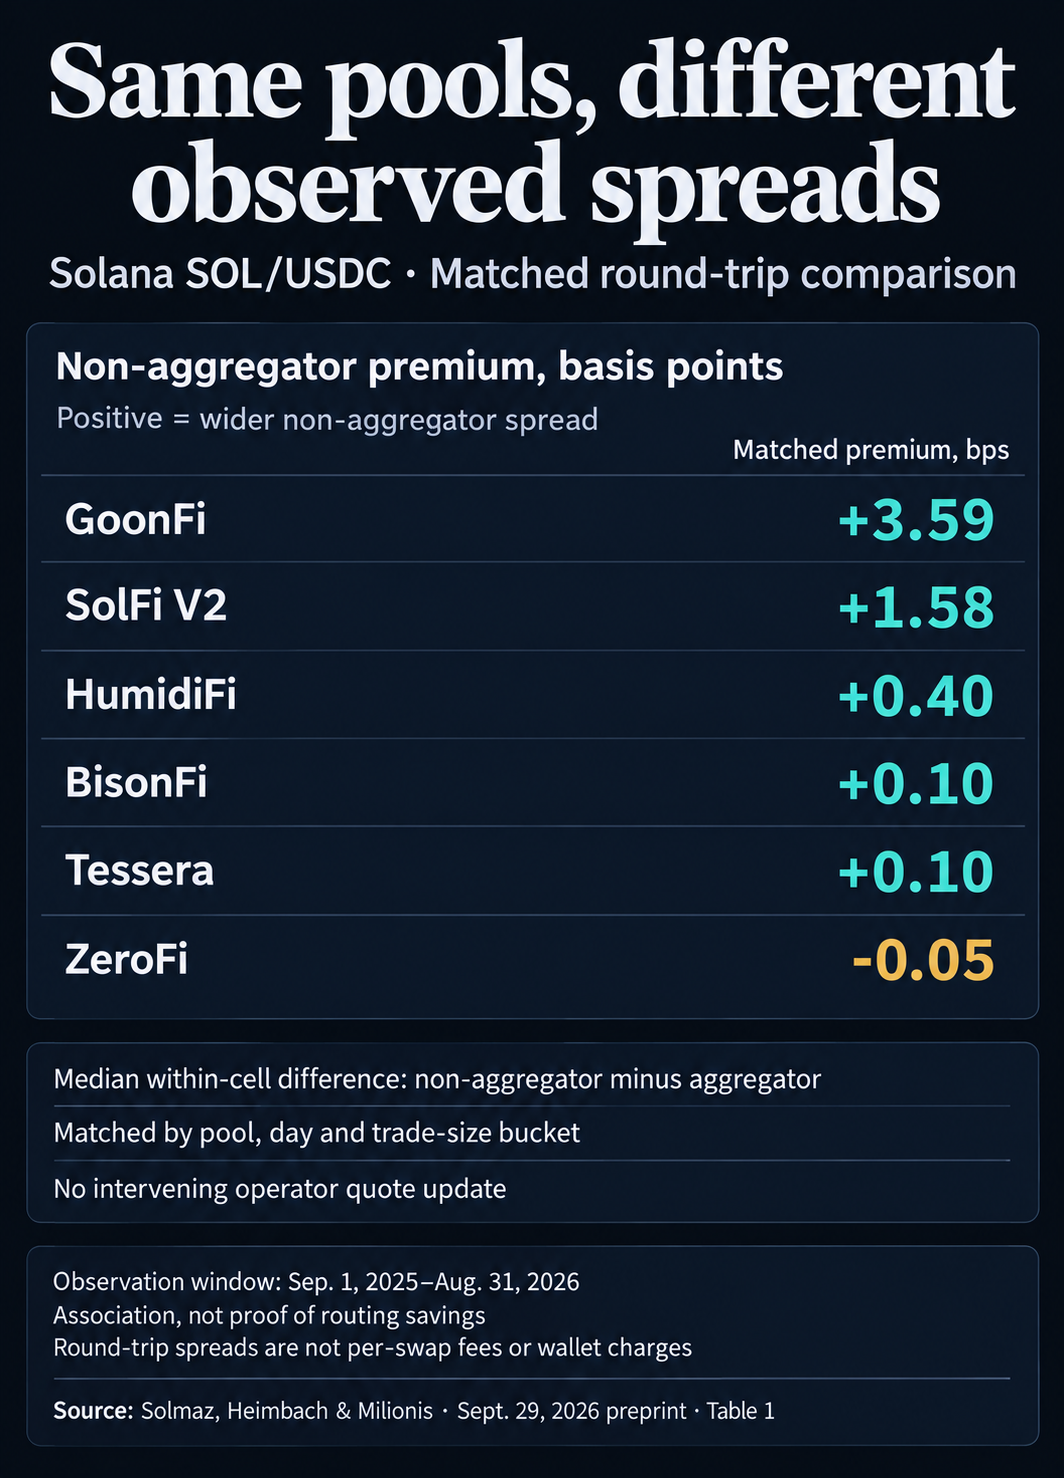
| Platz | Median-Spread Aggregator, bps | Median-Spread Nicht-Aggregator, bps | Gematchte Prämie Nicht-Aggregator, bps | Zellen mit breiterem Spread bei Nicht-Aggregator |
|---|---|---|---|---|
| HumidiFi | 0,09 | 0,86 | +0,4 | 77 % |
| BisonFi | 0,71 | 1,01 | +0,1 | 76 % |
| Tessera | 0,9 | 0,93 | +0,1 | 68 % |
| SolFi V2 | 3,88 | 4,9 | +1,58 | 82 % |
| GoonFi | 0,78 | 4,39 | +3,59 | 83 % |
| ZeroFi | 1,52 | 1,5 | -0,05 | 41 % |
Ein Basispunkt entspricht 0,01 Prozentpunkten. Der Unterschied zwischen den Spalten ist wichtig. Die Gesamtmediane von Tessera lagen bei 0,9 und 0,93 Basispunkten, während die mediane gematchte Prämie 0,1 Basispunkte betrug. Das gepaarte Ergebnis entsteht, indem die beiden Klassen innerhalb jeder Zelle verglichen werden, bevor die Differenzen zusammengefasst werden. Die Differenz der angezeigten Gesamtmediane würde eine andere Frage beantworten.
Bei den ersten fünf Plätzen waren die Nicht-Aggregator-Spreads in 68 % bis 83 % der gematchten Zellen breiter, mit angegebenen exakten Vorzeichentest-p-Werten unter 0,001. ZeroFi zeigte beim gematchten Median das Gegenteil, mit einer kleinen negativen Prämie.
Dabei handelt es sich um Round-Trip-Preisunterschiede, nicht um einzelne Swap-Gebühren. Die Klassifizierung identifiziert auch keine gewöhnlichen Privatkunden: Nicht-Aggregator-Flows können sich von Aggregator-Flows unterscheiden. Das Matching nach Pool, Tag und Größe verringert einige Unterschiede zwischen den Gruppen, macht den Vergleich aber nicht zu einem randomisierten Test dessen, was passiert, wenn dieselbe Person die Benutzeroberfläche wechselt.
Die ökonomische Begründung beginnt bei veralteten Preisen. Ein passiver Pool kann Geld verlieren, wenn ein anderer Händler auf eine Marktbewegung reagiert, bevor der Preis des Pools nachzieht. PropAMM-Betreiber können Preisupdates senden, ohne einen Swap auszuführen, und so dieses Risiko verringern, wenn ihre Updates vor eingehenden Trades eintreffen.
Diese Fähigkeit kann dem Betreiber durch weniger Verluste aus veralteten Preisen nützen. In der Solana-Stichprobe war Aggregator-Flow bei den meisten gemessenen Plätzen auch mit engeren gematchten Spreads verbunden.
Das Papier liefert auf Base ein direkteres Beispiel für den Mechanismus. In der von den Forschern dekodierten Tessera-Implementierung identifizierten sie sechs Gebührenkomponenten: Basis, Alter, Priorität, Modus, Standard und Adresse. Der Absender der Transaktion und der Vertrag, der Tesseras Schnittstelle aufruft, können die Behandlung von Standard und Adresse beeinflussen, einschließlich Ausnahmen und Strafen.
Dies zeigt, wie ein proprietärer Handelsplatz die Identität des Aufrufers zu einem Bestandteil der Ausführungspreise machen kann. Es handelt sich um Belege für die untersuchte Base-Implementierung und nicht um einen Beweis, dass Tesseras Solana-Einsatz oder jeder andere Solana-propAMM denselben Code oder dieselben Gebührenregeln verwendet.
Eine weitere Frage ist, ob ein attraktiver Kurs bis zur Abwicklung Bestand hat. Die Forscher dokumentierten, dass die Gebühren bei Base Tessera gegen Blockende sinken und gegen Blockbeginn steigen, was Unterschiede zwischen dem Kurs des vorherigen Blocks und dem letztlichen Fill teilweise erklärt. Ihnen fehlten ausdrücklich historische Solana-Kursdaten, um eine analoge Kurs-zu-Fill-Lücke bei Solana zu bestätigen.
Die März-Untersuchung des Aggregators 0x berichtete ebenfalls über Diskrepanzen zwischen Kurs und Fill bei Base, die mit dem Timing von Flashblocks und Spread-Änderungen zusammenhängen. Ihre Befunde beziehen sich auf diese Chain und stammen aus der Untersuchung eines interessierten Routing-Anbieters.
Wallet-Gebühren beantworten eine andere Frage
Eine Wallet-Gebühr kann beeinflussen, welchen Betrag ein Trader erhält, auch wenn der zugrunde liegende Pool wettbewerbsfähige Konditionen bietet. Die aktuelle Swap-Offenlegung von Phantom, geprüft am 2. Nov., nennt für die meisten Swaps eine Gebühr von 0,85 %, mit Ausnahmen, sowie variable Netzwerkgebühren. Zu den Ausnahmen gehören bestimmte Cash-Konto-Abläufe und Einzahlungen auf ein Perps-Guthaben.
Diese Wallet-Gebühr ist eine andere Messgröße als der Round-Trip-Spread der Studie. Price Impact beschreibt, wie sich die eigene Größe einer Order auf ihren Preis auswirkt. Slippage beschreibt die Bewegung zwischen Kurs und Ausführung. Eine Slippage-Toleranz legt fest, wie stark sich die Transaktion verschlechtern darf; eine Erhöhung schafft keine feste Gebühr, erlaubt aber einen schlechteren Fill.
Die aktuelle API-Dokumentation von Jupiter zeigt, warum die Bezeichnung in der Oberfläche ebenfalls offene Fragen lässt. Der verwaltete Order-Pfad lässt Metis, JupiterZ, Dflow und OKX konkurrieren, während der anpassbare Build-Pfad nur Metis verwendet. JupiterZ stellt Request-for-Quote-Liquidität bereit, einen anderen Mechanismus als ein On-Chain-propAMM-Pool.
Jupiter dokumentiert eine Plattformgebühr von 2 Basispunkten für $SOL-zu-Stablecoin-Swaps auf dem verwalteten Order-Pfad, für andere Kategorien gelten andere Sätze. Auf dem Build-Pfad nennt sie keine Swap-Gebühr von Jupiter, wobei Gebühren von Integratoren und Netzwerkkosten separat zu berücksichtigen bleiben.
Diese Offenlegungen beschreiben verfügbare Integrationen und Gebühren. Sie nennen nicht die Route eines bestimmten Phantom-Swaps und belegen nicht, dass eine Wallet Aggregatoren umgeht.
Eine historische Spread-Prämie aus der Matched-Analyse zu einer aktuellen Wallet-Gebühr zu addieren, würde daher eine irreführende Schätzung der Ersparnis ergeben. Der Vergleich würde eine gepaarte Round-Trip-Statistik mit einer Gebühr für einen bestimmten Swap vermischen, ohne zu klären, welche Kosten zusätzlich anfielen oder bereits im gelieferten Betrag enthalten sind.
Jupiter beschreibt zwei Ansätze, die Kurs-zu-Fill-Lücke zu verringern. Die Dokumentation zur Ausführungsschätzung besagt, dass das Routing beobachtete Ausführungsdaten und Simulation einbezieht. Die Beschreibung von JIT Swap besagt, dass Kandidaten-Pools in die Transaktion übernommen und on-chain neu bepreist werden, sodass sich die gewählten Pools oder der Split ändern können, wenn eine andere Kandidatenverteilung einen besseren Output bietet.
Der sinnvolle Test ist daher der abgeschlossene Trade: die verwendete Route und Venue, die relevanten Gebühren und der tatsächlich gelieferte Betrag unter vergleichbaren Bedingungen.