暗号資産を読み解く。
NBTCNEWS

最新ニュース · ページ 420

ビットコインの強気相場が「アップトーバー」を示唆、歴史が語ること

さらに、歴史的に弱気な月である9月も、まもなく強気で終わろうとしていた。これにより、10月がさらに力強くなる可能性がある。$BTCが強気相場へ移行する中、「アップトーバー」と呼ばれる季節的な効果が現れる可能性もある。 ビットコインが取引所から流出し、10日間で現物ETFに約30億ドルが流入したことも、強い需要と強気なセンチメントを示していた。 調整済みMVRVの30日移動平均と365日移動平均の比率は、8月20日に自身の365日移動平均を上回った。このクロスオーバーは強気相場への早期移行を示すものだと、暗号資産アナリストのアクセル・アドラー・ジュニア氏は指摘した。 この比率は9月20日に1.0の基準値を上回り、初期の強気相場から強気相場へのレジーム転換を示した。これは2012年以降、初期の強気相場から強気相場への移行としては6回目だった。 直近5回の同様のクロスオーバーのうち4回では、レジーム転換時の参入価格をビットコイン価格が上回った状態で強気局面が終わった。 唯一の例外は2015年8月で、強気相場は始まってから16日後に終わり、$BTC市場は初期の強気相場の領域へと後退した。 ビットコインの警戒サイン 最近の上昇により、未実現利益率は33%に達し、2024年12月以来の高水準となった。利益確定売りは25.7k $BTCに急増し、2026年で最多となった。 アナリストのフリオ・モレノ氏は、こうした要因は上昇の勢いが失われ、より深い調整に陥るリスクがあるときによく見られるものだと指摘した。 まとめ ビットコインの調整済みMVRVスコアは1カ月にわたり初期の強気相場局面を示し、1週間前に強気相場へ移行した。 利益確定の急増と、2024年12月以来の高水準となった未実現利益率は、過去1週間より深い$BTCの調整が起こる可能性を示す警戒サインだった。

Claude、EthereumのパスキーセキュリティをめぐるNSAの謎を解き明かす

Anthropicによると、これにより意図的なバックドアの可能性は低くなる。新たな攻撃や曲線の弱点について述べたものではなく、ユーザーが何か対応する必要もないとしている。 Ethereumとのつながりは、P-256(secp256r1とも呼ばれる)を使った署名の検証を規定するEIP-7951を通じたものだ。同規格は、関連するハードウェアとしてApple Secure Enclave、Android Keystore、FIDO2/WebAuthnデバイスを挙げている。これにより、ウォレットの認証が、デバイスや認証器に組み込まれた署名機能と結び付く。 EIP-7951の動機の説明では、アカウント抽象化の用途として、デバイス標準の署名、多要素認証、鍵管理の簡素化を挙げている。 Ethereumのアカウントに関する説明では、トランザクションへの署名に使う秘密鍵と、その検証に使う公開情報を区別している。コントラクトアカウントはコードによって制御される。 EIP-7951のP256VERIFY演算は、メッセージハッシュ、署名、公開鍵を受け取り、署名の有効性を検証する。再構成された公開シードは、それらの秘密の署名用認証情報とは別のものだ。 P-256は、Ethereumですでに使われているsecp256k1とも異なる。関係するのはP-256互換の署名であり、すべてのEthereumウォレットではない。 Anthropicによると、候補876からも必要なサイズの素数位数曲線が得られたため、選定基準は不明なままだという。生成を試みた回数と、別個の固定された数学的な点であるP-256の基点の由来も、依然として分かっていない。

Bitfinex、トークン化米国債を最大90%まで担保として利用可能にすると発表

公表された条件では、差し入れられた保有資産の価値に10%の担保掛目が適用される。そのため、適用される証拠金要件に応じて、最大90%を証拠金ポジションの裏付けに利用できる。 顧客はまず、USTBLを証拠金資金口座に差し入れる。その後、保有資産の適格担保価値を反映した、対応する$USDTの担保残高を証拠金ウォレットで受け取る。この残高は証拠金取引に利用できる。 米国債の利回りと活発な取引の両立 Bitfinex Securitiesによると、この仕組みにより顧客は米国債に裏付けられた利回りへのエクスポージャーを維持しながら、同じ資産を証拠金の担保として同時に利用できる。その狙いは、利回りの獲得、ポートフォリオの分散、資本効率を組み合わせることだという。 Bitfinexは2013年から、ピアツーピアの資金調達市場主導型モデルで証拠金取引を提供している。既存の担保には、ビットコイン、イーサリアム、米ドル、ステーブルコインのUSDt、XAUtを通じたトークン化金が含まれる。 USTBLはその選択肢に米国債へのエクスポージャーを加える。発表では、利回りへのエクスポージャーと、取引に充てる資本を柔軟に配分することの両方を求める顧客向けの選択肢として紹介されている。 資本配分について語るアルドイノ BitfinexのCTO、パオロ・アルドイノは、USTBLを担保として利用できることが、顧客による保有資産の活用方法の柔軟性向上につながると述べた。 「USTBLを証拠金の担保として利用可能にすることで、トークン化米国債の役割を広げるとともに、顧客が資本を配分し、機会を追求する方法の柔軟性を高めています」と、アルドイノは発表で述べた。 カザフスタンとエルサルバドルでのライセンス 発表によると、Bitfinex Securitiesはカザフスタンのアスタナ国際金融センターおよびエルサルバドルで、ライセンスと規制当局の承認を得ている。 2021年に設立されたBitfinex Securitiesは、リアルタイム決済、昼夜を問わない取引機能、自己管理への対応を提供している。 この記事は人工知能の支援を受けて作成され、編集チームが確認しました。

ステーブルコインカードが急成長、でもカードを使うと誰が利益を得るのか?

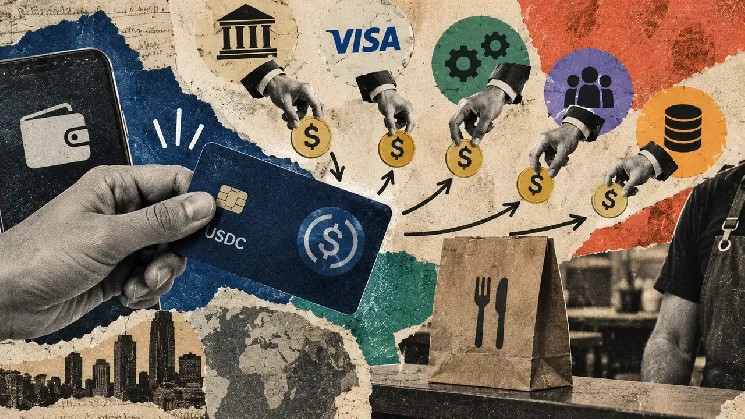
Bridgeが換算を担うため、レストランも決済事業者も暗号資産を受け入れる必要がなく、顧客はステーブルコインを銀行口座に引き出さずに使えます。 10月1日、Visaはステーブルコイン連動型カードプログラムが160件を超え、決済額が前年から約200%増加したと発表しました。これにより、こうしたカードの基盤を提供するBridge、Wirex、Rainなどの企業にとって、ビジネスが拡大しています。 収益の多くは決済手数料によるもので、為替換算、決済資金の融資、顧客向けサブスクリプションにも追加の機会があります。新たな資金源ができても、カードプログラム運営にかかる従来のコストがなくなったわけではなく、誰かが買い物をするたびに、引き続きそれらを賄う必要があります。 カードで発生する手数料はおなじみのもの ステーブルコインカードに記載された名称だけでは、決済処理に関わるすべての企業が分かるとは限りません。 消費者向けアプリが顧客との関係を管理し、規制対象の発行会社がカードを提供し、決済ネットワークが参加機関をつなぎ、加盟店側の事業者が決済の受け入れを担います。換算や決済サービスを別の企業が提供する場合もあります。 それぞれの役割は重複することがありますが、購入資金を$USDCで支払っても、こうした役割がなくなるわけではありません。取引に関わる各社は、それぞれの役割を果たすのに十分な収益を得る必要があります。 企業が複数の役割を担うこともあり、これらが取引のたびに別個の手数料として必ず請求されるとは限りません。 インターチェンジが重要なのは、加盟店の銀行または決済事業者がカード発行会社にこれを支払い、通常は加盟店がカード決済を受け入れるために支払う手数料全体の一部を成すためです。 Visaはネットワークと関連サービスから収益を得ます。一方、発行会社との契約によって、顧客向けカードを運営する企業と共有できる収益の額が決まります。 2025年にStripeが買収したBridgeは、プログラム運営者がインターチェンジ収入の100%を保持し、追加の取引手数料を課せるカード商品を宣伝しています。 これにより、暗号資産ウォレットや金融アプリは、顧客が残高を使う際に収益を得られます。ただし、処理コスト、不正防止、コンプライアンス、その他の経費を差し引いた後に保持できる額は、各プログラムの取り決めによって異なります。 こうした経費は、決済が承認された時点でなくなるわけではありません。購入に異議が申し立てられれば数週間後にチャージバックが発生することがあり、不正取引には調査が必要です。また、個々の購入から得られる収益で費用を賄えるかどうかにかかわらず、カスタマーサポートのコストはかかり続けます。 Wirexの共同創業者兼CEO、Pavel Matveev氏はCryptoSlateに、同社のインフラを使うプログラムでは、パートナーの取引を含め、月間2億ドル超の決済を処理していると語りました。 同社は、取引手数料と収益分配の内訳について求められた情報を提供していません。そのため、報告された処理額だけでは、そのうちWirexがどれだけを保持するのかは分かりません。 ステーブルコイン決済の資金は誰かが用意する必要がある カード決済では、顧客が端末にカードをかざした時点では必ずしも決済が完了していない。オーソリによって加盟店は購入を受け付けられますが、関係する金融機関は後に互いの債務を清算しなければなりません。顧客の資金がシステム内を移動し終える前に、清算が行われる場合もあります。 ステーブルコインは24時間いつでも移転できますが、カードプログラムは清算債務の支払期限が来たときに資金を用意できなければなりません。そのため、取引の元手がデジタルドルであっても、短期融資の需要が生じます。 ステーブルコイン連動型カードのインフラ事業者であるRainは、Credit Coopのリボルビング信用枠を利用し、Visaに対する清算債務を履行しています。この取り決めでは、Rainは信用枠から資金を引き出して支払いに充て、その後、カード保有者から入金された資金をスマートコントラクト経由で送金し、借入金と利息の返済に充てます。 Credit Coopは、支払いから返済までの期間に資金を供給して収益を得ます。これによりRainは、すべての清算債務を自社資金だけで全額賄えるだけの現金を遊休状態で保有せずに、取引を支援できます。 年率10%で100万ドルを借りた場合、1日あたりの費用は約274ドル、6時間なら約68ドルです。これはRainが開示した借入条件ではありませんが、顧客の支出額を変えずに、清算の迅速化によって融資コストを抑えられる理由を示しています。 リボルビング信用を利用すれば、先行する融資が返済されるたびに同じ資本で次の支払い分を賄えるため、累計処理額はその時点での借入額を大幅に上回ることがあります。 Credit Coopの融資モデルにより、カード運営者は自社の現金を拘束せず、借り入れたステーブルコインでVisaに対する清算債務を賄えます。Visaによると、この取り決めによって一部の参加者の借入コストは最大30%削減されましたが、具体的な条件や信用リスクの分担は公表されていません。 カード運営者にとっては資金調達コストの削減が期待できますが、その節約分が手数料の引き下げを通じて顧客に還元されていることを示す証拠は、まだありません。 Visaは、参加金融機関間の$USDC決済にも対応している。これにより、加盟店がステーブルコインを受け取る必要なく、ステーブルコインを決済システム内でさらに移動させることができる。 顧客が支払う通貨、金融機関が決済に使う通貨、そして最終的に加盟店の口座に入金される資金は、それぞれ異なる場合がある。 ステーブルコインのキャッシュバックは採算が合わなければならない 報酬には別のコストがかかるうえ、その費用を賄える手数料収入は、広告されているキャッシュバック率を大きく下回ることがある。 英国の決済システム規制当局は、対象となる国内消費者向けデビット取引のインターチェンジ手数料に0.2%、対象となる消費者向けクレジット取引に0.3%の上限を設けている。条件を満たす100ポンドのデビットカード購入では、発行会社の運営費やカード提携先に支払う分を差し引く前のインターチェンジ手数料は、最大でも20ペンスとなる。 同じ購入に2%のキャッシュバックを提供すれば、費用は2ポンドとなり、1.80ポンドの不足分を別の収入源か販促予算で賄う必要がある。 英国の上限は、すべてのステーブルコインカードや国際取引に適用されるわけではないが、手厚い報酬を通常の決済手数料だけで賄えない場合がある理由を示している。プロバイダーは、サブスクリプション、両替手数料、他のサービスからの収入、または新規顧客獲得を目的とした補助金によって差額を賄うことができる。 こうした仕組みは、広告されるキャッシュバックを受ける条件として、所定のトークン残高の維持、有料プランへの加入、または最低利用額の達成が求められる場合、より重要になる。 Wirexカードでは、より高い暗号資産キャッシュバック率はサブスクリプションのティアとトークンのロックアップに連動しており、報酬は市場や顧客プランによって異なる。 顧客の実質的な還元額は、仕組み全体によって決まる。月額サブスクリプション料、両替スプレッド、海外取引手数料によってメリットが削られると、キャッシュバックの魅力は大きく薄れる。特に、上位プランにするほど利用額が多くない顧客にとってはそうだ。 事業者にとって、初回特典を受け取るために1回だけ購入する顧客と、毎月、食料品や旅行、請求書の支払いにカードを使う顧客とでは、収支の構造が異なる。 継続的な利用からの収入は、顧客の獲得やサポートにかかるコストを賄う助けになるが、それは報酬と提携先の手数料を差し引いた後に、プログラムがどれだけ収益を上げるかによる。 顧客が節約できるとは限らない ステーブルコインカードの利点が最も大きいのは、すでにデジタルドルを受け取っている人や保有している人だ。 たとえば、ステーブルコインで報酬を受け取るフリーランサーは、仮想通貨取引所と現地の銀行を経由して何度も資金を移動させることなく収入を使えるため、資金を利用する際に必要な手続きや手数料の一部を避けられる。 その利便性が節約につながるかどうかは、顧客が利用できる他の選択肢と、取引にかかる総費用によって決まる。 ユーロを稼いで使う人の場合は、計算が異なる。ユーロをドル建てステーブルコインに両替し、会計時に再びユーロに戻すと、通常のユーロ建て銀行カードなら発生しない為替コストが生じる可能性があるためだ。 ステーブルコインで直接報酬を受け取る人でも、現地通貨で支払う際に適用される両替スプレッド、カード手数料、為替レートを考慮する必要がある。 ドル連動型トークンは、ドルに対して価値を安定させることを目指している。トークンがドルペッグを維持しているかどうかにかかわらず、ユーロ、ペソ、ポンドでの購買力は為替レートによって変動し得る。 こうした違いがあるため、カードでの支出総額だけから、典型的な顧客の節約額を見積もるのは難しい。Wirexは、報告した決済活動を個々の顧客の収支と結び付けるために必要な、取引ごとの手数料の数値や顧客維持率データを提供していない。また、公開されている支出ダッシュボードからは、各購入額のうちカード運営企業に残る金額も分からない。 ステーブルコインカードの利用額が急速に伸びているとはいえ、これらのサービスを通じて動く取引量だけでは、導入時の特典が終了した後も顧客が使い続けるか、あるいはプロバイダーが顧客へのサービス提供にかける費用を継続的に上回る収入を得ているかは分からない。 ステーブルコインカードによって、加盟店に決済の受け付け方を変えてもらうことなく、一般の店舗でデジタルドルを使いやすくなった。それを可能にしている企業は今や、何十年にもわたってカード決済を支えてきたのと同じサービスから収入を得ており、ブロックチェーンを使った決済によって一部のコストが削減される可能性もある。 ステーブルコインで支払う人にとって、メリットはあらゆる手数料、両替、報酬を考慮した後に残る金額で決まる。カードを支える企業にとっては、そのメリットを再び利用したいと思うだけの顧客が十分にいるかどうかで決まる。

ビットコイン、第3四半期として過去2番目の好成績を記録する見通し

今四半期の成績は、ビットコインが第3四半期に40.6%上昇した2013年を上回るほどだ。 ビットコインは急激な巻き返しを見せている。CoinGlassの表によると、ビットコインは第1四半期に22.2%下落した後、第2四半期にも14.09%下落した。したがって、第3四半期に約43.5%上昇すれば、2四半期連続の下落に終止符を打つことになる。 第3四半期は比較的おとなしい傾向にある 歴史的に見ると、第3四半期はかなり控えめな成績となっている。 CoinGlassによると、ビットコインの第3四半期の平均リターンはわずか8.73%、中央値はわずか2.29%だ。表に示された14回の第3四半期のうち、プラスとなったのは8回だ。 このため、2026年の約43.5%の上昇は特に注目に値する。 これを上回るのは、第3四半期にビットコインが80.41%急騰した2017年だけだ。2026年のリターンはすでに、2013年の40.6%の上昇を約3ポイント上回っている。 ほかのプラスとなった四半期の成績は、総じてかなり控えめだった。ビットコインは2021年に25.01%、2020年に17.97%、2025年に6.31%上昇し、2024年の上昇率は1%未満だった。 第3四半期には大幅な下落も何度かあった。ビットコインは2014年に39.74%、2019年に22.86%下落した。比較的最近では、2023年第3四半期に11.54%下落した。 第4四半期は際立っている ビットコインの過去の成績が格段に目を引くのは第4四半期だ。 CoinGlassによると、第4四半期の平均リターンは77.07%で、4四半期の中で群を抜いて高い。第1四半期とは異なり、中央値も47.73%と非常に高い。 表に示された終了済みの13回の第4四半期のうち、ビットコインは8回をプラスで終えた。 ビットコインの最も急激な上昇のいくつかは、年の最後の3カ月に起きている。ビットコインは2013年第4四半期に479.59%、2017年に215.07%、2020年に168.02%急騰した。また、2015年には81.24%、2016年には58.17%上昇した。 しかし、第4四半期に必ず上昇するとは限らない。ビットコインは2018年第4四半期に42.16%下落し、2025年第4四半期も23.07%の下落で終わった。2014年、2019年、2022年にも損失を記録した。

ステーブルコイン送金は従来の送金より84%低コスト、報告書が明らかに

新興市場でも大幅なコスト削減が見られる。サブサハラ・アフリカでは、ステーブルコインを利用した送金のコストは2.9%で、従来の送金の8.46%と比べて低い。ラテンアメリカでは、それぞれ1.25%と5.64%だった。 報告書によると、ステーブルコインを使った企業間決済も大幅に低コストだ。ステーブルコインを利用した1万ドルのユーロ圏向け送金は、最も低コストのプロバイダーを経由するとわずか26ドルで済む一方、すべての送金ルートにおける中央値のプロバイダーでは52ドルかかる。 これに対し、従来の国際銀行送金では、送金手数料と、1%と仮定した外国為替のマージンを含め、同額の送金に135ドルから150ドルかかる。 ステーブルコインは、企業間の大口取引で大幅なコスト削減をもたらす。出典:Borderless.xyz ステーブルコインの支払いは数分で決済、ただし信頼性にはばらつき コスト削減に加え、Borderlessの報告書は、利用する決済ネットワークによっては、ステーブルコインを利用した支払いが数分で受取人の現地銀行口座に届くことを明らかにした。 ブラジルでは、第3四半期にPIXネットワーク経由の支払いは中央値で2分以内に決済された。一方、メキシコのSPEIネットワークでは3分かかった。コロンビアのPSEネットワークも、決済時間の中央値は2分だった。 これに対し、従来のSWIFT送金は通常、翌営業日に決済され、最も遅い10%は3営業日かかった。 しかし、支払いの完了率には大きな差があった。メキシコのSPEIネットワークでは支払いの98.6%が正常に完了し、ブラジルのPIXが97.8%で続いた。コロンビアのPSEネットワークの完了率は79%で、コスタリカのSINPEはわずか73%だった。 今回の調査結果は、ステーブルコインの取引活動が拡大を続ける中で発表された。Standard Charteredは最近、今年のステーブルコイン市場全体の時価総額の伸びが比較的横ばいである一方、取引量が増加していることを指摘した。同銀行は、市場規模が2030年までに2兆ドルに達すると予想しており、これは従来予測より2年遅い。