暗号資産を読み解く。
NBTCNEWS

最新ニュース · ページ 366

MEXC、ロシアとベラルーシのユーザー向けサービスを終了へ

認証済みXアカウントへの投稿で、MEXCは登録メールアドレスとアプリ内メッセージを通じて案内を送ると述べた。「お客様の資産は安全です」と同社は述べた。 MEXCは発表の中で、今回の決定の背景にある特定の規制当局、制裁措置、またはライセンス上の措置を明らかにせず、影響を受けるアカウント数も公表しなかった。 最終更新日が10月13日と記された同取引所の利用規約では、ロシアとベラルーシが禁止対象地域に挙げられている。MEXCはこれらの国でサービスを提供せず、ユーザー登録や取引申請も受け付けないとしており、ユーザーに対して禁止対象地域の居住者でないことを求めている。 MEXCはまた、プライベートメッセージで支払い、アカウント認証情報、シードフレーズ、または資産の送金を求めることは決してないと警告した。最新情報は公式ウェブサイト、アプリ、お知らせセンター、認証済みのソーシャルメディアチャンネルで確認するようユーザーに伝えた。 今回の動きに先立ち、Bitgetは10月17日、一部のユーザーへのサービスを終了すると発表していた。Bitgetは、サービス終了について「特定のユーザーのみを対象とした一度限りの措置」と説明し、個別の通知で期限と出金方法を案内すると述べた。同社の現行規約でも、ロシアとベラルーシは利用禁止国に挙げられている。

量子耐性ビットコイン署名はデータ量が10倍になり、ネットワークノードを圧迫する

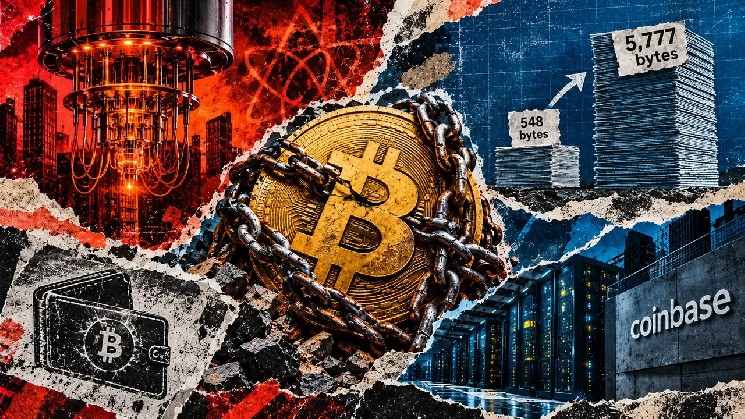
これにより、秘密情報を復元できる人が署名する道筋が保たれる。その代わり、小さな署名を維持するには、追加の運用上の規律が必要となる。 復元テストはウォレットや取引所にも及ぶ 現行のSHRINCS仕様では、公開鍵は48バイト、ステートフル署名は548〜4619バイト、ステートレス署名は5777バイトとされている。 「状態」とは、鍵がすでに使用したワンタイム署名スロットを記録した、変化し続ける記録のことだ。SHRINCSのコンパクトな構成要素であるXMSSは、これらのスロットを再利用しないことを前提としている。異なるメッセージに対して同じスロットを再利用すると、観察者が署名を偽造できる可能性がある。 バックアップから長期利用する秘密情報は復元できても、バックアップ後に作成されたすべての署名について、信頼できる記録まで復元できるとは限らない。Agrawalはまた、署名や状態の更新が必ずしもオンチェーン取引につながるわけではないと説明した。 静的バックアップから復元した後など、正確な状態を利用できない場合、実装はステートフル署名を拒否し、ステートレス方式のみを使用しなければならない。このフォールバックはハッシュベース署名規格のSLH-DSAを基にしているが、FIPS 205で標準化されたセットには含まれないパラメーターセットを使用する。 署名者の規則では、変更可能なカウンターのバックアップと復元、またはカウンターを別のソフトウェアにエクスポートしてインポートすることが禁じられている。しかし、古いカウンターをコンパクト署名の安全な開始点として単純に扱うことはできない。 信頼できるカウンター状態があれば、SHRINCS署名のサイズは548〜4619バイトとなる一方、その状態を信頼できない場合でもセキュリティを保つ5777バイトのステートレス方式がある。 休眠中のコインの所有権をめぐる問題は、別個のポリシー上の課題となる。 取引所にとって、同じ要件は復元画面にとどまらない。Agrawalによると、大手取引所は低遅延と高可用性を実現するため、署名サーバーを異なるゾーンで独立して運用している。 Agrawalの評価では、ステートフル署名を行うには、署名の生成中に鍵とその状態への排他的なアクセスが必要となり、こうした独立運用が複雑になる。 サーバーが署名を作成したものの、カウンター更新の結果が不明な場合、代替サーバーはどの状態が未使用のままなのかを判断するための信頼できる根拠を必要とする。古いカウンターを代替サーバーにコピーしても、その根拠にはならない。 SHRINCSの現行規則では、鍵の状態を使った並行署名を禁じており、署名が呼び出し元に返される前に、カウンターの増分を永続的に記録するよう求めている。カウンターを減少させてはならず、その保存領域は不正な変更から保護されなければならない。仕様は、ロールバックに耐える耐久性のある保存を重視している。 鍵ごとの制約があるからといって、ある鍵で署名している間、取引所がほかのすべての鍵の処理を止めなければならないわけではない。Agrawalの記事は、評価に値する候補としてSHRINCSを挙げ、ステートレス方式のみで運用できるモードを利用可能にするよう求めている。 Coinbaseは、カストディ事業に関連して、現存するBTCの約12%を保有していると述べている。 フォールバックがビットコインの手数料モデルにもたらす変化 5777バイトの署名は548バイトの署名より大きいが、この比率が取引手数料を直接表すわけではない。取引にはほかのデータも含まれ、ビットコインではウィットネスデータをほかのバイトとは異なる方法で計上する。 BIP 141の取引ウェイト定義では、ウェイトはストリップ後の取引サイズの3倍に全体のサイズを加えた値となる。仮想サイズはウェイトを4で割り、切り上げて求める。 この計算では、ウィットネス内の署名ペイロードの各バイトはウェイト1単位となる一方、プレフィックスやその他のシリアライズデータは別途計上される。 意図的に単純化した仮定上の署名1つのモデルを考えてみよう。その署名以外はすべて400ウェイト単位で一定とし、ウィットネスの計上方法は変わらないと仮定して、手数料率を仮想バイトあたり10 satoshiに固定する。 ステートフル方式の各行では、ドラフトに記載された署名サイズの最小値と最大値を使用する。計算式は、総ウェイト = 400 + 署名バイト数、続いて仮想サイズ = 総ウェイト ÷ 4(切り上げ)となる。 このモデルでは、フォールバックによる追加額は、ステートフル方式の最小サイズの場合と比べて13080 sats、最大サイズの場合と比べて2900 satsとなる。 自己管理では、正確な状態がない場合、復元取引により大きな署名が使われるため、取引の作成側はネットワーク手数料の設定時にそのウェイトを考慮する必要がある。カストディ事業者には、信頼できる状態を保つ作業と、ステートレス署名を使う場合の取引ウェイトの両方が課される。 こうしたコストを事業者が負担するか、顧客に転嫁するかは別個の価格設定上の判断であり、これらの文書からは明らかにならない。 分割方式は評価への道筋を示す ステートフル署名には、共有カウンター以外にも緩和策がある。9月に公開された情報提供RFC 10033は、セクター分割、予約区間、鍵と状態の情報の制御された移転などの手法を一覧にしている。 セクター分割では、署名空間を重複しない部分に分け、それぞれを別々のデバイスが管理する。これにより、すべてのデバイスが署名ごとに互いと調整しなくても、並行して署名できる。 ビットコインのカストディにおいて、これは分割設計を評価すべき技術的な選択肢にする。RFCの価値は、状態を管理する具体的な方法と、それぞれがもたらす運用上のリスクを明らかにする点にある。 SHRINCS自体は依然として草案であり、その安全性証明と完全に最適化された実装は、未完成と記載されている。Armstrong氏の呼びかけによって準備への関心が新たに高まり、Agrawal氏の記事は候補を評価するための要件を示している。 次に有用な証拠となるのは、中断された書き込み、サーバーの交換、ウォレットの復元を経ても、コンパクトな方式がどのように機能するかを示す導入設計と実装だろう。 既存のフォールバックは、すでに選択肢を明確にしている。信頼できる状態を利用できない場合は、より大きな署名を使って署名機能を維持する。小さい方式による節約を保つには、通常の障害によって状態が再利用されないことを証明する必要がある。

暗号資産業界で2026年に閉鎖の波、82プロジェクトが終了。何が問題だったのか?

イーサリアムのレイヤー2ネットワーク、Blastは、最も注目を集める終了事例の1つだ。Cointelegraphが報じたように、同プロジェクトは今月初め、経済的に存続可能となる「信頼できる道筋」がないとして、閉鎖を発表した。この決定は、かつて20億ドル超の預かり資産を集めたネットワークにとって、急転換を意味した。 ほかのプロジェクトは別の問題に直面した。Step Financeは2月、財務資金に対する大規模な侵害を受けて閉鎖した。一方、Radiant Capitalは6月、2024年のエクスプロイトからの復旧に失敗した後、事業を段階的に終了すると発表した。また、Coinbaseが支援するSatori Financeは、収益ではもはや事業を維持できないと判断し、運営を停止した。 なぜこれほど多くの暗号資産プロジェクトが閉鎖しているのか? DeFiLlamaが8月に公表した調査では、2026年に閉鎖を発表した暗号資産プロジェクトを100件特定し、そのうち40件は直近90日間のものだった。調査結果は、多くのプロジェクトが運営を維持するだけのユーザーを獲得できず、十分な収益も生み出せなかったことを示唆している。 最も多く挙げられた理由は、プロダクト・マーケット・フィットの欠如だった。次いで、資金の枯渇、収益の不足、別の製品への方向転換の決定が続いた。 これらのプロジェクトは合計で約10億ドルを調達し、累計手数料収入として2億5000万ドルを生み出した。そのうち9件はそれぞれ5000万ドル超を調達しており、潤沢な資金的支援も長期的な存続をほとんど保証しなかったことがうかがえる。 2026年に暗号資産プロジェクトが閉鎖した理由として最も多く挙げられたもの。出典:DeFiLlama こうした閉鎖は、暗号資産投資がますます集中する中で起きている。DeFiLlamaによると、2026年上半期のベンチャー資金調達額は前年同期を上回った一方、案件数は80%減少した。また、報告書の時点で合併・買収は計87件に達し、すでに前年を65%上回っていた。

企業が今すべきこと

以前の記事「$GENIUS法の概要」では、法案の成立を受けて同法を紹介しました。企業は今、枠組みを理解する段階から、自社の業務、取引先、導入期限を評価する段階へ移る必要があります。 まず、時期に関する違いを押さえる必要があります。2025年7月18日に成立した$GENIUS法は、すべての企業に同じ3年間の移行期間を与えるわけではありません。第20条では、原則として、成立から18か月後、または主要な連邦決済用ステーブルコイン規制当局が最終的な実施規則を発出してから120日後の、いずれか早い日を施行日と定めています。財務省は、施行予定日を2027年1月18日としています。特定の募集や販売に対する別個の制限は、2028年7月18日に始まります。 財務省が2026年8月に公表した提案は、これらの日付を明確に区別しています。後の日付は、既存法や、より早く施行される他の$GENIUS法の規定を無視してよいという許可ではありません。 導入に関しては、すでに成立した要件と規制当局の提案が混在しています。通貨監督庁(OCC)は2026年2月に主要な提案を発表しました。連邦準備制度理事会は2026年9月24日、監督下にある発行者、準備金、自己資本、リスク管理、カストディ、申請を扱う提案を発表しました。提案中の業務要件は準備の参考にすべきですが、企業はそれらを正確に提案として位置付ける必要があります。 すでに施行されている導入措置もあります。2026年9月30日発効の暫定最終規則により、州の規制制度認証に関する様式と手続きが定められました。この規則では、認証の受理について、情報収集に関する承認と財務省からの通知を別途条件としています。そのため、州による監督を検討する企業は、該当する州の手続きが実際にどのような状況にあるかを確認すべきです。 規制上の経路を選ぶ前に、企業は自社が具体的に何を行っているのかを明確にする必要があります。 発行者は、承認や健全性規制に関する主要な要件を負います。決済用ステーブルコインの法定定義は、決済または清算での利用、発行者が固定された金銭価値で償還または買い戻す義務、そして価値が安定しているという表示や期待に着目しています。トークンの名称だけでは、この分析に代わりません。トークン化預金やその他の除外対象商品については、別途検討が必要です。 販売業者や仲介業者が直面する論点は異なります。同法のデジタル資産サービス提供者の定義には、交換、移転、カストディ、発行に関連する金融サービスを伴う特定の事業活動が含まれ、明示的な除外も定められています。あるプラットフォームは、別の企業が発行者であっても、自社が取り扱うステーブルコインに関する義務を負う場合があります。 ステーブルコインを保有する企業は、償還へのアクセス、準備金の仕組み、カストディ、凍結、取引先へのエクスポージャーを評価すべきです。これらの論点は、トークンが運営費、決済、財務管理のいずれを支える場合にも重要です。 ステーブルコインを受け入れる企業は、自社の商品やサービスの対価としての決済と、他者のための資金移動を区別すべきです。コンサルタントが請求書の支払いとしてトークンを受け取る場合と、プラットフォームが顧客資金を集め、第三者の加盟店へ送金する場合とでは、分析が異なります。 この区別は、既存の規制の下でも重要です。FinCENの仮想通貨ビジネスモデルに関するガイダンスは、どのような活動が資金移動に該当するかを扱っています。$GENIUS法への対応計画は、適用される連邦および州の義務の見直しと併せて進めるべきです。規制対象のステーブルコインを使えば事業全体が免除されると想定して、その見直しに代えてはなりません。 発行を予定する企業にとって、適切な組織形態を選ぶことは初期段階での決定事項です。同法は、預金保険対象金融機関の承認を受けた子会社、連邦認定発行者、州認定発行者に関する経路を定めています。連結ベースの発行残高が100億ドル以下の適格な州認定発行者は、実質的に同等の制度の下で州規制を選択できます。この基準が対象とするのは発行残高であり、会社の総資産ではありません。 この枠組みでは、発行残高のある決済用ステーブルコインを少なくとも1対1で裏付けることが確認可能な準備金、適格な準備資産の制限、償還方針、準備金の報告要件も求めています。これらの義務は、銀行との関係、流動性管理、会計、顧客向け文書に影響します。 商業パートナーがこうした機能を担うことはできますが、契約では責任の所在を明確にする必要があります。ブランド付きステーブルコインの取り決めでは、法的な発行者、ミントとバーンを管理する者、償還義務を負う者、提携終了時の対応を明記すべきです。 今から準備を進める企業が注目すべき作業項目は4つあります。 資金の流れと管理権限を文書化する。法定通貨を受け取る者、トークンを保有する者、秘密鍵を管理する者、送金を開始する者、償還を承認する者を整理してください。外部委託先も含めます。これにより、法務担当者やコンプライアンスチームは、事業を評価するための信頼できる根拠を得られます。 取引先と顧客の権利を確認する。発行体の法的身元、規制上の地位、準備金に関する開示、償還条件を確認してください。自社が直接償還できるのか、仲介業者を利用しなければならないのかを判断します。契約では、サービスの中断、凍結、終了、法改正について定めるべきです。 コンプライアンスの責任者を定める。顧客確認、制裁対象者の審査、モニタリング、報告、エスカレーションを誰が行うか決めてください。財務省が2026年4月に提案した不正金融に関する規則は、銀行秘密法の下で認可された発行体を同法がどう扱うか、および同法の制裁遵守要件を扱っています。業務を外部委託する場合は、明確な監督体制と情報共有の取り決めを設けるべきです。 商品性とマーケティングを見直す。報酬、利回りの取り決め、償還の約束、規制上の保護に関する説明を検討してください。第4条(a)(11)は、対象となる発行体が、決済用ステーブルコインの保有、使用、または維持のみを理由として利息または利回りを支払うことを禁じています。第三者との取り決めについては別途分析が必要です。支払いの名称を変えても、法的な扱いは解決しません。 実施計画では、責任者、依存関係、判断日を特定する必要があります。決済会社は、顧客向け条件を変更する前に、サービス提供者との契約を再交渉する必要があるかもしれません。発行体は、完全な申請書を提出する前に、銀行との取り決めや準備金に関する取り決めが必要になる場合があります。期限が迫って判断を急がざるを得なくなる前に、こうした依存関係を特定すべきです。 ステーブルコインを受け入れるすべての企業に発行体の承認が必要ですか?いいえ。既存のトークンを決済手段として受け入れても、それだけで受取側がその発行体になるわけではありません。追加の活動によって、別個の義務が生じることがあります。 企業は2028年7月まで待てますか?一般論としては、待てません。その日付は、特定の募集・販売制限に関するものです。一般的な施行日はそれより早くなる見込みであり、既存の法的義務については今すぐ検討する必要があります。 規制対象の発行体と提携すれば、商品全体が対象になりますか?自動的にそうなるわけではありません。カストディ、送金、顧客との関係、契約上の責任などを含め、提携先の認可と自社の活動を別々に分析する必要があります。 Kelman PLLCは、デジタル資産事業者にMSB、BSA、AMLに関する助言を提供しています。ステーブルコインのローンチを準備している企業や、ステーブルコイン決済を導入する企業は、自社のビジネスモデル、適用される要件、実施上の優先事項について相談するため、同事務所に連絡できます。 弁護士広告。本記事は一般的な情報を提供するものであり、法律上の助言ではありません。同事務所に連絡しても、弁護士と依頼者の関係が成立するわけではありません。

Walt、Mira、ChatGPT、Claudeを通じたAI無期限先物取引を計画

創業者兼CEOのAndrew Rogozov氏は、9月28日のリブランド発表で、会話型AI取引の構想を明らかにした。 Waltの現在の取引ガイドでは、ユーザーに契約、方向、証拠金、レバレッジを選び、その後ポジションを確認して開くよう案内している。リリースによると、計画中の統合では、ユーザーは代わりに会話を通じてエージェントにロングやショートのポジションを開閉するよう指示できる。 アプリの操作から会話へ Waltによると、注文の発注に加え、エージェントはポートフォリオのエクスポージャー、レバレッジ、清算リスクを分析し、24時間体制でポジションを監視し、ユーザーの指示に従って利確注文や損切り注文を調整する。また、段階的なエントリーやロングとショートのエクスポージャーのリバランスなど、単純なルールベースの戦略にも対応する。 注文執行はデフォルトで無効になる。リリースによると、エージェントが取引できるのは、ユーザーが資金を入れることを選んだ専用口座からのみで、資金の出金や送金の権限は与えられない。ユーザーは取引パラメーターを設定し、活動を監視し、いつでもエージェントとの接続を解除できる。 こうした権限の制限は、取引損失に対する保護とは別のものだ。Waltの既存の無期限先物取引規約では、市場環境によっては損失がポジションに割り当てた担保を超える可能性があると警告している。また、損失、手数料、不足額に充てるため、WaltがユーザーのWalt口座に保有されている他の残高を使用することも認めている。

Chainlinkの431900 LINK準備金の積み増しはETFの資金流出を上回るか?

Chainlinkが今、この議論の中心にある。 注目すべきことに、準備金はネイティブトークンの保有量を89,200$LINK増やした。これは111万ドル相当で、保有総量は629万$LINKとなった。実際、過去30日間でさらに431,900$LINK、541万ドル相当を蓄積した。 問題は何か?これらのトークンは現在、ネットワークの開発に使われていない。 上のチャートが示すように、Chainlink準備金から流出した$LINKは1枚もない。 それは、テクニカルな観点から見ると、長期にわたる積み増しが市場で需給の不均衡を生み出す可能性があるためだ。保有量が増え続ける中で買い圧力が生じれば、供給不足を背景とした上昇相場につながる可能性がある。 注目すべきことに、9月のChainlinkの$LINKの27%上昇は強気の見方を後押ししている。準備金は過去30日間で、約541万ドル相当の431,900$LINKを積み増している。 しかし、これは$LINKの最近の勢いが、ファンダメンタルズ主導というより投機的であることを意味するのだろうか? $LINKの供給逼迫シナリオ、機関投資家の需要が試金石に アナリストは、$LINKの供給動向が、過去最高値更新への道筋を整える可能性があるとみている。 $LINKの最大供給量は10億トークンで、現在は約7億6700万トークンが流通している。残る2億3300万トークンは潜在的な供給圧力となるが、市場への影響は流通に加わる時期によって変わる。 保有量629万$LINKの準備金は、流通供給量のおよそ0.82%を占めていた。その購入は供給の一部を吸収する可能性があるが、規模は依然として小さい。 とはいえ、準備金の保有量は供給全体に比べて小さいままだと、アナリストは指摘した。ETFによる購入も、需要が持続する保証にはならない。 10月16日、現物$LINKETFでは39万7000ドルの純流出が記録された。純流出となったのは今回でわずか3日目だった。 1日のマイナスは、機関投資家が長期的に撤退していることを示すものではない。しかし、ETF需要が反転する可能性は示している。 $LINKをこの水準に戻すには何が必要か? したがって、$LINKが過去最高値の52.70ドルを回復するには、新たな供給を吸収し、現在の流通供給量に基づいておよそ400億ドルの時価総額を支えるだけの速さで需要が伸びる必要がある。 この状況では、Chainlinkの第3四半期の急騰はファンダメンタルズ要因に支えられていた一方、27%の上昇は供給不足をめぐる思惑が主な原動力だったようだ。 機関投資家が供給の大半を吸収するまでは、さらなる上昇も、資産そのものへの実需ではなく、同様のシナリオによって引き続き後押しされる可能性がある。 最終まとめ Chainlink準備金は30日間で、541万ドル相当の431,900$LINKを追加した。 $LINKの9月の27%上昇は、強い機関投資家需要よりも、供給逼迫への期待に後押しされた可能性がある。