
MEXCは9月29日にオランダからの撤退を皮切りに今回の撤退を開始し、欧州経済領域の規制動向を理由に挙げた。その後、10月20日にはロシアとベラルーシの顧客へのサービス停止を発表し、これをグローバルなコンプライアンス対応の一環と位置付けた。
フランスからの撤退は特に重要である。同国の金融規制当局である金融市場庁(AMF)が、必要な認可を受けずに金融サービスを提供したとして、2024年6月にMEXCをブラックリストに登録していたためである。
今回の撤退はまた、欧州の暗号資産市場規制(MiCA)が暗号資産サービス事業者に認可取得を義務付けている時期と重なっており、必要な規制承認を得ないまま営業する取引所への圧力が強まっている。
MEXCは、フランスの顧客に対し、11月18日から4回に分けて制限を適用すると述べた。制限が発効すると、顧客は新規ポジションの建玉や追加入金ができなくなる。
未決済のポジションは1月22日に、その時点の市場状況と利用可能な流動性に基づいて自動決済される。その結果、顧客は損失や追加の手数料を負う可能性がある。
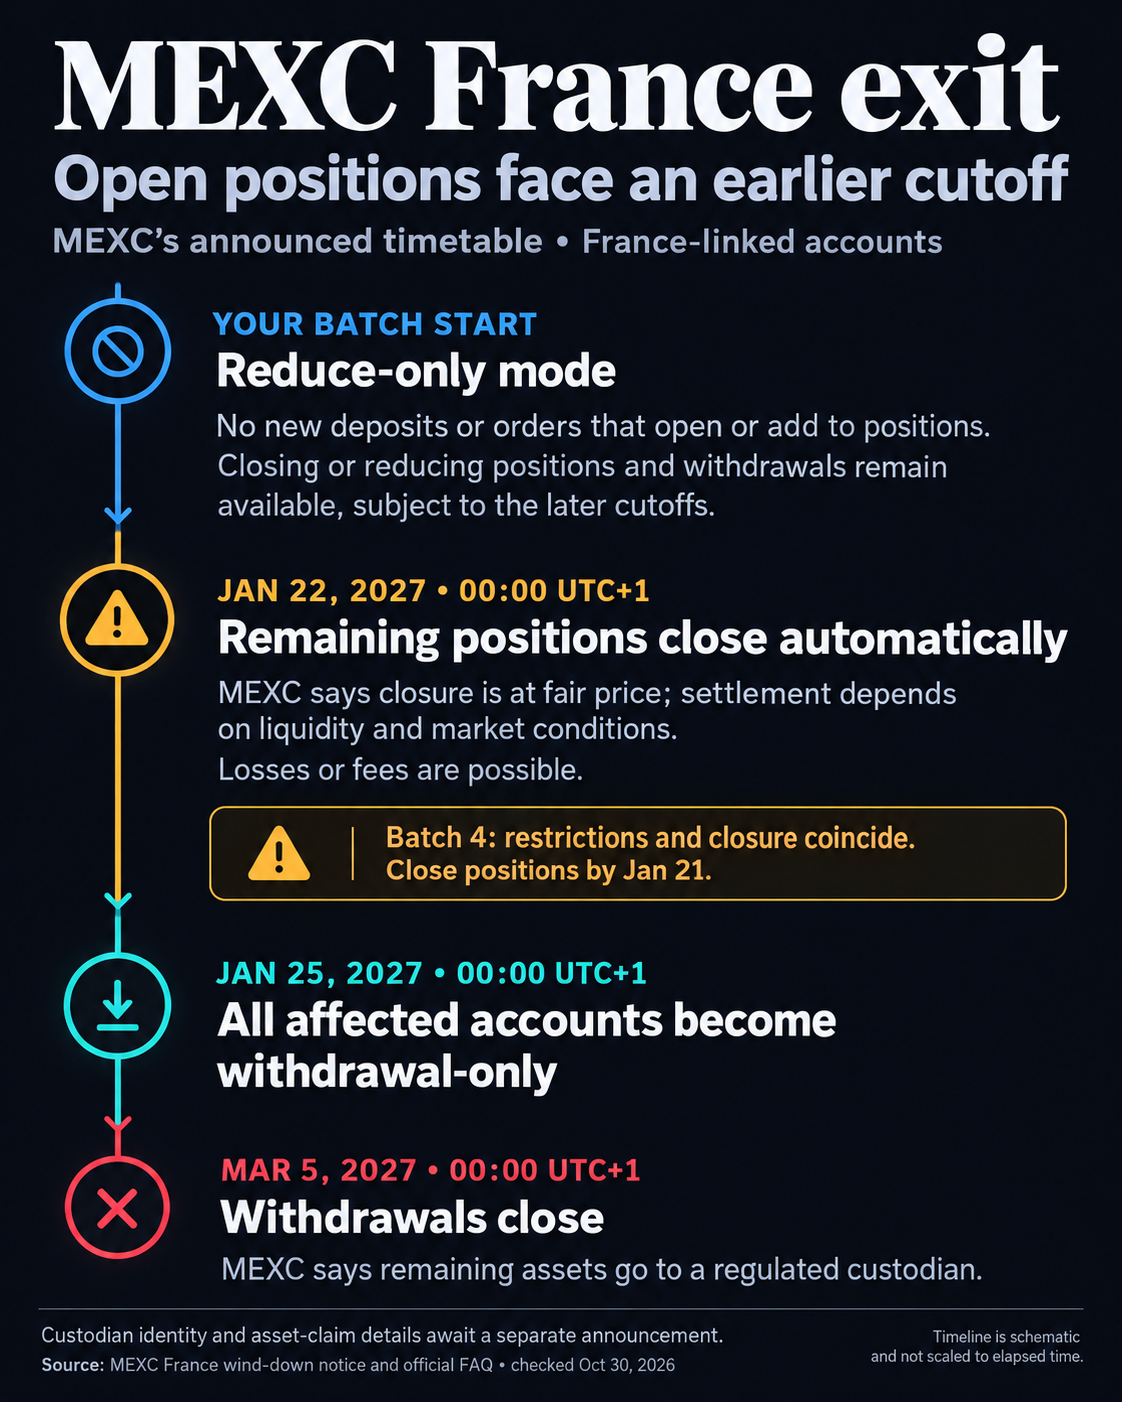
3月の出金期限後に残った資産は、取引所がまだ特定していない規制対象のカストディアンに移管される。
一方でMEXCは、影響を受けるフランスの顧客に対し、EU規制下の取引プラットフォームの紹介を始めた。ただし利用者は、出金期限までに自ら口座を開設し、保有資産を移管する必要がある。
MEXCのグローバル展開の野心は、強まる規制上の制約に直面している
こうした市場からの撤退は、Usi氏がMEXCの商品ラインナップを拡充し、暗号資産と伝統的金融市場の双方にまたがる個人投資家向けの競合企業として同取引所を確立するという戦略とは対照的である。
4月に最高経営責任者(CEO)に就任したUsi氏は、これまで投機中心であった事業を、単一のインターフェースを通じて複数の資産クラスを取引できるプラットフォームへと広げる計画を示している。
この戦略は、MEXCのおよそ4000万人のユーザーを基盤としている。そのうち90%を超えるのが個人投資家であり、同取引所は新たな金融商品を届けるための確立された顧客層を有している。
Usi氏はまた、自身の経営方針の中心に規制遵守と顧客保護を据えており、業務の遂行と個人ユーザーからの信頼構築の必要性を強調している。
この多角化戦略は、すでに活動の広がりを生み出している。
MEXCの9月の取引レポートによると、トークン化された米国株の現物取引量は前月比で81%増加した一方、AI関連のトークン化された株式およびETFの取引は88%増加した。
同取引所は、450を超える株式および株価指数の先物取引ペアと、200を超えるトークン化された米国株を提供していると発表した。さらに、7000を超える米国株とETFへのアクセスを提供するRealStocksサービスも展開している。
こうした商品は、デジタル資産以外への投資機会を求める個人トレーダーの需要を取り込む助けとなりうる。ただし、最近の撤退によって、顧客がサービスを利用できる国・地域の数は減少している。
同社はまた、海外事業を強化するための外部パートナーシップも模索している。
今月初め、MEXCは、米国の暗号資産取引所Krakenの親会社であるPaywardとの間で、市場アクセス、取引インフラ、流動性に関わる協業の可能性について協議していることを明らかにした。
両社は互いに補完し合う強みを持つと指摘している。MEXCは個人トレーディングと、暗号資産および伝統的金融商品へのアクセスを強みとする一方、Paywardは確立された金融インフラと米国市場での大きな存在感をもたらす。
協議は探索的な段階にあり、両社はいずれも確定的な合意や業務上の統合を発表していない。