
ETFへの資金流入が急増した後、反転
米国の現物ビットコイン上場投資信託(ETF)には9月だけで、純流入額が26億5000万ドルに達した。これは2025年10月以降で2番目に大きい月間合計で、需要の大半は、連邦準備制度理事会が9月の会合で金利を引き上げた後の月末2週間に流入した。
しかし、10月28日の決定が差し迫るなか、10月のETF資金フローは純流出に転じた。
10月15日時点のCME FedWatchデータでは、金利据え置きの確率は約68%、利上げの確率は約32%と織り込まれていた。9月の消費者物価指数は前年同月比3.7%で、コンセンサスを上回った一方、コアインフレ率は2.6%だった。
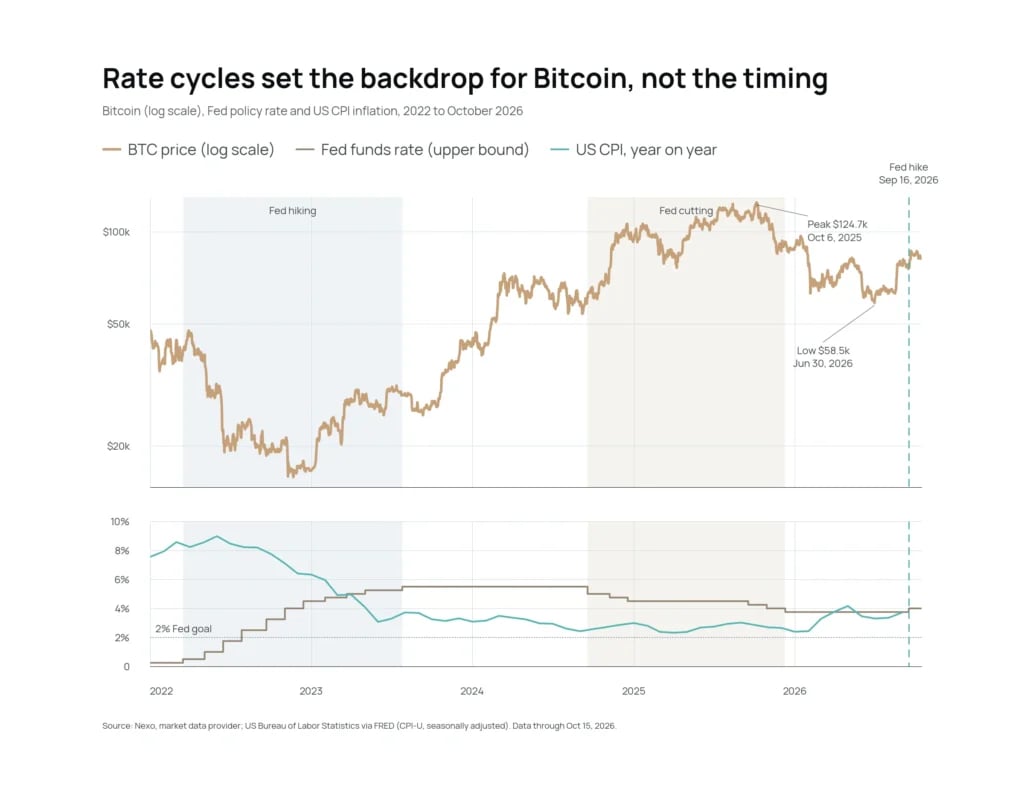
同レポートによると、30年物米国債利回りは約5.6%まで上昇しており、リスク選好を抑える要因になっている。
ダブルボトムが崩れる
ビットコインの第3四半期の回復局面では、テクニカルアナリストがダブルボトムと呼ぶパターンが形成され、ネックラインは約8万2000ドルに位置していた。この水準を上回って終値を維持すれば、通常は上昇トレンドの継続を示す。ビットコインの直近の週次終値は8万900ドルとなり、ネックラインを再び下回ったため、パターンは未確認のままで、短期的な方向性も定まっていない。
利益が出ている状態で保有されているビットコイン供給量の割合は、6月の安値時の46%から現在は約69%に上昇し、第3四半期の上昇幅の大きさを反映している。同レポートはまた、過去3回のビットコイン市場サイクルでは、資産が半減期の513〜542日前にサイクルの安値を付けたと指摘している。この期間を2024年4月の半減期に当てはめると、サイクルの底はすでに過ぎた時期に位置する。
第4四半期の3つのシナリオ
Nexoのレポートは、年末までの3つのシナリオを示している。強気のシナリオでは、Fedが10月の会合で金利を据え置き、長期米国債利回りが安定し、ETFを通じた機関投資家の需要が再開することで、8万2000ドルのネックラインを上回る動きが支えられる。
同レポートが現在の道筋と位置付ける持ち合いシナリオでは、市場が金利とインフレについてより明確な兆候を待つ間、ビットコインは一定の範囲内で取引される。
最大のテールリスクとされる3つ目のシナリオでは、利上げ、または予想外に高いインフレデータがリスク回避の動きを引き起こし、第3四半期の上昇分の一部が巻き戻される。
メイン画像:Nexo提供。