
借り入れに依存する経済では、これは重要だ。ウー氏は、AIインフラの資金調達をめぐる世界的な動きを、債務に支えられた拡大の一例として挙げている。AIデータセンターのブームが崩壊する可能性への懸念も、この議論にさらなる論点を加えている。
ウー氏のより広い主張は明快だ。希少なマネーでは、信用主導の成長を維持するのが難しくなる可能性がある。
金の旧来の仕組みが手がかりを与える
歴史は有用な比較材料となる。金本位制の下では、貸し出しのリスクを減らすため、紙幣とその裏付けとなる金の比率が引き上げられた。この仕組みによって、希少な準備資産そのものの量を超えて信用を拡大できた。
この違いは重要だ。通貨の基盤が固定されていても、貸し出しが自動的になくなるわけではないが、その周囲で信用がどのように発展するかが経済を左右する可能性がある。
バブルは減る一方で、代償は何か?
ウー氏は、成長の鈍化を全面的に悪い結果として捉えているわけではない。通貨の最小単位を使うサトシ建ての経済では、バブルが減る一方で、成長が大幅に鈍化する可能性がある。
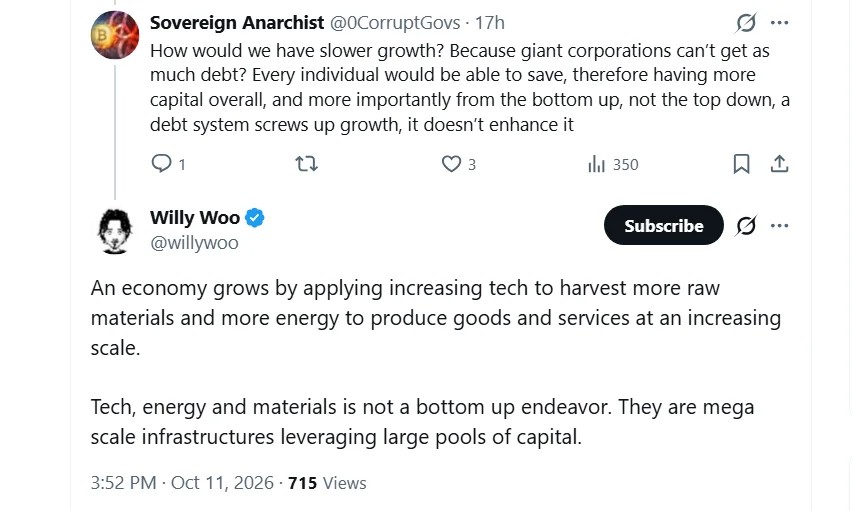
それでも、ウー氏の論拠に納得しない人もいる。あるユーザーは、貯蓄が草の根から資本を築くと主張した。これに対しウー氏は、経済の拡大は技術、エネルギー、原材料に依存し、それらには大規模なインフラと多額の資本が必要だと反論した。
ウー氏はまた、暗号資産市場は6年から8年の債務サイクルに従う可能性があるとも主張している。
ビットコインのハードマネーをめぐる議論は続く
意見の相違は、優先事項の違いに行き着く。支持者は、ドルの購買力が低下していることを、ハードマネーを支持する理由として挙げる。批判派は、供給上限によって信用と経済成長が制約される可能性を懸念している。
ビットコインの供給上限は一部の行き過ぎを抑えるかもしれないが、成長資金の調達をめぐる難しい問いも投げかける。バブルの減少が成長の鈍化を正当化するのかどうかが、中心的な問いとして残る。