
Dans une économie dépendante de l’emprunt, cela compte. Woo cite la ruée mondiale pour financer les infrastructures d’IA comme exemple d’expansion alimentée par la dette. Les préoccupations concernant un éventuel krach du boom des centres de données dédiés à l’IA ajoutent un autre élément au débat.
Son argument général est sans détour : une monnaie rare peut rendre plus difficile le maintien d’une croissance tirée par le crédit.
L’ancien modèle de l’or offre une piste
L’histoire fournit une comparaison utile. Sous l’étalon-or, le ratio entre la monnaie papier et l’or qui la garantissait a augmenté afin de réduire les risques liés aux prêts. Ce système permettait au crédit de se développer au-delà de l’actif de réserve rare lui-même.
Cette distinction est importante. Une base monétaire fixe n’élimine pas automatiquement les prêts, mais la manière dont le crédit se développe autour d’elle pourrait façonner l’économie.
Moins de bulles, mais à quel prix ?
Woo ne présente pas le ralentissement de la croissance comme un résultat entièrement négatif. Une économie fondée sur les satoshis, la plus petite unité de la monnaie, pourrait croître beaucoup plus lentement tout en connaissant moins de bulles.
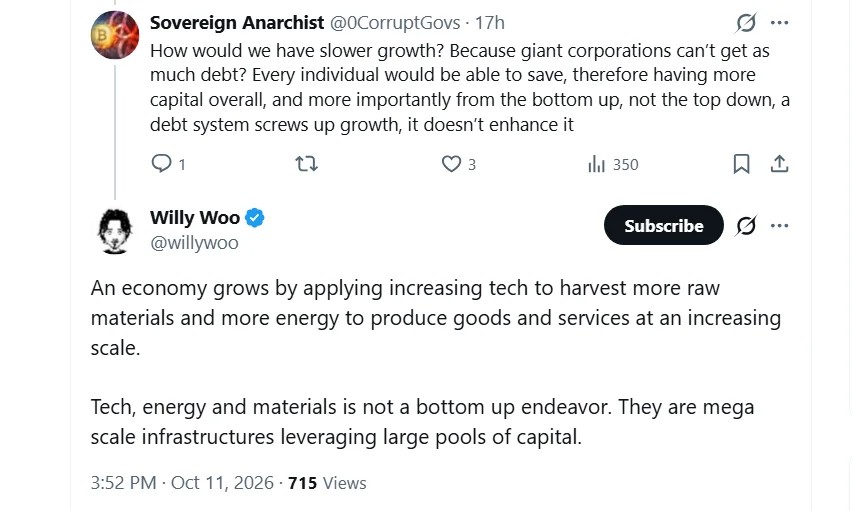
Pourtant, tout le monde n’adhère pas à son raisonnement. Un utilisateur a soutenu que l’épargne permet de constituer du capital à partir de la base. Woo a rétorqué que l’expansion économique dépend de la technologie, de l’énergie et des matières premières, qui nécessitent toutes des infrastructures à grande échelle et des capitaux considérables.
Woo a également soutenu que les marchés crypto pourraient suivre un cycle d’endettement de six à huit ans.
Le débat sur la monnaie saine de Bitcoin n’est pas clos
Le désaccord porte sur des priorités concurrentes. Les partisans invoquent la baisse du pouvoir d’achat du dollar pour justifier l’adoption d’une monnaie saine. Les critiques craignent qu’une offre fixe ne limite le crédit et l’expansion économique.
L’offre fixe de Bitcoin pourrait décourager certains excès, mais elle soulève aussi des questions difficiles sur le financement de la croissance. La question centrale reste de savoir si moins de bulles justifient un ralentissement de l’expansion.