
Strategy constitue le coussin de trésorerie que S&P réclamait
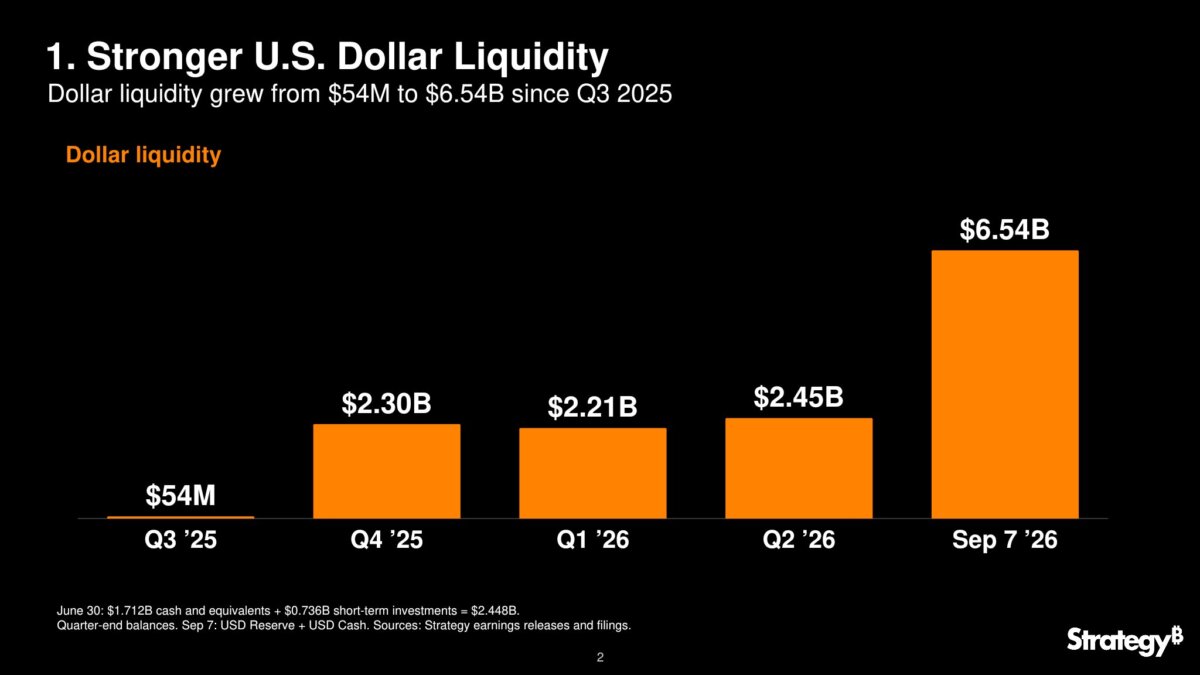
Le changement le plus marqué concerne le montant de liquidités en dollars disponibles entre les avoirs en bitcoins de Strategy et ses obligations financières.
Jain a déclaré que les liquidités en dollars sont passées de 54 millions de dollars au 30 septembre 2025 à 6,54 milliards de dollars au 7 septembre, ce qui donne à l'entreprise environ quatre ans de capacité pour financer les intérêts et les dividendes privilégiés sans recourir à la vente de bitcoins.
Le dernier dépôt réglementaire de Strategy répartit ce montant entre deux poches. Sa réserve en dollars désignée s'élevait à 5,10 milliards de dollars, tandis que 1,44 milliard de dollars étaient détenus sous forme de liquidités en dollars. La réserve est affectée au versement des dividendes privilégiés et des intérêts, tandis que les liquidités supplémentaires peuvent également servir à acheter du bitcoin, racheter des titres et à d'autres opérations de gestion du capital.
Strategy dispose ainsi d'une flexibilité nettement accrue pour les périodes où l'émission de nouveaux titres devient difficile.
S&P avait identifié la structure de liquidité de l'entreprise comme une faiblesse majeure, car les intérêts de sa dette, ses échéances et ses dividendes privilégiés sont payables en dollars, alors que la majeure partie de ses actifs est détenue en bitcoins. L'agence avait averti qu'une forte baisse du bitcoin, combinée à un accès réduit aux marchés de capitaux, pourrait finir par contraindre Strategy à vendre cet actif à des prix dépréciés.
L'entreprise a également réduit l'instrument de dette que S&P avait désigné comme source de pression potentielle.
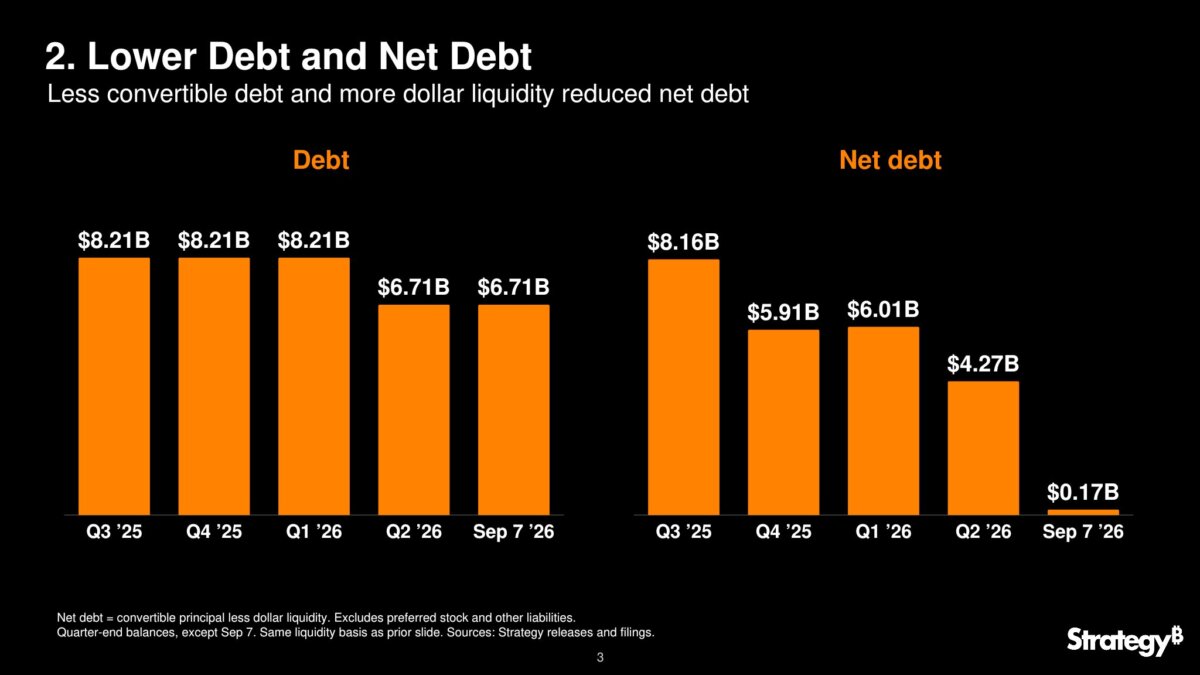
La dette convertible est tombée à 6,71 milliards de dollars contre 8,21 milliards de dollars, après que Strategy a racheté en mai 1,5 milliard de dollars de ses obligations convertibles senior à 0 % échéant en 2029. Elle a payé environ 1,38 milliard de dollars pour ces obligations, soit une décote de 8 % par rapport au pair.
Jain a indiqué que la dette nette, mesurée par rapport aux liquidités en dollars croissantes de l'entreprise, est en conséquence passée d'environ 8,16 milliards de dollars après le troisième trimestre 2025 à environ 174 millions de dollars au 7 septembre.
Ce calcul n'élimine pas les obligations plus larges de Strategy. L'entreprise porte encore des milliards de dollars d'actions privilégiées perpétuelles assorties d'engagements de dividendes, qui font partie de la charge de liquidité que S&P prend en compte.
La machine de financement de Strategy est restée ouverte malgré la pression sur le bitcoin
Strategy met aussi en avant sa capacité à continuer à vendre des titres tout au long de 2026 pour démontrer que le canal de financement que redoutait S&P, et qui pourrait s'affaiblir lors d'un repli du bitcoin, est resté ouvert.
Jain a déclaré que l'entreprise a levé 21 milliards de dollars en actions ordinaires et privilégiées de janvier à août, en obtenant des capitaux chaque mois de la période. Pendant cette période, le cours du $BTC a chuté de plus de 30 % pour passer sous les 60 000 dollars. Sa valeur s'est depuis redressée pour atteindre environ 80 000 dollars au moment de la publication.
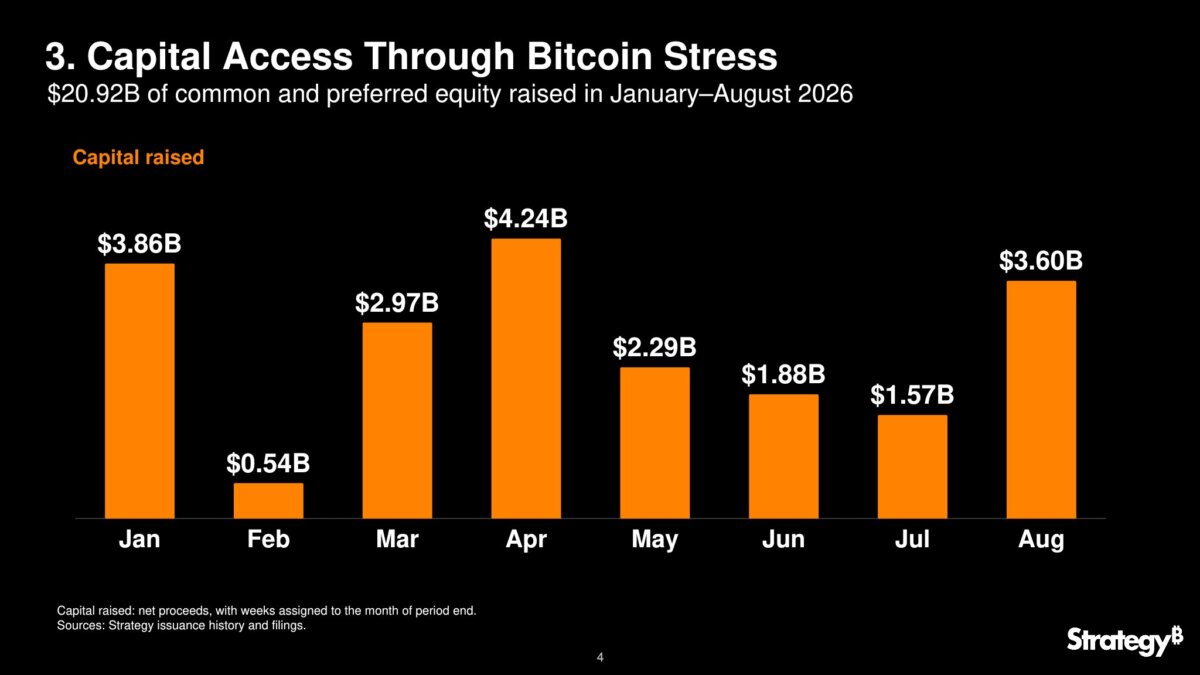
Malgré cette évolution du cours, Strategy a continué d'attirer des levées de fonds importantes auprès des investisseurs.
S&P a fait de l'accès continu aux marchés l'élément central des deux scénarios de ses perspectives de notation. L'agence a indiqué qu'elle pourrait abaisser la note de Strategy si la dégradation des cours du bitcoin compromettait sa capacité à lever des capitaux ou augmentait le risque de ne pas pouvoir gérer les obligations convertibles hors de la monnaie.
Son scénario haussier allait dans le sens inverse. Un relèvement de la note à plus long terme supposerait des liquidités en dollars plus solides, une moindre dépendance à la dette convertible et un accès continu aux capitaux pendant une période de tensions sur le bitcoin.
La concentration sur le bitcoin reste l'obstacle
Les améliorations du bilan donnent à S&P un profil de crédit différent à évaluer, mais elles ne suppriment pas la caractéristique structurelle qui a le plus pesé sur la note de Strategy.
Strategy reste massivement exposée au bitcoin.
Au 9 septembre, l'entreprise détenait 845 050 $BTC, acquis pour 63,73 milliards de dollars à un prix moyen d'environ 75 412 dollars par unité. Une grande partie de son bilan reste ainsi exposée à un actif susceptible de connaître de fortes baisses, même après que Strategy a constitué un coussin de dollars plus important pour honorer ses paiements.
S&P a souligné ce risque de concentration, en indiquant que l'orientation de la trésorerie de l'entreprise, largement investie en bitcoin, et la taille relativement modeste de son activité logicielle limitaient la possibilité d'obtenir une note plus élevée.
La question est désormais de savoir si le nouveau profil de liquidité et d'endettement offre une protection suffisante contre ce risque pour justifier un réexamen.
S&P n'a pris aucune nouvelle décision de notation depuis les dernières évolutions du bilan, et Jain s'est abstenu de prédire une telle décision. Il a déclaré :
« Plus de liquidités. Moins de dette. Accès continu au financement. Toute relève de la note reste une décision de S&P. »
Le calendrier pourrait bientôt mettre cet argument à l'épreuve. S&P a indiqué en octobre 2025 qu'un relèvement était peu probable dans les 12 mois, une période qui court jusqu'à fin octobre 2026.