
Strategy construye el colchón de efectivo que S&P quería
El cambio más marcado se ha producido en el monto de liquidez en dólares disponible entre las tenencias de bitcoin de Strategy y sus obligaciones financieras.
Jain dijo que la liquidez en dólares aumentó de 54 millones de dólares el 30 de septiembre de 2025 a 6540 millones de dólares al 7 de septiembre, lo que da a la empresa aproximadamente cuatro años de capacidad para financiar intereses y dividendos preferentes sin depender de las ventas de bitcoin.
El último informe regulatorio de Strategy divide esa cantidad en dos fondos. Su Reserva de USD designada se situaba en 5100 millones de dólares, mientras que otros 1440 millones de dólares se mantenían como Efectivo en USD. La reserva está destinada a dividendos preferentes e intereses, mientras que el efectivo adicional también puede utilizarse para compras de bitcoin, recompras de valores y otros fines de gestión de capital.
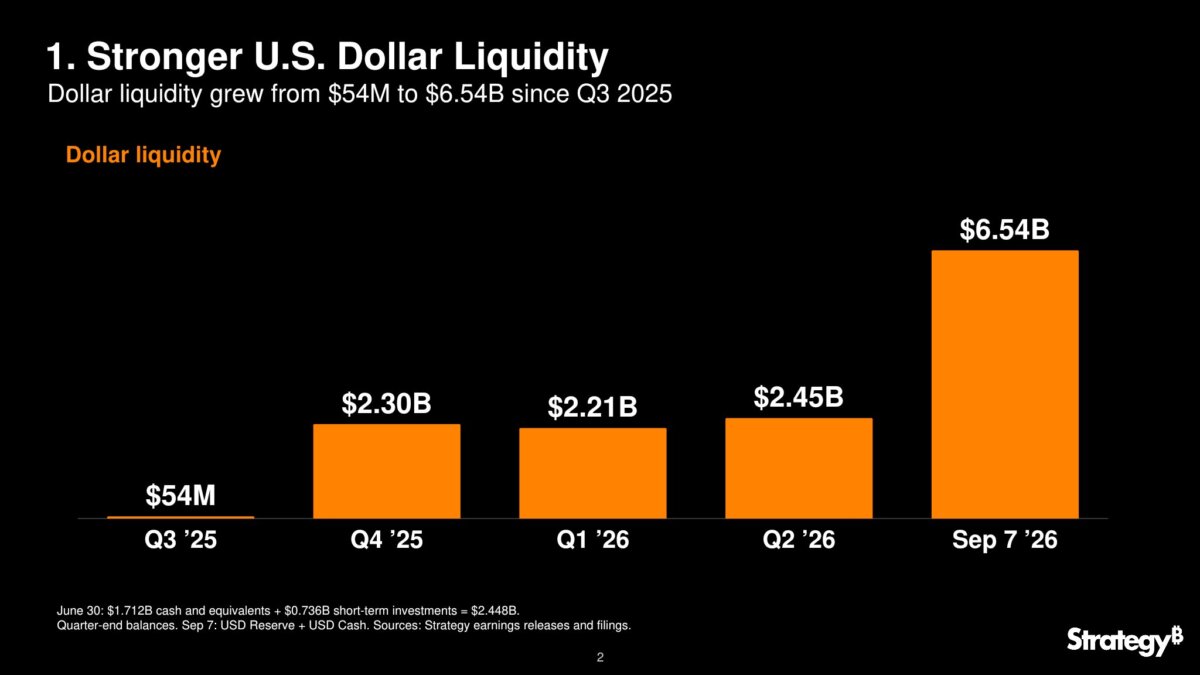
Eso deja a Strategy con bastante más flexibilidad en los períodos en que emitir nuevos valores se vuelve difícil.
S&P había señalado la estructura de liquidez de la empresa como una debilidad central, porque los intereses de su deuda, sus vencimientos y sus dividendos preferentes se pagan en dólares, mientras que la mayor parte de sus activos está en bitcoin. La agencia advirtió que una caída severa del bitcoin combinada con un acceso reducido a los mercados de capital podría obligar eventualmente a Strategy a vender el activo a precios deprimidos.
La empresa también ha reducido el instrumento de deuda que S&P señaló como una posible fuente de presión.
La deuda convertible ha bajado a 6710 millones de dólares desde 8210 millones de dólares, después de que Strategy recomprara en mayo 1500 millones de dólares de sus bonos convertibles senior al 0 % con vencimiento en 2029. Pagó unos 1380 millones de dólares por los bonos, con un descuento del 8 % sobre el valor nominal.
Jain dijo que la deuda neta, medida frente a la creciente liquidez en dólares de la empresa, ha caído en consecuencia desde unos 8160 millones de dólares después del tercer trimestre de 2025 a unos 174 millones de dólares al 7 de septiembre.
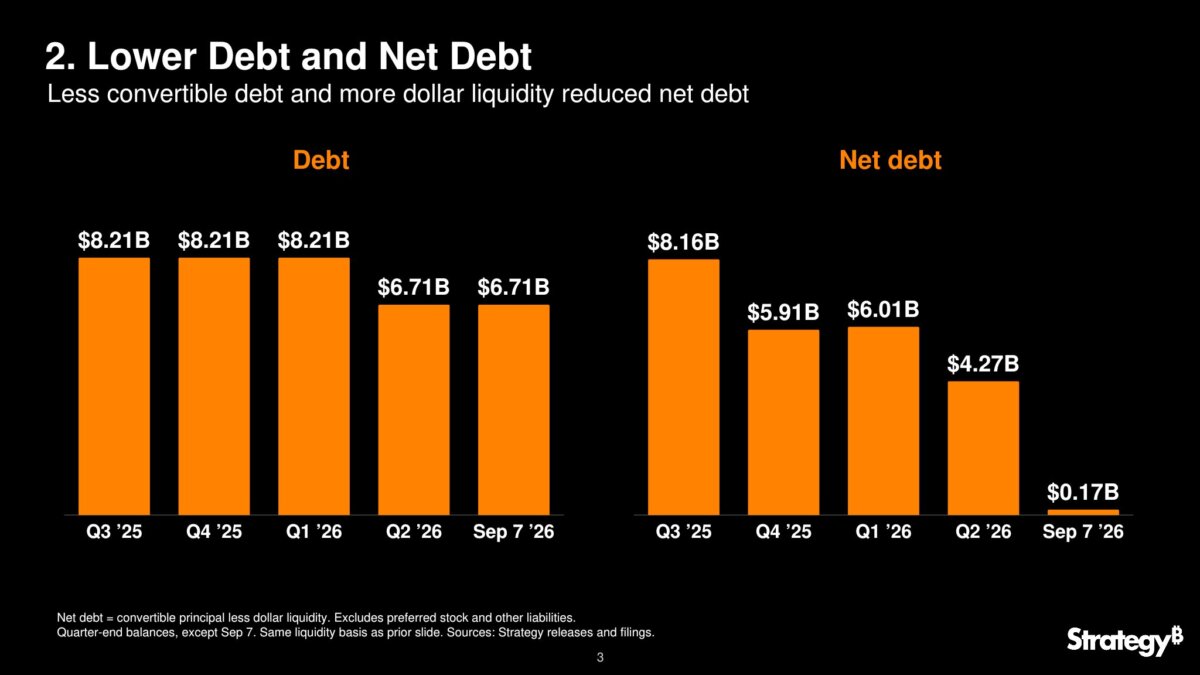
Ese cálculo no elimina las obligaciones más amplias de Strategy. La empresa sigue teniendo miles de millones de dólares en acciones preferentes perpetuas con compromisos de dividendos que siguen formando parte de la carga de liquidez que S&P considera.
La maquinaria de financiación de Strategy siguió abierta pese a la presión del bitcoin
Strategy también señala su capacidad para seguir vendiendo valores durante 2026 como prueba de que el canal de financiación que temía S&P, y que podría debilitarse durante una caída del bitcoin, sigue abierto.
Jain dijo que la empresa captó 21 000 millones de dólares en capital común y preferente de enero a agosto, asegurando capital en cada mes del período. Durante este período, el precio de $BTC cayó más de un 30 % y bajó de 60 000 dólares. Desde entonces, su valor se ha recuperado y se acerca a 80 000 dólares a la hora de cierre de esta edición.
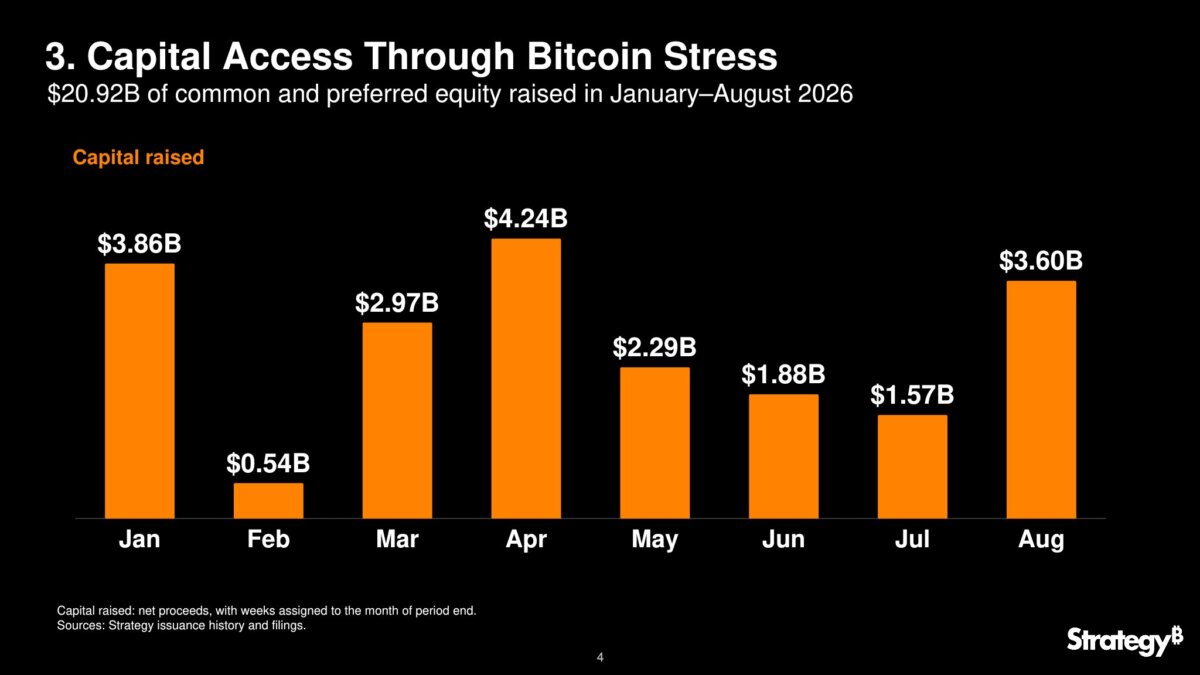
Pese a esta evolución del precio, Strategy siguió atrayendo una captación de fondos significativa de los inversores.
S&P colocó el acceso continuado al mercado en el centro de ambos lados de sus perspectivas de calificación. La agencia dijo que podría rebajar la calificación de Strategy si la caída de los precios del bitcoin deteriorara su capacidad para captar capital o aumentara la probabilidad de que no pudiera gestionar la deuda convertible fuera del dinero.
Su escenario alcista iba en la dirección contraria. Una mejora a largo plazo requeriría más liquidez en dólares, menor dependencia de la deuda convertible y acceso continuado al capital durante un período de tensión en el bitcoin.
La concentración en bitcoin sigue siendo el obstáculo
Las mejoras en el balance dejan a S&P con un perfil crediticio distinto que evaluar, pero no eliminan la característica estructural que más ha pesado en la calificación de Strategy.
Strategy sigue estando abrumadoramente expuesta al bitcoin.
Al 9 de septiembre, la empresa tenía 845 050 $BTC, adquiridos por 63 730 millones de dólares a un precio medio de unos 75 412 dólares por moneda. Eso deja gran parte de su balance expuesto a un activo capaz de sufrir caídas bruscas, incluso después de que Strategy construyera un colchón en dólares mayor frente a sus obligaciones de pago.
S&P destacó ese riesgo de concentración, señalando que el enfoque de tesorería de la empresa, muy centrado en bitcoin, y su negocio de software comparativamente pequeño limitaban el potencial de una calificación más alta.
La cuestión ahora es si el nuevo perfil de liquidez y deuda ofrece suficiente protección frente a ese riesgo como para justificar una revisión.
S&P no ha tomado ninguna nueva medida de calificación desde los últimos cambios en el balance, y Jain se abstuvo de predecir una. Dijo:
“Más liquidez. Menos deuda. Acceso continuado a la financiación. Cualquier mejora de calificación sigue siendo decisión de S&P.”
El calendario podría poner pronto a prueba ese argumento. S&P dijo en octubre de 2025 que una mejora era poco probable en un plazo de 12 meses, un período que llega hasta finales de octubre de 2026.