
Un swapper veut davantage de tokens pour la même mise, tandis qu'un déposant fournit l'inventaire que d'autres échangent et doit être compensé pour les risques que cet inventaire comporte. Un faible coût d'exécution peut attirer le premier participant sans constituer un argument d'investissement suffisant pour le second.
Prix des swaps et rendements des déposants sur Solana
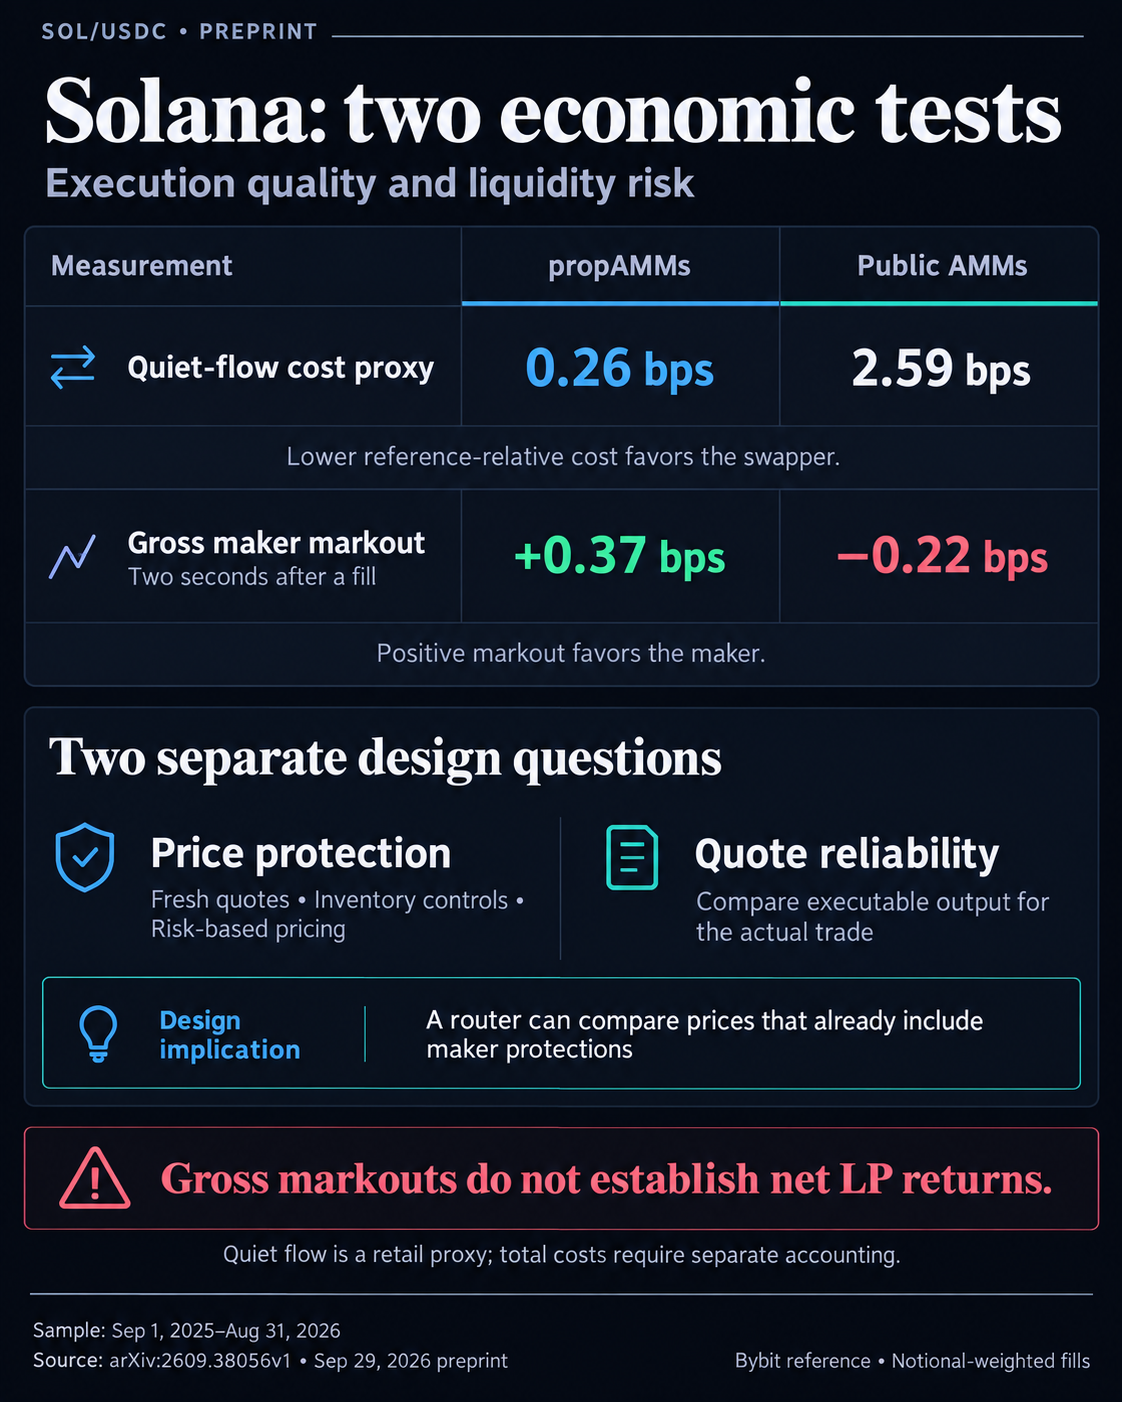
Dans son échantillon Solana, l'article rapporte des markouts maker brut à deux secondes de +0,37 point de base pour les PropAMM et de −0,22 pour les AMM publics. Un markout compare une exécution à un prix de référence ultérieur, et un chiffre positif favorise le maker.
L'exécution en flux calme mesure ce qu'un trader perd par rapport à une référence relativement stable. Le proxy exige que le prix de référence bouge de moins de 1 point de base entre cinq secondes avant et une seconde après une exécution.
Les markouts maker mesurent ce qui advient de la valeur d'un trade une fois accepté par le pool. Mélanger ces deux mesures reviendrait à transformer des éléments sur la tarification et la sélection adverse en une affirmation de rentabilité que les chiffres ne permettent pas de soutenir.
Lorsqu'un marché extérieur bouge en premier, un pool qui affiche encore un ancien prix peut vendre trop bon marché ou acheter trop cher. Un arbitragiste ramène les prix en ligne, mais la correction passe par un échange contre la liquidité déjà présente dans le pool.
La recherche sur la perte par rapport au rééquilibrage traite ce coût d'arbitrage comme une composante de l'économie des LP. Les rendements reflètent aussi l'exposition aux actifs et les frais perçus, si bien qu'une évaluation d'investissement requiert une position, une durée de détention, ainsi que les revenus et coûts qui lui sont attribuables.
Les frais de trading doivent être correctement répartis, tandis que les variations d'inventaire, la couverture, les frais d'exploitation et les coûts de transaction comptent aussi, le cas échéant. L'horizon court laisse cette comptabilité non résolue, et des moyennes par plateforme ne peuvent pas établir que les pools professionnels ont causé les pertes agrégées des LP passifs.
Les déposants ont besoin d'une évaluation de rendement qui intègre ce bilan plus large, et les swappers peuvent bénéficier d'une liquidité dont l'opérateur gère activement le risque de prix.
Le compte rendu d'avril de Jump Crypto décrit des PropAMM, dont BisonFi, son propre produit, qui adaptent prix et liquidité disponible en fonction de l'inventaire, de la fraîcheur des cotations et de la qualité des flux entrants. Jump est un opérateur intéressé, et les implémentations diffèrent.
Un maker qui détient trop d'un actif peut décourager les échanges qui en ajouteraient davantage, tandis qu'un prix périmé peut justifier de retirer de la profondeur ou d'élargir les frais. Un chemin de routage associé à une sélection adverse peut recevoir des conditions différentes de celles offertes à des flux que le maker juge moins risqués.
Économiquement, ces contrôles peuvent permettre à un maker de coter plus serré lorsqu'il s'attend à moins de risque. Exiger que chaque contrepartie reçoive des conditions identiques supprimerait une manière de distinguer ce risque. Le prix que reçoit finalement un swapper ordinaire devrait néanmoins être mesuré.
La documentation d'intégration AMM de Jupiter montre qu'un signataire dédié identifie les trades issus de son frontend, en décrivant ce flux comme du retail et non toxique. Toutefois, identifier l'origine est différent d'établir de manière indépendante que chaque trade est inoffensif pour le maker.
Une logique privée de market making peut se trouver derrière un règlement public. La capacité à défendre un prix peut aider une entreprise à offrir une liquidité moins chère, tandis que l'accès à ce prix dépend de la route réelle et de la contrepartie.
La fiabilité des cotations constitue un test distinct
Pour Tessera sur Base, l'exécution a été en moyenne inférieure de 1,08 point de base par trade et de 0,56 par volume aux cotations reconstituées à la fin du bloc précédent. Les chercheurs qualifient de « spoofing » le schéma de frais synchronisé sur les blocs.
Les chercheurs comparent la sortie reconstituée du pool à l'exécution, en laissant hors de la mesure les cotations individuelles affichées à l'écran. Le schéma observé ne fournit aucune preuve directe d'une intention de l'opérateur. Une meilleure exécution par rapport à une référence de marché et une exécution moins bonne par rapport à une cotation antérieure peuvent coexister.
Dans un rapport du 20 mars, le fournisseur de routage 0x a décrit une détérioration des prix sur Base entre la sélection de la cotation et le règlement, à cause du timing des blocs et de l'évolution des spreads. Ses opérateurs n'étaient pas nommés, si bien que ce rapport ne peut pas identifier Tessera comme sujet. 0x a aussi annoncé une politique consistant à couper les sources tant que les problèmes d'exécution ne sont pas corrigés.
Si une sortie annoncée attire l'ordre mais qu'une sortie différente est livrée, la concurrence sur le chiffre annoncé peut récompenser la mauvaise plateforme. La question devient alors de savoir si les routeurs comparent ce qu'un trader peut recevoir dans les conditions de cette transaction.
Jump affirme que des routeurs qui sélectionnent les prix exécutables au moment où les transactions s'exécutent peuvent en grande partie combler l'écart entre prix affiché et prix exécuté. L'implication utile pour la conception est qu'un maker pourrait conserver son inventaire, la fraîcheur de ses cotations et ses protections face aux contreparties, à condition que le routeur compare des sorties qui les intègrent déjà.
La présentation actuelle de l'API Swap de Jupiter décrit une concurrence entre moteurs de routage et un mécanisme qui écarte les sources sous-performantes. Son guide d'intégration exige aussi des tests de parité entre cotation et exécution sur le même instantané du pool.
Un contrôle de parité mesure l'accord sur un seul instantané, mais la persistance à travers les mises à jour ultérieures est une question distincte. La concurrence entre moteurs laisse aussi ouverte la question de savoir si chaque plateforme est réévaluée au sein d'une transaction en cours d'exécution.
Comparer la sortie exécutable offre une piste de conception, mais son efficacité devrait être mesurée.
Pour une comparaison pertinente, le montant exécutable doit refléter la même taille de transaction, le même appelant, l'état actuel du pool et les frais applicables. Sinon, un prix disponible pour un chemin de routage peut être confondu avec un prix disponible pour un autre.
Jupiter documente des frais de plateforme sur les échanges de son chemin Meta-Aggregator et aucun sur son chemin Router, tandis que les frais d'intégrateur et les accords de landing peuvent différer. Un écart au niveau du protocole ne peut pas tenir lieu du montant finalement reçu après l'ensemble des frais applicables.
Les prochaines preuves utiles consisteraient à comparer le montant coté et le montant effectivement livré sur des transactions appariées, à expliquer quels coûts sont inclus, et à montrer comment le routage traite les sources systématiquement sous-performantes.
Pour la liquidité passive, une évaluation distincte du rendement au niveau de la position est nécessaire. Un meilleur routage peut améliorer la décision de l'échangeur, tout en laissant ouverte la question de l'investissement du déposant.