
Трейдер, совершающий обмен, хочет получить больше токенов за ту же сумму, а депозитор предоставляет инвентарь, против которого торгуют другие, и нуждается в компенсации за риски, которые несет этот инвентарь. Низкие издержки исполнения могут привлечь первого участника, но для второго это не является достаточным инвестиционным обоснованием.
Цены обмена и доходность депозиторов на Solana
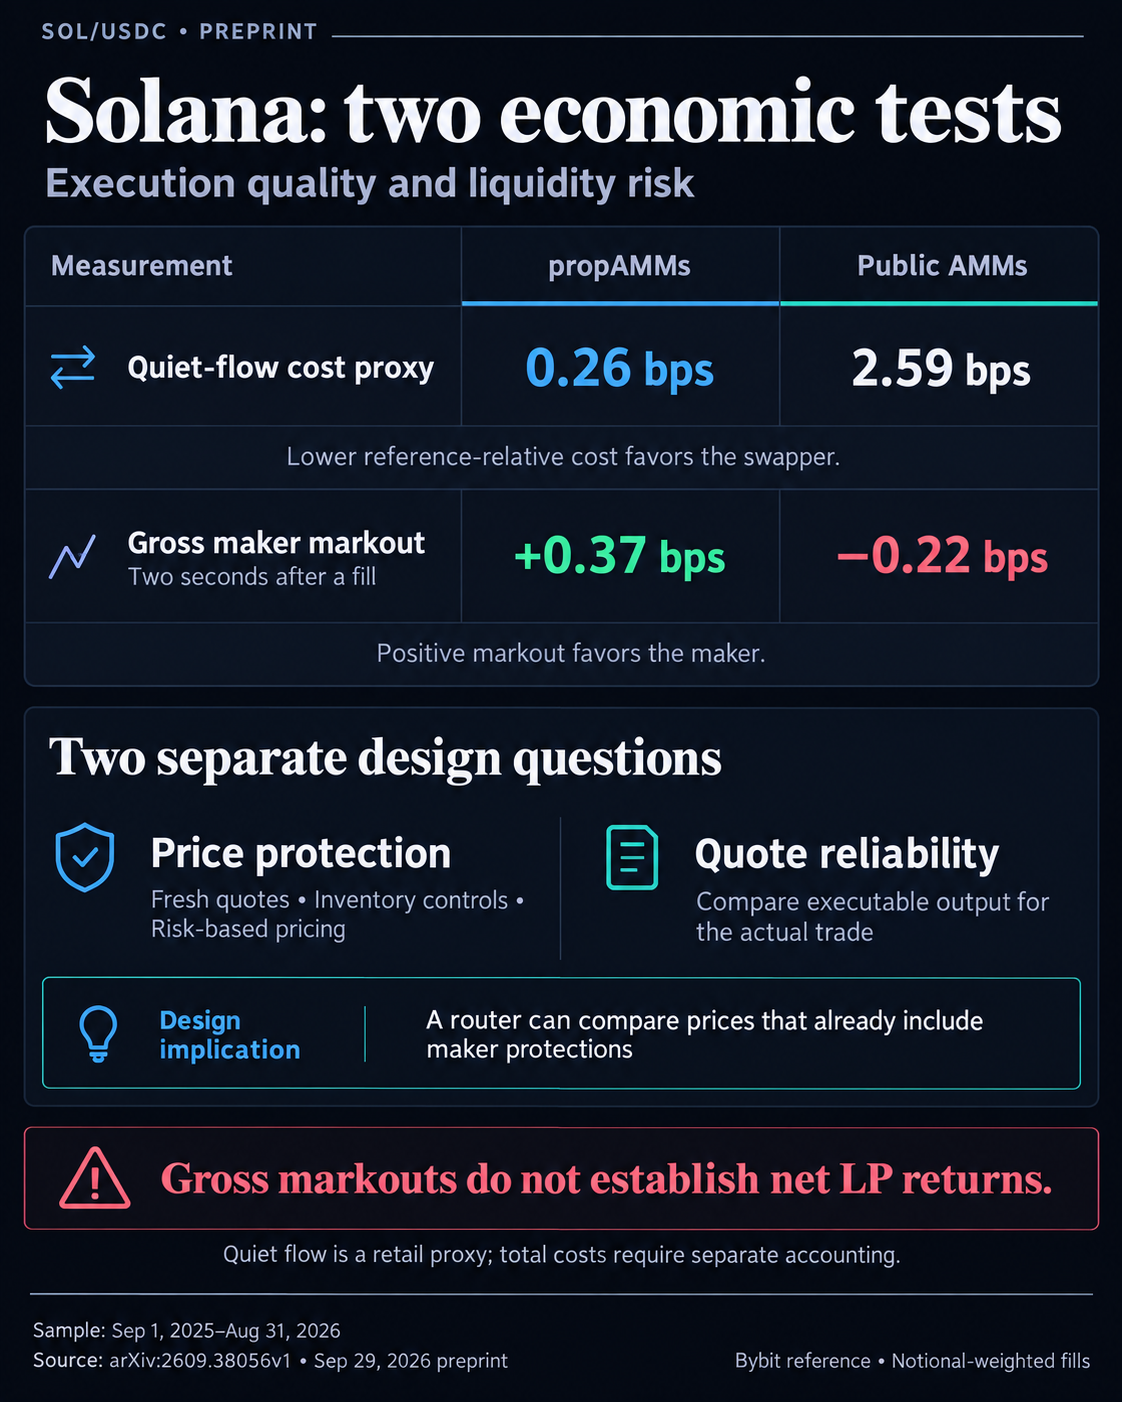
По выборке Solana в статье приводятся двухсекундные валовые маркаутные показатели мейкеров: +0,37 базисного пункта для propAMM и −0,22 для публичных AMM. Маркаут сравнивает исполненную сделку с более поздней референсной ценой, и положительное значение говорит в пользу мейкера.
Исполнение в спокойном потоке показывает, сколько трейдер теряет по отношению к относительно стабильному референсу. Прокси требует, чтобы движение референсной цены за период от пяти секунд до сделки до одной секунды после нее было меньше 1 базисного пункта.
Маркаут мейкеров показывает, что происходит со стоимостью сделки после того, как пул ее принял. Смешивание этих показателей превратило бы данные о ценообразовании и неблагоприятном отборе в утверждение о прибыльности, которое эти цифры не подтверждают.
Когда внешний рынок меняется первым, пул, который все еще предлагает старую цену, может продать слишком дешево или купить слишком дорого. Арбитражер приводит цены в соответствие, но коррекция проходит через сделку с ликвидностью, которая уже находится в пуле.
Исследования потерь относительно ребалансировки (loss-versus-rebalancing) рассматривают эти арбитражные издержки как один из компонентов экономики LP. Доходность также зависит от экспозиции к активам и полученных комиссий, поэтому инвестиционная оценка требует позиции, периода удержания и доходов и расходов, относящихся к ней.
Торговые комиссии нужно правильно распределять, а изменения инвентаря, хеджирование, операционные расходы и транзакционные издержки также имеют значение, когда это применимо. Короткий горизонт оставляет этот учет неразрешенным, и средние показатели по площадкам не могут установить, что профессиональные пулы стали причиной совокупных потерь пассивных LP.
Депозиторам нужна оценка доходности, которая учитывает этот более широкий баланс, а трейдеры, совершающие обмен, могут выиграть от ликвидности, оператор которой активно управляет ценовым риском.
В апрельском отчете Jump Crypto описано, как propAMM, включая ее собственную BisonFi, адаптируют цены и доступную ликвидность к инвентарю, актуальности котировок и качеству входящего потока. Jump является заинтересованным оператором, и реализации отличаются друг от друга.
Мейкер, у которого слишком много определенного актива, может отпугивать сделки, которые добавляют еще этого актива, а устаревшая цена может оправдать сокращение глубины или расширение комиссии. Маршрут, связанный с неблагоприятным отбором, может получать иные условия, чем поток, который мейкер считает менее рискованным.
С экономической точки зрения такие инструменты контроля могут позволить мейкеру котировать более плотно, когда он ожидает меньший риск. Требование, чтобы каждый контрагент получал одинаковые условия, устранило бы один из способов различать этот риск. Цену, которую в итоге получает обычный трейдер, все равно нужно будет измерять.
Документация по интеграции AMM в Jupiter показывает, что выделенный подписант определяет сделки, поступающие с его фронтенда, и описывает этот поток как розничный и нетоксичный. Однако определение происхождения отличается от независимого установления того, что каждая сделка безвредна для мейкера.
Закрытая логика маркет-мейкинга может стоять за публичными расчетами. Способность защищать цену может помочь фирме предлагать более дешевую ликвидность, но доступ к этой цене зависит от фактического маршрута и контрагента.
Надежность котировок - отдельный тест
Для Tessera в сети Base исполнение в среднем было хуже на 1,08 базисного пункта по сделкам и на 0,56 по объему, чем реконструированные котировки на конец предыдущего блока. Исследователи называют эту схему комиссий, привязанную ко времени блока, «спуфингом».
Исследователи сравнивают реконструированный выход пула с исполнением, оставляя отдельные котировки на экране вне расчета. Наблюдаемая схема не дает прямых доказательств намерения оператора. Лучшее исполнение относительно рыночного референса и худшее относительно более ранней котировки могут сосуществовать.
В отчете от 20 марта поставщик маршрутизации 0x описал, как цены в Base ухудшались между выбором котировки и расчетом из-за времени блоков и изменений спреда. Его операторы не были названы, поэтому этот отчет не может указать Tessera как объект. 0x также заявил о политике отключения источников до устранения проблем с исполнением.
Если заявленный выход привлекает ордер, но поставляется другой выход, конкуренция по заявленной цифре может вознаграждать не ту площадку. Вопрос в том, сравнивают ли маршрутизаторы то, что трейдер может получить в условиях данной сделки.
Jump утверждает, что если маршрутизаторы выбирают исполнимые цены в момент выполнения транзакций, они могут в значительной мере закрыть разрыв между отображаемой и фактической ценой. Полезный вывод для проектирования состоит в том, что мейкер может сохранять инвентарь, актуальность и защиту от контрагентов, при условии что маршрутизатор сравнивает выходы, которые уже их включают.
В текущем обзоре Swap API от Jupiter описана конкуренция между движками маршрутизации и механизм, отстраняющий источники с низкой результативностью. Руководство по интеграции также требует тестов соответствия котировки и исполнения на одном и том же снимке пула.
Проверка соответствия измеряет согласованность на одном снимке, но сохранение соответствия при последующих обновлениях - отдельный вопрос. Конкуренция между движками также оставляет открытым, пересматривается ли каждая площадка внутри исполняющейся транзакции.
Сравнение исполнимого выхода задает направление для проектирования, но его эффективность нужно было бы измерить.
Для содержательного сравнения исполняемый результат должен отражать одинаковый размер сделки, одного и того же инициатора, текущее состояние пула и применимые комиссии. В противном случае цена, доступная одному пути маршрутизации, может быть ошибочно принята за цену, доступную другому.
Jupiter указывает платформенную комиссию за своп на пути Meta-Aggregator и не указывает её на пути Router, однако комиссии интеграторов и условия размещения транзакций могут различаться. Спред на уровне протокола не может заменить сумму, которую трейдер в итоге получает после всех применимых комиссий.
Следующим полезным доказательством стало бы сравнение котируемого и фактически полученного результата по сопоставленным транзакциям, объяснение того, какие издержки учтены, и демонстрация того, как маршрутизация обращается с источниками, которые постоянно показывают худшие результаты.
Для пассивной ликвидности требуется отдельная оценка доходности на уровне позиции. Улучшение маршрутизации может повысить качество решений трейдеров, но инвестиционный вопрос для поставщиков ликвидности остаётся открытым.