
La Banque des règlements internationaux a publié le document de travail 1385 le 19 octobre. Wenxin Du, Catherine Huang et David Scharfstein comparent les banques, les prestataires fintech de transfert et les circuits passant par les stablecoins.
Leur résumé indique des coûts médians d’environ 40 $ à 60 $ pour des transferts de 10 000 $ depuis les États-Unis, selon différents groupes de devises des marchés développés. La distinction faite par les auteurs entre les marges sur les taux de change et les frais explicites fournit un cadre pour évaluer l’incidence du produit de conversion.
La question concurrentielle est de savoir combien d’euros arrivent sur le compte bancaire du destinataire pour le montant total en dollars déboursé par l’expéditeur. Des frais de change plus bas modifient ce calcul, mais le financement, le transfert de tokens, l’exécution et le versement ont chacun leurs propres coûts.
L’incidence du prix de conversion sur la facture
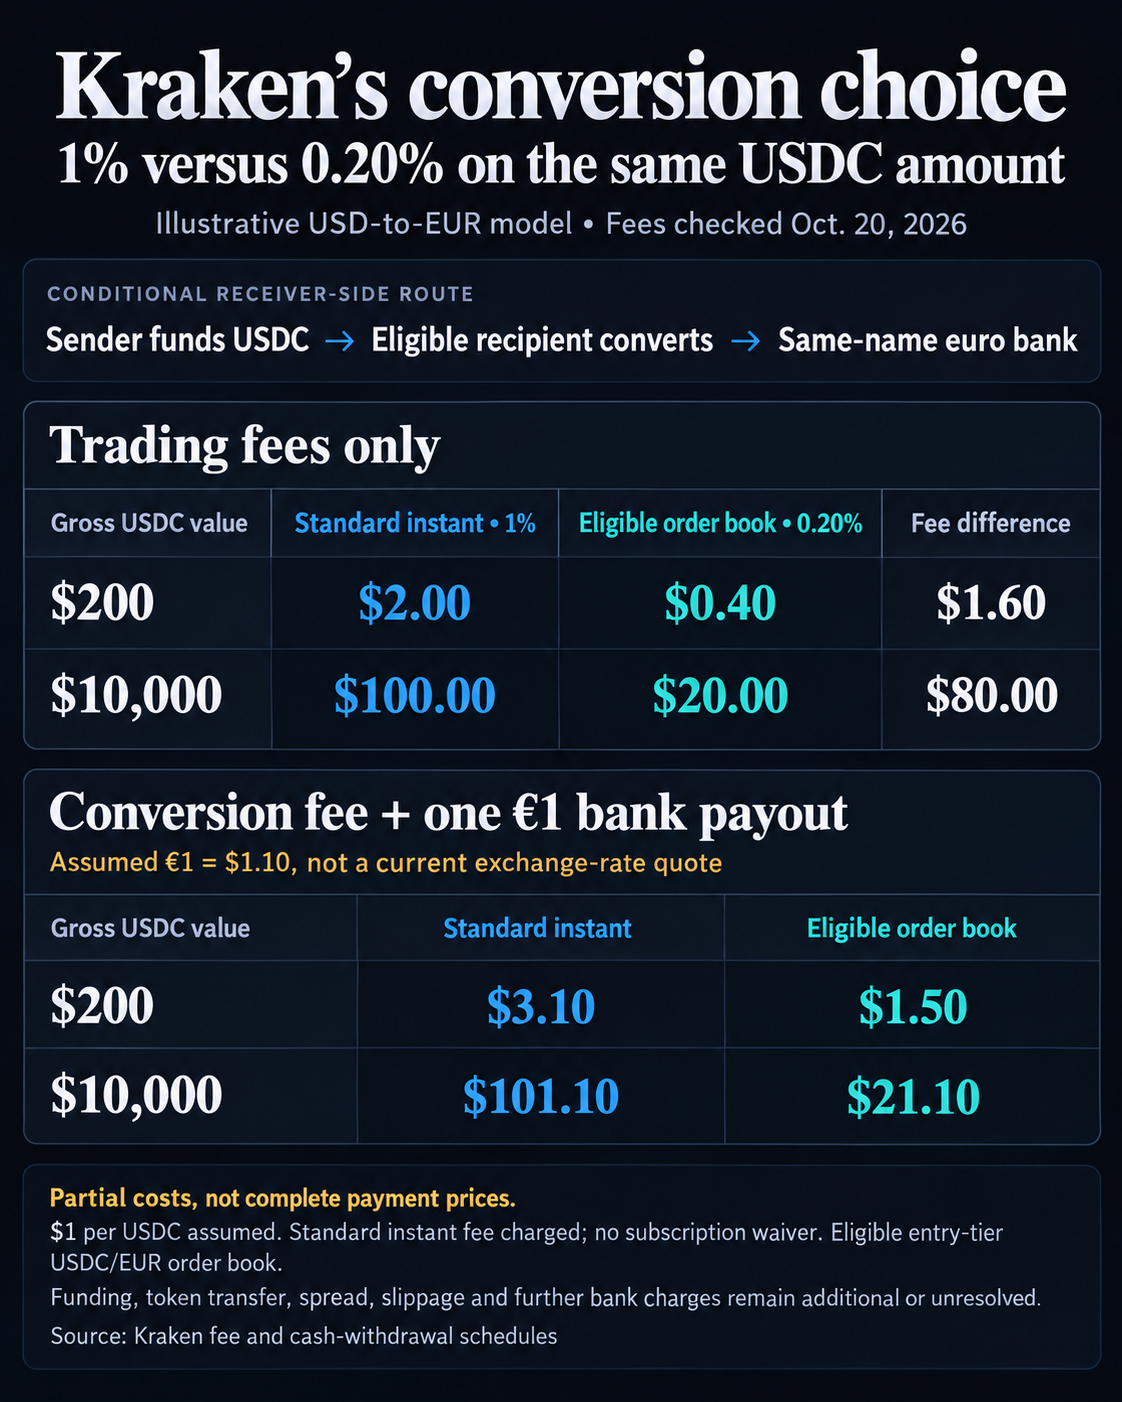
Les transactions instantanées et récurrentes standard de Kraken sont assorties de frais de trading de 1 %, avec un spread variable intégré au prix et d’éventuels frais liés au mode de paiement. La paire de marché $USDC/EUR annoncée par la plateforme offre un autre mode d’exécution : un carnet d’ordres où $USDC est l’actif de base échangé contre des euros.
Pour une transaction éligible sur ce marché, le barème standard stablecoin/FX commence à 0,2 % pour les ordres maker comme pour les ordres taker. L’explication de Kraken sur les frais liés aux stablecoins distingue ce cas des marchés où un stablecoin sert uniquement de devise de cotation.
La comparaison suppose également que les frais instantanés standard sont effectivement facturés. Kraken+ peut exonérer des frais de trading instantané pour les transactions admissibles, jusqu’à 10 000 $ de volume mensuel, tandis que les spreads et les frais de traitement des cartes restent applicables.
Les fonctions Convert spécifiées par Kraken proposent des conversions USD vers $USDC et de $USDC vers USD au taux de 1:1, sans spread ni frais de conversion, jusqu’à 100 000 $ par jour dans chaque sens. Un modèle utilisant cette fonction admissible ne devrait pas automatiquement facturer 1 % pour acquérir des $USDC avec des dollars, et cette exonération ne rend pas gratuite la conversion ultérieure de $USDC en euros.
Pour un paiement à une autre personne, envisageons un circuit où la conversion est effectuée du côté du destinataire : l’expéditeur acquiert et envoie le stablecoin en dollars $USDC, puis le destinataire le convertit depuis son propre compte Kraken admissible avant de retirer les fonds vers un compte bancaire à son nom.
L’exigence de Kraken selon laquelle le nom du titulaire du compte bancaire de retrait doit correspondre à celui du compte Kraken fait partie de la comparaison.
Maintenons maintenant constant le montant brut de $USDC reçu pour conversion en euros, à une valeur de 200 $ ou de 10 000 $, en utilisant 1 $ par $USDC uniquement à titre d’illustration. Les frais de financement, d’acquisition, de retrait du token et de réseau, le spread d’exécution, le slippage ainsi que les frais bancaires supplémentaires s’ajoutent ou ne sont pas établis.
Le barème de retrait de Kraken indique un versement bancaire SEPA de 1 € via Bank Frick ou Banking Circle, sous réserve d’admissibilité, avec un minimum de 2 €. Supposons qu’un seul versement soit effectué et convertissons-le au taux de 1 € = 1,10 $ uniquement pour le calcul.
Ces sous-totaux ne comprennent que les frais de conversion indiqués et un versement. La valeur des coûts non établis du circuit n’a pas été fixée à zéro.
Introduisons maintenant le prix entièrement hypothétique d’une fintech, fixé à 0,50 % tout compris. Pour 200 $, ce concurrent hypothétique coûte 1 $. Les deux sous-totaux Kraken, conversion et versement compris, dépassent déjà ce montant, avant tout coût supplémentaire non négatif lié au circuit et sans compensation favorable due au taux de change.
Pour 10 000 $, le concurrent hypothétique coûte 50 $. Le sous-total du carnet d’ordres laisse 28,90 $ pour les coûts nets supplémentaires du circuit avant d’atteindre ce montant. Le sous-total standard des transactions instantanées dépasse déjà 50 $, sans tenir compte d’une éventuelle compensation favorable due au taux de change.
Un versement fixe en euros pèse beaucoup plus lourd sur 200 $, tandis que les frais de conversion proportionnels dominent dans l’exemple portant sur un montant plus élevé. Les 80 $ restent un écart de frais uniquement, calculé sur un même montant de conversion de 10 000 $.
Un expéditeur dont les frais antérieurs réduisent le montant reçu pour conversion doit faire l’objet d’un autre calcul portant sur le circuit complet.
Le destinataire doit pouvoir utiliser ce circuit
Payer une autre personne exige davantage que de vendre des $USDC et de retirer des euros depuis le compte de l’expéditeur sur la plateforme d’échange. La politique de Kraken concernant les paiements à des tiers exige que le compte bancaire destinataire du retrait soit au nom du titulaire vérifié du compte Kraken.
Le compte vérifié du destinataire doit permettre de détenir l’actif, d’effectuer la conversion et de recevoir le versement bancaire. Le lieu où l’expéditeur acquiert les tokens et le réseau de transfert doivent également être accessibles et leurs coûts connus. La présence publique d’une paire de marché $USDC/EUR ne garantit aucune de ces autorisations particulières.
Deux personnes peuvent être soumises à des conditions d’accès différentes, même si elles voient toutes deux le même taux de trading annoncé.
Les restrictions régionales de Kraken font de la localisation et de l’accès aux produits des éléments déterminants. L’existence d’une page de conversion publique ne permet pas de déduire l’admissibilité à une paire de trading, à un mode de financement ou à un prestataire de versement.
La charge imposée au destinataire diffère de ce qu’annonce Wise pour son service de virement bancaire des États-Unis vers l’Europe : Wise indique que le destinataire doit fournir des coordonnées bancaires locales, mais n’a pas besoin d’un compte Wise. Une solution passant par une plateforme d’échange exige que le destinataire utilise un compte supplémentaire et effectue une conversion.
Pour un expéditeur qui alimente un compte Kraken, le mode de dépôt détermine aussi quand les fonds peuvent être retirés. Le tableau des dépôts en espèces de Kraken indique que les dépôts américains par ACH Plaid sont gratuits et quasi instantanés pour le trading, mais qu’ils entraînent un blocage des retraits de sept jours pour les cryptomonnaies et les monnaies fiduciaires.
Il indique que les dépôts FedWire de Dart Bank, accessibles aux clients américains admissibles, sont gratuits chez Kraken, avec un délai de traitement estimé de 0 à 1 jour ouvrable et aucun blocage des retraits indiqué.
À l’autre extrémité, les méthodes SEPA standard à 1 € ont des délais de traitement estimés de 0 à 5 jours ouvrables. Parmi les solutions instantanées indiquées figurent celle à 1 € via Banking Circle et celle à 0,90 € via ClearJunction, avec des minimums et des disponibilités différents.
Les vérifications bancaires peuvent retarder même une option instantanée, et Kraken invite ses clients à consulter leur écran de financement une fois connectés pour connaître les conditions applicables à jour.
Ces étapes expliquent pourquoi la rapidité d’un transfert de jetons et l’accès immédiat aux euros sont deux mesures différentes. Les auteurs de la BRI distinguent eux aussi les marges sur les taux de change des coûts explicites liés aux plateformes d’échange, à la blockchain et aux retraits en monnaie fiduciaire, et décrivent la conversion et le traitement bancaire comme des sources potentielles de retard.
Ce qu’une comparaison à devis équivalents pourrait établir
La méthodologie de comparaison de Wise estime les taux affichés par ses concurrents à partir de marges antérieures et d’un point médian Bloomberg plus récent, en appliquant parfois un seuil de montant collecté plus élevé.
Pour une observation à devis équivalents, le montant net reçu en euros peut être converti en dollars à l’aide d’un taux de référence contemporain exprimé en euros par dollar, puis soustrait du débit total en dollars de l’expéditeur.
Les classements illustratifs montrent pourquoi le paiement de 200 $ est davantage pénalisé par des frais fixes de versement, tandis que le choix du produit crée une marge en dollars plus importante pour 10000 $. L’utilisation de cette marge pour réduire le coût du paiement dépend de la disponibilité des comptes, des coûts restants et des euros finalement reçus.