
Die Bank für Internationalen Zahlungsausgleich veröffentlichte am 19. Oktober das Working Paper 1385. Wenxin Du, Catherine Huang und David Scharfstein vergleichen Banken, Fintech-Transferanbieter und Stablecoin-Zahlungswege.
Laut ihrer Zusammenfassung liegen die Median-Kosten für Überweisungen von 10000 $ aus den USA bei etwa 40 bis 60 $ über Währungsgruppen entwickelter Märkte hinweg. Die Trennung von Wechselkursaufschlägen und ausdrücklichen Gebühren durch die Autoren bietet einen Rahmen, um zu prüfen, wie stark das Umtauschprodukt sich auswirken kann.
Die Wettbewerbsfrage lautet, wie viele Euro beim Empfänger auf dem Bankkonto ankommen, gemessen am gesamten Dollarbetrag, den der Absender aufwendet. Eine niedrigere Wechselgebühr verändert diese Rechnung, doch Finanzierung, Token-Transfer, Ausführung und Auszahlung haben weiterhin jeweils eigene Kosten.
Wo der Umtauschkurs die Rechnung verändert
Bei Kraken fallen für standardmäßige Sofortkäufe und wiederkehrende Käufe eine Handelsgebühr von 1 % sowie ein variabler, im Preis enthaltener Spread und mögliche Gebühren für die Zahlungsmethode an. Der beworbene Markt $USDC/EUR bietet einen anderen Ausführungsweg: ein Orderbuch, in dem $USDC der Basiswert ist, der gegen Euro getauscht wird.
Für einen berechtigten Handel auf diesem Markt beginnt der standardmäßige Gebührenplan für Stablecoin-/FX-Handel sowohl für Maker- als auch für Taker-Orders bei 0,2 %. In Krackens Erläuterung zu Stablecoin-Gebühren wird dies von Märkten unterschieden, auf denen ein Stablecoin lediglich die Kurswährung ist.
Beim Vergleich wird außerdem angenommen, dass die standardmäßige Sofortgebühr tatsächlich anfällt. Kraken+ kann berechtigte Gebühren für den Soforthandeln bei einem monatlichen Handelsvolumen von bis zu 10000 $ erlassen, während Spreads und Kartenbearbeitungsgebühren weiterhin anfallen.
Krackens festgelegte Convert-Funktionen bieten Umtauschgeschäfte von USD in $USDC und von $USDC in USD zum Kurs von 1:1, ohne Spread oder Umtauschgebühr, bis zu einem täglichen Betrag von 100000 $ in jeder Richtung. Bei einem Modell mit dieser berechtigten Funktion sollte für den Erwerb von $USDC mit Dollar nicht automatisch eine Gebühr von 1 % berechnet werden, und die Gebührenbefreiung bedeutet nicht, dass der anschließende Umtausch von $USDC in Euro kostenlos ist.
Für eine Zahlung an eine andere Person kommt ein Zahlungsweg über das Empfängerkonto infrage: Der Absender erwirbt und sendet den Dollar-Stablecoin $USDC, und der Empfänger tauscht ihn über sein eigenes berechtigtes Kraken-Konto um, bevor er das Geld auf ein Bankkonto in seinem Namen abhebt.
Krackens Vorgabe, dass Auszahlungs- und Kontoname übereinstimmen müssen, macht diese Kontostruktur zu einem Teil des Vergleichs.
Nun bleibt der bei der Umwandlung in Euro ankommende Bruttobetrag von $USDC konstant bei einem Wert von 200 $ oder 10000 $, wobei 1 $ je $USDC ausschließlich zur Veranschaulichung angesetzt wird. Finanzierung, Erwerb, Token-Auszahlung und Netzwerkgebühren, Ausführungsspread, Slippage und weitere Bankgebühren kommen zusätzlich hinzu oder sind ungeklärt.
Krackens Auszahlungsübersicht nennt eine SEPA-Banküberweisung über Bank Frick oder Banking Circle mit einer Gebühr von 1 €, vorbehaltlich der Berechtigung, und einem Mindestbetrag von 2 €. Nehmen wir für die Berechnung an, dass eine Auszahlung erfolgt, und rechnen wir sie zum Kurs von 1 € = 1,10 $ um.
Diese Zwischensummen umfassen nur die angegebene Umtauschgebühr und eine Auszahlung. Den ungeklärten Kosten des Zahlungswegs wurde kein Wert von null zugewiesen.
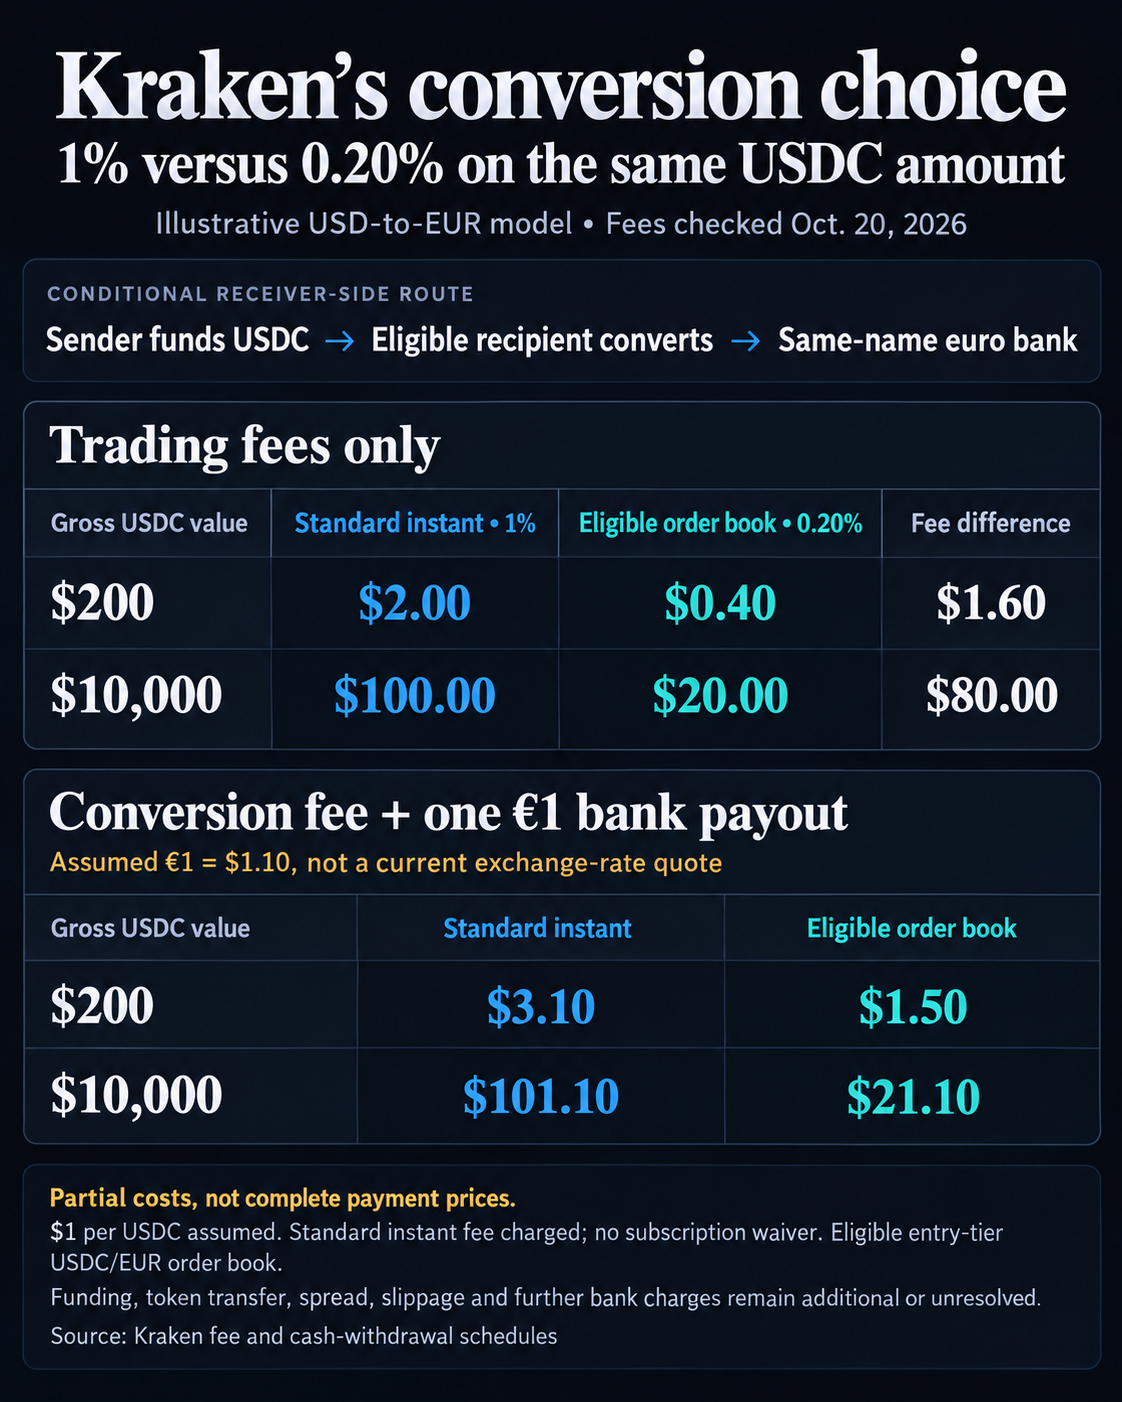
Führen wir nun einen vollständig hypothetischen Fintech-Preis von insgesamt 0,50 % ein. Bei 200 $ kostet dieser hypothetische Wettbewerber 1 $. Beide Kraken-Zwischensummen für Umtausch und Auszahlung liegen bereits darüber, noch bevor zusätzliche nichtnegative Kosten des Zahlungswegs anfallen und ohne einen günstigen Wechselkurseffekt.
Bei 10000 $ kostet der hypothetische Wettbewerber 50 $. Bei der Zwischensumme für den Orderbuchweg bleiben 28,90 $ für zusätzliche Nettokosten des Zahlungswegs, bevor dieser Preis erreicht wird. Die standardmäßige Sofort-Zwischensumme liegt bereits über 50 $, noch bevor ein günstiger Wechselkurseffekt berücksichtigt wird.
Eine feste Euro-Auszahlungsgebühr fällt bei 200 $ deutlich stärker ins Gewicht, während die prozentuale Umtauschgebühr beim größeren Beispiel ausschlaggebend ist. Die 80 $ bleiben ein Gebührenunterschied, der sich ausschließlich auf einen identischen Umtauschbetrag von 10000 $ bezieht.
Für einen Absender, bei dem frühere Gebühren den zur Umwandlung ankommenden Betrag verringern, ist eine andere Berechnung des gesamten Zahlungswegs erforderlich.
Der Empfänger muss den Zahlungsweg nutzen können
Eine Zahlung an eine andere Person erfordert mehr, als $USDC zu verkaufen und Euro vom eigenen Kraken-Konto des Absenders abzuheben. Krackens Richtlinie zu Zahlungen an Dritte verlangt, dass das Bankkonto für Auszahlungen auf den Namen des verifizierten Kraken-Kontoinhabers lautet.
Das verifizierte Konto des Empfängers muss den Vermögenswert, den Umtausch und die Bankauszahlung unterstützen, während auch die Erwerbsplattform und das Transfernetzwerk des Absenders verfügbar und mit Preisen versehen sein müssen. Ein öffentlicher Eintrag für den Markt $USDC/EUR belegt keine dieser einzelnen Berechtigungen.
Zwei Personen können unterschiedlichen Zugangsvoraussetzungen unterliegen, selbst wenn beide denselben beworbenen Handelskurs sehen können.
Krackens regionale Einschränkungen machen Standort und Zugang zu Produkten relevant. Die Berechtigung für ein Handelspaar, eine Finanzierungsmethode und einen Auszahlungsanbieter lässt sich nicht daraus ableiten, dass eine öffentliche Umtauschseite existiert.
Die Belastung auf Empfängerseite unterscheidet sich von Wise’ beworbenem Banküberweisungsdienst von den USA nach Europa: Wise zufolge benötigt der Empfänger lokale Bankdaten, aber kein Wise-Konto. Bei einem Weg über eine Kryptobörse muss der Empfänger ein zusätzliches Konto und einen Umrechnungsvorgang nutzen.
Für einen Absender, der sein Kraken-Konto auflädt, bestimmt die Einzahlungsmethode auch, wann das Geld wieder abgehoben werden kann. In Krakens Tabelle für Bareinzahlungen werden US-Einzahlungen per ACH Plaid als kostenlos und für den Handel nahezu sofort verfügbar aufgeführt, allerdings mit einer siebentägigen Auszahlungssperre für Krypto und Fiat.
Für berechtigte US-Einzahlungen per FedWire über die Dart Bank führt Kraken kostenlose Einzahlungen mit einer geschätzten Bearbeitungszeit von 0 bis 1 Werktag und ohne angegebene Auszahlungssperre auf.
Am anderen Ende haben die Standard-SEPA-Methoden für 1 € geschätzte Bearbeitungszeiten von 0 bis 5 Werktagen. Zu den aufgeführten Sofortalternativen gehören 1 € über Banking Circle und 0,90 € über ClearJunction, jeweils mit unterschiedlichen Mindestbeträgen und Verfügbarkeiten.
Bankprüfungen können selbst eine Sofortoption verzögern. Kraken verweist Kunden auf die Finanzierungsseite nach der Anmeldung, um die aktuell geltenden Bedingungen einzusehen.
Diese Schritte erklären, warum eine schnelle Token-Übertragung und der sofortige Zugriff auf Euro zwei unterschiedliche Messgrößen sind. Auch die Autoren der BIS unterscheiden zwischen Wechselkursaufschlägen und expliziten Kosten für Börsenhandel, Blockchain und Fiat-Auszahlungen. Zudem beschreiben sie die Umrechnung und die Bankbearbeitung als mögliche Verzögerungen.
Was ein vergleichbares Angebot belegen könnte
Die Vergleichsmethode von Wise schätzt die angezeigten Kurse von Wettbewerbern anhand früherer Aufschläge und eines neueren Bloomberg-Mittelkurses, wobei bisweilen ein höherer Schwellenwert für den eingezogenen Betrag angesetzt wird.
Für eine vergleichbare Beobachtung lässt sich der Netto-Eurobetrag, der beim Empfänger ankommt, anhand einer zeitgleichen Benchmark, ausgedrückt in Euro pro Dollar, zurück in Dollar umrechnen. Anschließend wird er vom gesamten Dollarbetrag abgezogen, der dem Absender belastet wird.
Die beispielhaften Ranglisten zeigen, warum die Zahlung über 200 $ stärker von einer festen Auszahlungsgebühr betroffen ist, während die Produktwahl bei 10000 $ einen größeren Spielraum in Dollar schafft. Ob dieser Spielraum tatsächlich zu einer günstigeren Zahlung führt, hängt von den nutzbaren Konten, den übrigen Kosten und dem letztlich eingehenden Eurobetrag ab.