
Un rendement sans risque de 5,3 % change les calculs boursiers
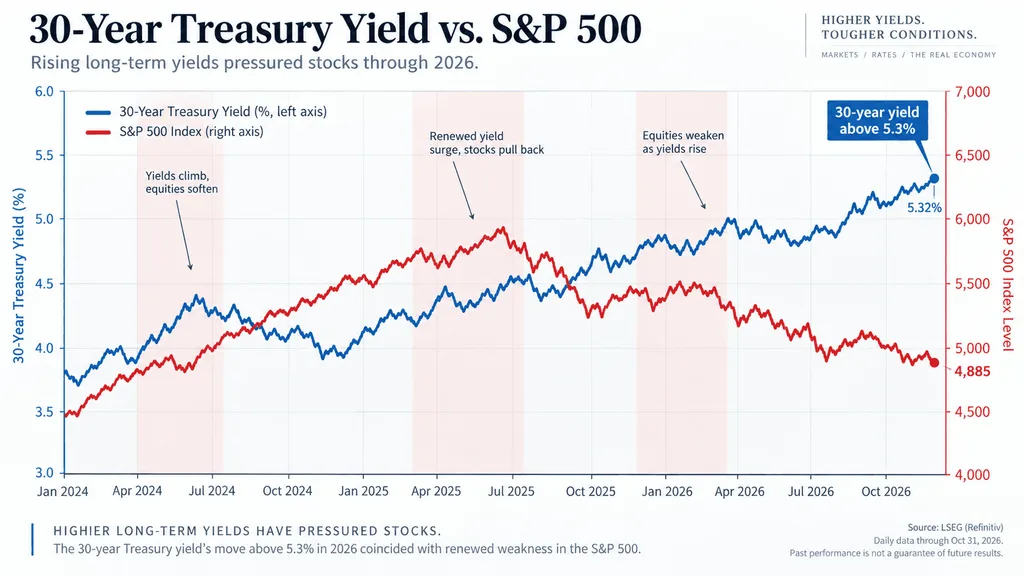
Des rendements plus élevés sur les bons du Trésor pèsent sur les actions de plusieurs façons.
D'abord, ils augmentent le taux d'actualisation que les investisseurs utilisent pour valoriser les bénéfices futurs. Cet effet tend à frapper le plus durement les actions de croissance et de technologie onéreuses, car une part plus importante de leur valorisation repose sur des bénéfices attendus dans plusieurs années.
Notre guide sur les rendements élevés du Trésor explique pourquoi ce même mécanisme peut frapper particulièrement fort les actions liées à l'IA et à la technologie.
Ensuite, les obligations longues deviennent une véritable alternative aux actions. Une adjudication de bons du Trésor à 30 ans cette semaine a été réalisée à 5,308 %, avec une forte demande des investisseurs malgré des rendements proches de leurs plus hauts pluriannuels.
Cela explique en partie la préférence de Cramer pour les bons du Trésor chez les investisseurs plus âgés, qui peuvent accorder plus de valeur à un revenu prévisible qu'à un potentiel de hausse supplémentaire sur actions.
Les taux hypothécaires montrent l'impact sur l'économie réelle
La baisse des obligations s'étend déjà au-delà de Wall Street.
Le taux moyen des prêts hypothécaires à taux fixe sur 30 ans de Mortgage News Daily a dépassé 7 % pour atteindre 7,07 %, son premier franchissement de ce seuil depuis plus d'un an.
Coinpaper suit la même pression sur les taux hypothécaires, la hausse des rendements du Trésor rendant le financement immobilier de plus en plus coûteux.
Cramer a fait valoir que le logement compte, car la hausse des taux hypothécaires se répercute sur la construction, les matériaux, les dépenses des ménages et l'ensemble de l'économie.
Les rachats de titres du Trésor ne freinent pas la hausse des rendements
La préoccupation plus large est que les responsables politiques peinent à faire baisser les rendements à long terme.
Le département du Trésor a tenté d'acheter jusqu'à 6 milliards de dollars d'obligations à plus longue échéance, mais n'en a finalement acheté qu'environ 5,2 milliards de dollars. Le rendement à 10 ans a grimpé immédiatement après les résultats, tandis que les rendements à long terme sont restés élevés.
Le problème dépasse un seul rachat.
Les investisseurs pèsent l'inflation persistante, le pétrole cher, un endettement public important et des déficits budgétaires croissants. Ces facteurs peuvent maintenir les rendements longs à un niveau élevé, même si la Réserve fédérale finit par abaisser ses taux d'intérêt à court terme.
C'est ce qui rend l'avertissement de Cramer plus important qu'une simple recommandation obligataire.
Lorsque le Trésor à 30 ans rapporte environ 5,3 %, il ne s'agit plus d'un bruit de fond pour les investisseurs en actions. Il devient une référence à laquelle chaque action doit se mesurer.