
Безрисковая доходность 5,3% меняет расчеты на фондовом рынке
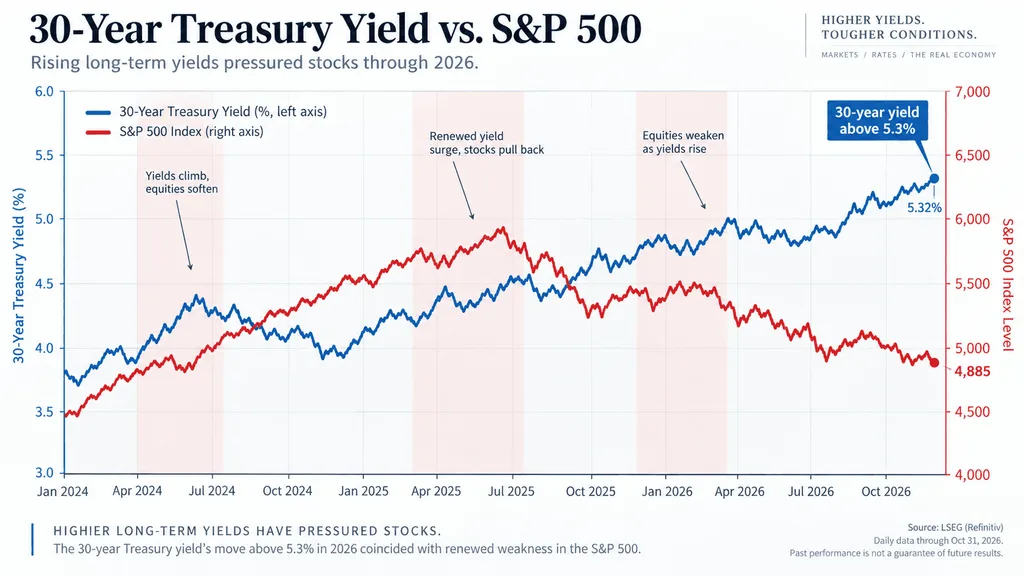
Более высокая доходность казначейских облигаций давит на акции несколькими способами.
Во-первых, она повышает ставку дисконтирования, которую инвесторы используют для оценки будущей прибыли. Этот эффект, как правило, сильнее всего бьет по дорогим акциям роста и технологическим акциям, поскольку значительная часть их стоимости зависит от прибыли, которую ожидают через много лет.
Наше руководство по росту доходности казначейских облигаций объясняет, почему тот же механизм может особенно сильно ударить по акциям компаний в сфере ИИ и технологий.
Во-вторых, долгосрочные облигации становятся реальной альтернативой акциям. Аукцион 30-летних казначейских облигаций на этой неделе был закрыт по доходности 5,308%, при этом спрос инвесторов был высоким, несмотря на то что доходность остается близкой к многолетним максимумам.
Это помогает объяснить предпочтение Крамера казначейским облигациям для пожилых инвесторов, которые, возможно, больше ценят предсказуемый доход, чем дополнительный потенциал роста акций.
Ипотечные ставки показывают влияние на реальную экономику
Распродажа облигаций уже распространяется за пределы Уолл-стрит.
Средняя ставка по 30-летней ипотеке с фиксированной ставкой по данным Mortgage News Daily выросла до 7,07%, преодолев отметку 7%, впервые за более чем год.
Coinpaper также отслеживает то же давление на ипотечные ставки: рост доходности казначейских облигаций делает финансирование жилья все более дорогим.
Крамер утверждал, что жилищный рынок важен, поскольку более высокие ипотечные ставки распространяются на строительство, стройматериалы, потребительские расходы и экономику в целом.
Выкуп казначейских облигаций не останавливает рост доходности
Более серьезная проблема в том, что регуляторам не удается снизить долгосрочную доходность.
Минфин США пытался выкупить облигации с более длительным сроком погашения на сумму до 6 млрд долларов, но в итоге выкупил около 5,2 млрд долларов. Доходность 10-летних облигаций сразу после итогов выросла, а долгосрочная доходность осталась на повышенном уровне.
Проблема выходит за рамки одного выкупа.
Инвесторы учитывают устойчивую инфляцию, дорогую нефть, большие государственные заимствования и растущий бюджетный дефицит. Эти факторы могут удерживать долгосрочную доходность высокой, даже если Федеральная резервная система в итоге снизит краткосрочные процентные ставки.
Именно поэтому предупреждение Крамера важнее простой рекомендации по облигациям.
Когда доходность 30-летних казначейских облигаций составляет около 5,3%, это уже не фоновый шум для инвесторов в акции. Это эталон, с которым должна конкурировать каждая акция.