
Le cadre de prêt institutionnel d’Ethena, publié le 29 octobre, prévoit une voie permettant à son équipe de trading d’intégrer des emprunteurs qualifiés d’actifs servant de garantie à $USDe sans vote individuel du comité des risques.
Les règles publiées décrivent un changement dans l’autorité d’approbation sur les prêts qui contribuent à soutenir le dollar synthétique d’Ethena. Pour les détenteurs de $USDe, les critères d’éligibilité et les informations sur l’exposition publiés offrent un moyen d’évaluer ce risque de crédit. Le comité conserve son pouvoir de supervision, les documents des emprunteurs lui étant transmis en privé.
Le cadre publié par Kairos Research décrit la voie déléguée ; il n’identifie aucun emprunteur nouvellement financé recourant à celle-ci.
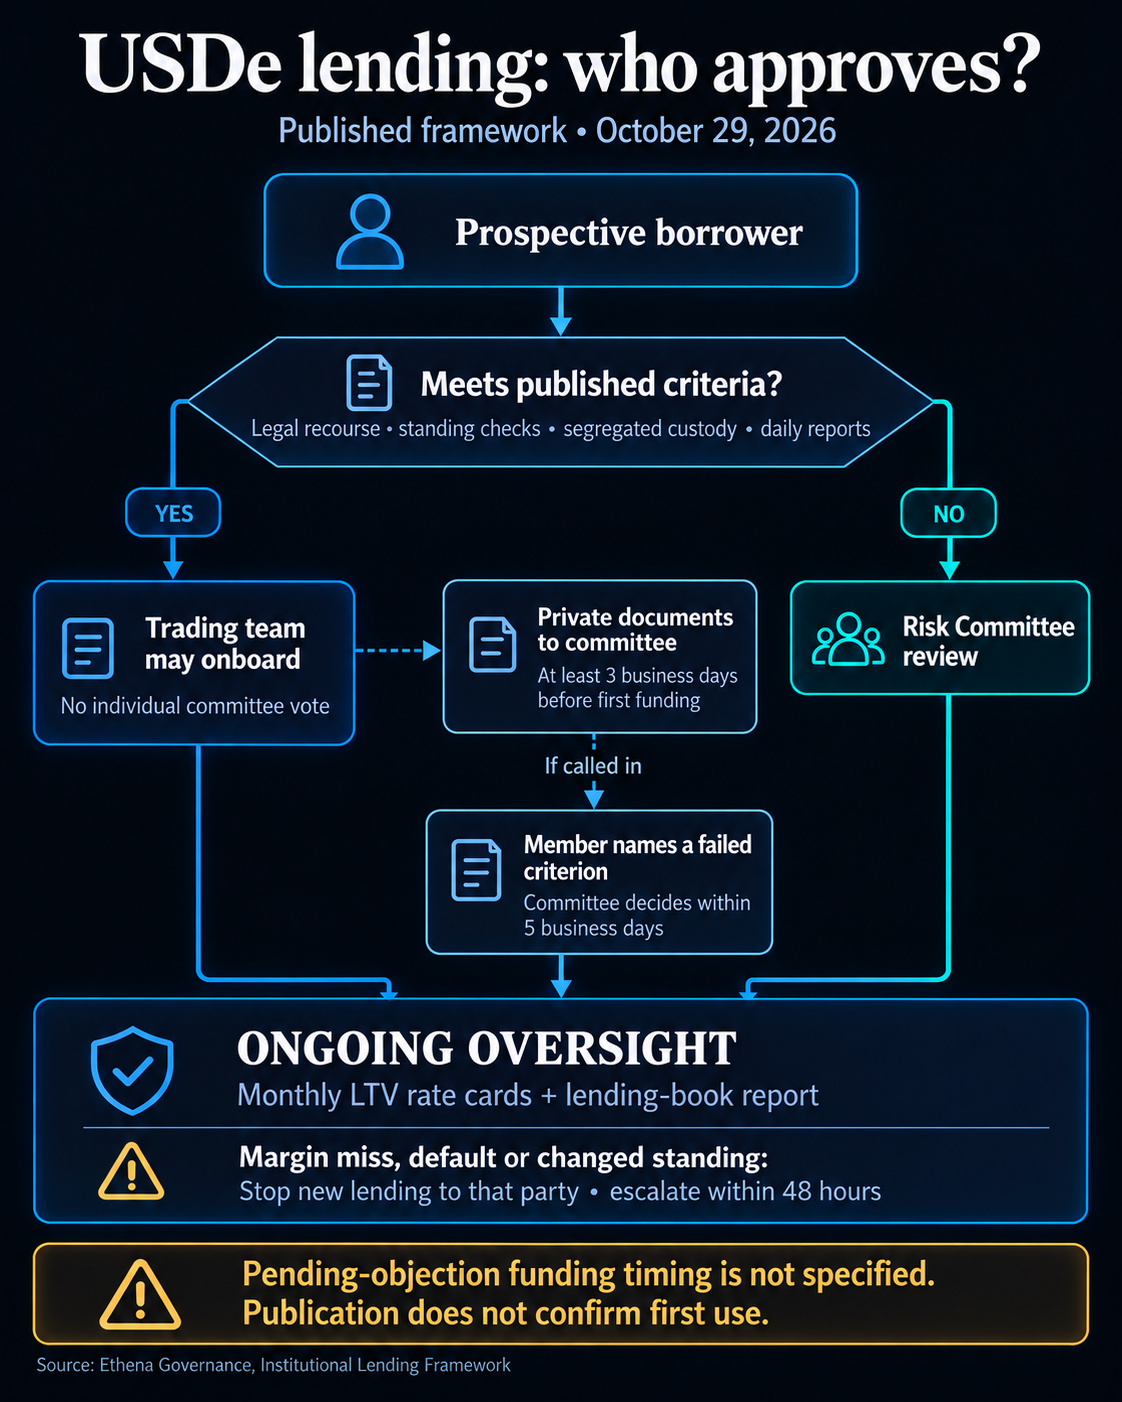
La présélection passe à l’équipe de trading selon la voie publiée
L’éligibilité combine des prêts bilatéraux avec un recours entier contre l’emprunteur ou une garantie de la société mère, des vérifications de juridiction et de situation, un filtrage des sanctions, une conservation tripartite séparée et des rapports quotidiens vérifiables sur les garanties. Le dispositif de conservation confie les garanties à un tiers.
Les documents des emprunteurs sont transmis en privé au comité au moins trois jours ouvrables avant le premier décaissement. Un membre qui demande à rappeler un emprunteur doit identifier un critère non rempli, avec une décision dans un délai de cinq jours ouvrables. Le comité conserve donc un pouvoir de rappel fondé sur des critères, tandis que le texte ne précise pas si les décaissements sont suspendus pendant une objection en cours. Les cas hors du cadre restent soumis à l’examen du comité.
L’équipe de prêt fixe des grilles de ratio prêt/valeur, partagées chaque mois avec le comité avec le reporting du portefeuille. Le ratio prêt/valeur mesure le montant prêté par rapport à la valeur des garanties. Un appel de marge non honoré, un défaut ou un changement de situation suspend tout nouveau prêt à cette contrepartie et déclenche une escalade dans un délai de 48 heures.
Les garanties admises comprennent BTC, ETH et d’autres actifs précisés. $USDe, sUSDe, ENA, USDtb et les actifs propres des emprunteurs sont exclus ; le XAUT basé sur Ethereum est conditionné à la conservation, aux plateformes de liquidation et à un test de liquidation le week-end.
Le cadre préserve cinq approbations existantes. Son texte public ne fixe aucun plafond numérique global de prêt ni aucun plafond de concentration par emprunteur.
La documentation de prêt institutionnel d’Ethena place les limites d’exposition globale sous la gouvernance et l’examen du comité, sans publier de plafond numérique.
L’approche antérieure, partenaire par partenaire, apparaît dans la proposition de Maple et Anchorage du 10 mars. Elle indiquait que tout partenaire hors chaîne supplémentaire nécessiterait de nouvelles propositions au comité des risques. LlamaRisk, Kairos Research et Blockworks Advisory ont ensuite publié leur soutien aux accords examinés.
Ces examens préservaient déjà la confidentialité des termes contractuels. L’évolution d’octobre concerne l’autorité d’approbation ; la confidentialité lui est antérieure.
La discussion de mars montre aussi qu’une marque de partenaire ne suffit pas à identifier la partie juridique engagée. L’accord avec Anchorage a été conclu avec A1, Ltd., une entité de groupe des îles Caïmans distincte de la banque Anchorage Digital, titulaire d’une charte de l’OCC. L’accord de Maple, fondé sur un pool, a transité par Protocol Pool Operations Alpha LLC, dans le Delaware.
La méthodologie d’examen juridique d’avril de LlamaRisk désigne Ethena (BVI) Limited comme l’entité déployant les actifs de réserve. Elle examine les ratios de garantie, la séparation de la conservation, les sûretés perfectionnées, les droits de liquidation, les délais de rappel et de restitution, ainsi que l’applicabilité pratique.
L’entité signataire et le contrat comptent, car ils régissent la créance sur les actifs prêtés et les garanties.
Le maintien des cinq approbations existantes préserve des dispositifs de structures différentes ; il n’établit pas que chaque pool ou entrepôt hérité satisfait aux nouveaux critères bilatéraux. L’examen de FalconX par LlamaRisk, daté du 4 août, décrit un financement par entrepôt auprès de FalconX International Lending Opportunities SPC pour son portefeuille séparé SP 1. Ce véhicule acquiert des créances de prêts institutionnels et nantit ses actifs au profit d’Ethena, plutôt que d’agir comme un emprunteur bilatéral ordinaire.
FalconX a ensuite annoncé, le 19 août, une facilité sécurisée de 1 milliard de dollars via un SPV. Il s’agissait d’une capacité de financement annoncée, et non d’un encours de prêt vérifié au 1er novembre.
Des répartitions datées laissent le portefeuille actuel non résolu
L’évaluation de LlamaRisk du 12 octobre attribuait 14,3 % des actifs de réserve aux prêts institutionnels, pour des actifs de réserve totaux déclarés d’environ 5 milliards de dollars et une offre de $USDe similaire.
La mise à jour de gouvernance du troisième trimestre de Blockworks Advisory, publiée le 13 octobre, plaçait les prêts institutionnels à 8 % de la trésorerie liquide au 30 septembre. Les deux pourcentages utilisent des dates et des dénominateurs différents. Les présenter comme une hausse de 8 % à 14,3 % serait donc trompeur.
L’analyse antérieure de CryptoSlate sur les prêts examinait comment les allocations et les conditions de recouvrement affectent la liquidité des rachats. Le cadre d’octobre ajoute la question de savoir quels emprunteurs peuvent entrer par présélection déléguée.
Le tableau de bord des prêts d’Ethena décrit des garanties détenues auprès de dépositaires, une surveillance continue du ratio prêt/valeur et l’absence de réutilisation (rehypothecation), c’est-à-dire que les garanties ne sont pas redonnées en nantissement. Dans la capture de texte du 1er novembre disponible pour ce rapport, les lignes des emprunteurs et l’heure de mise à jour étaient vides. Il ne fournit donc aucune exposition actuelle par emprunteur ni de ratio de garantie.
Pour les détenteurs, une évaluation exploitable rassemblerait ces éléments : l'entité signataire, son encours actuel, les garanties et le LTV, la concentration par rapport à la limite pertinente, ainsi que les informations permettant d'apprécier le caractère exécutoire des engagements et les perspectives de recouvrement.