
L’entreprise a également demandé des règles plus claires sur les circonstances dans lesquelles les gestionnaires peuvent s’appuyer sur le dépôt proposé du formulaire TR par un émetteur, qui certifierait qu’un contrat d’investissement a cessé d’exister, ainsi que sur la manière dont ils devraient évaluer les tokens en l’absence d’un tel dépôt.
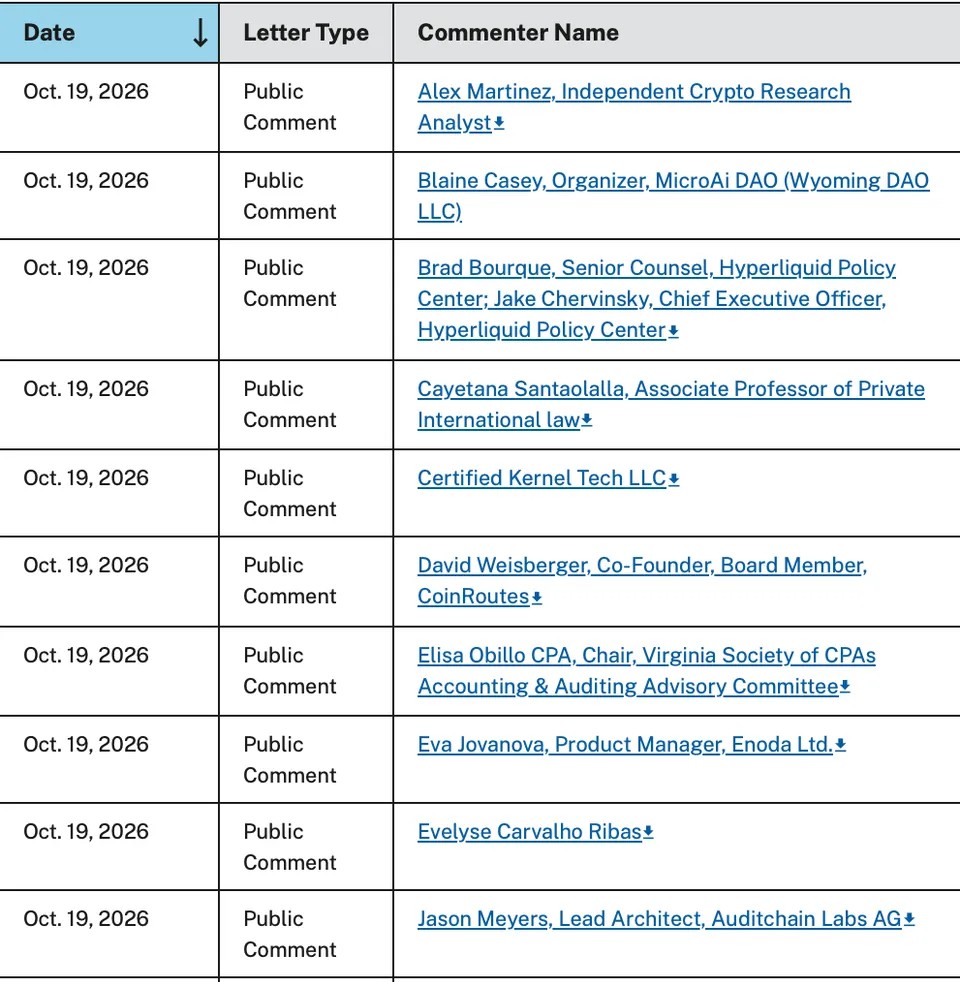
Dans une soumission distincte, le Hyperliquid Policy Center a exhorté la SEC à élargir sa proposition de clause de protection, estimant qu’elle pourrait intervenir trop tard dans le développement d’un projet. Le groupe a demandé des protections plus claires pour les airdrops qui récompensent la participation au réseau, ainsi que des recommandations sur les rachats de tokens.
Hyperliquid a également averti que la proposition « ne clarifie pas » si des intermédiaires non enregistrés peuvent faciliter les échanges de tokens ou si les tokens peuvent s’échanger librement via des protocoles onchain. Le groupe a exhorté la SEC à traiter directement les transactions sur le marché secondaire, plutôt que de laisser les plateformes d’échange et les lieux de négociation décentralisés dans l’incertitude réglementaire.
La proposition de la SEC suscite des objections juridiques et des inquiétudes en matière de protection des investisseurs
Alors que des acteurs du secteur demandaient des modifications aux règles proposées, l’ancien responsable de l’application de la réglementation à la SEC John Reed Stark et Lee Reiners, spécialiste de la finance à l’Université Duke, ont adopté une position tout à fait différente. Dans une lettre de commentaires datée du 16 octobre, ils ont exhorté la commission à retirer entièrement la proposition, estimant qu’elle dépasse les pouvoirs que la loi confère à l’agence et affaiblirait la protection des investisseurs.
Stark et Reiners ont déclaré que les lois existantes sur les valeurs mobilières et le test Howey de la Cour suprême fournissent déjà un cadre pour réglementer les offres de cryptoactifs. Ils ont estimé que les exemptions en matière de collecte de fonds affaibliraient la protection des investisseurs, tandis que la clause de protection proposée permettrait aux émetteurs de soustraire effectivement leurs tokens au contrôle des autorités chargées des valeurs mobilières grâce à une auto-certification.
Les deux hommes ont également averti que l’adoption des règles dans une forme largement similaire à celle proposée entraînerait une contestation judiciaire immédiate, qui pourrait aboutir à l’invalidation du cadre.
La période de consultation publique prenant fin mardi, la SEC examinera les soumissions avant de décider de réviser, d’adopter ou de retirer les règles proposées. La commission n’a pas annoncé de calendrier pour une décision finale, et toute règle définitive nécessiterait un vote de la commission avant d’entrer en vigueur.