
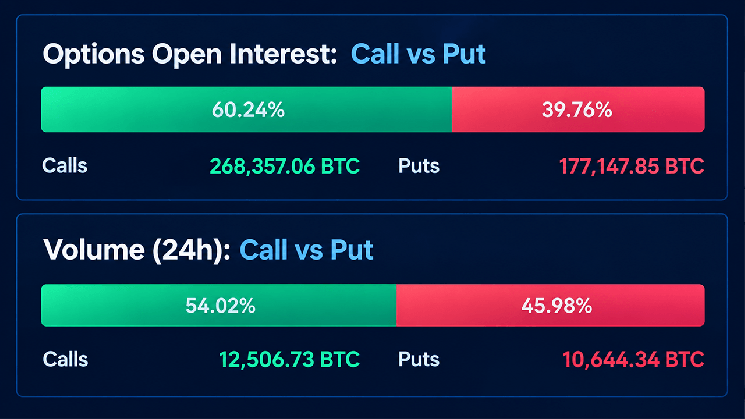
Bien que les chiffres favorisent les options d’achat, l’écart entre les positions ouvertes et l’activité quotidienne de négociation suggère que l’exposition haussière est plus prononcée dans les contrats existants que dans les dernières transactions. La concentration est particulièrement frappante chez Deribit, où plusieurs positions colossales sont regroupées autour de prix d’exercice plus élevés.
Au-delà du contrat à 95 000 $, 15 158 $BTC supplémentaires sont placés sur des options d’achat à 90 000 $, tandis que les options d’achat à 100 000 $ représentent 14 561,8 $BTC. Ensemble, ces trois contrats représentent environ 54 750 $BTC en positions ouvertes, soit environ 4,53 milliards de dollars au cours de 82 800 $ par bitcoin. C’est une somme conséquente liée à des prix d’exercice plus élevés, même si les positions ouvertes ne permettent pas, à elles seules, d’établir si les participants sont franchement haussiers, vendent des options d’achat ou couvrent des positions existantes.
Les calculs du prix de douleur maximale racontent une autre histoire
Le tableau varie considérablement d’une plateforme à l’autre, ce qui complique le récit haussier. Pour le 30 octobre, le prix de douleur maximale estimé par Deribit se situe autour de 78 000 $, tandis que ceux de Binance et d’OKX oscillent entre 81 000 $ et 82 000 $. Ces estimations sont inférieures au cours actuel du bitcoin, ce qui suggère que les prix de règlement théoriques sont nettement moins ambitieux que les prix d’exercice qui attirent les positions ouvertes les plus importantes sur les options d’achat.
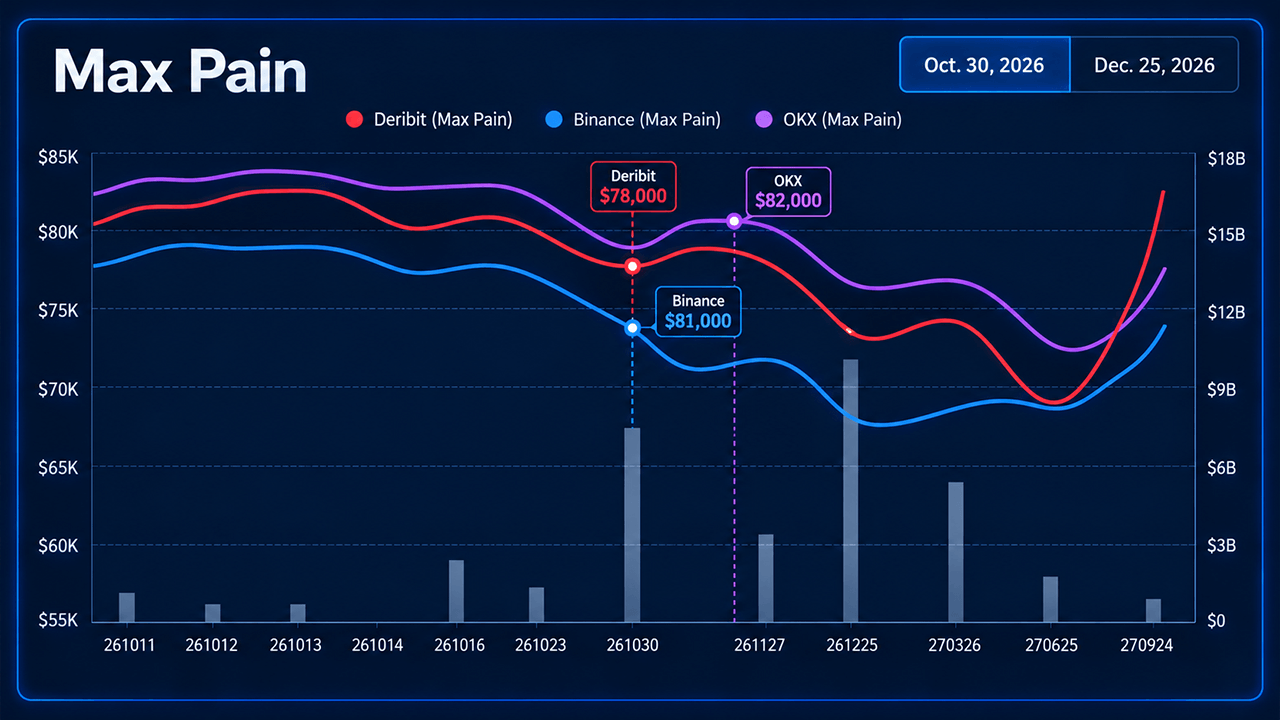
Plus loin dans le temps, les écarts sont encore plus marqués. Pour l’échéance du 25 décembre, le prix de douleur maximale de Deribit se situe autour de 75 000 $, tandis que l’estimation de Binance, la plus grande plateforme d’échange de cryptomonnaies en volume de transactions, tombe vers 62 500 $, et qu’OKX reste autour de 75 000 $. Les différences entre les plateformes reflètent leurs positions respectives sur les options, les concentrations de contrats et la répartition des prix d’exercice. Autrement dit, il n’existe pas de prix de douleur maximale unique et universel qui régisse l’ensemble du marché du bitcoin.
Il y a toutefois un point important à garder à l’esprit. Le prix de douleur maximale mesure le prix de règlement auquel les versements cumulés aux détenteurs d’options seraient minimisés, et non le niveau auquel le bitcoin est destiné à se négocier. L’activité de couverture des teneurs de marché, l’évolution des positions et la demande sur le marché au comptant peuvent toutes perturber toute attraction apparente vers ces niveaux. Traiter le prix de douleur maximale comme un objectif de cours garanti pour le bitcoin serait jouer avec le feu, en particulier lorsque des milliards de dollars d’exposition peuvent changer de mains avant l’échéance.
L’exposition aux contrats à terme reste importante malgré le ralentissement de l’activité
Pendant ce temps, les positions ouvertes sur les contrats à terme sur le bitcoin s’élèvent à 51,7 milliards de dollars, soit environ 624 450 $BTC sur les plateformes suivies. Cette exposition a diminué de 1,59 % au cours des 24 heures précédentes, ce qui suggère qu’une partie de l’effet de levier a été liquidée, alors même que les traders d’options maintiennent des positions ouvertes importantes. La mesure sur 4 heures a reculé de 0,13 %, tandis que celle sur 1 heure est restée pratiquement inchangée, avec une légère hausse de 0,01 %.
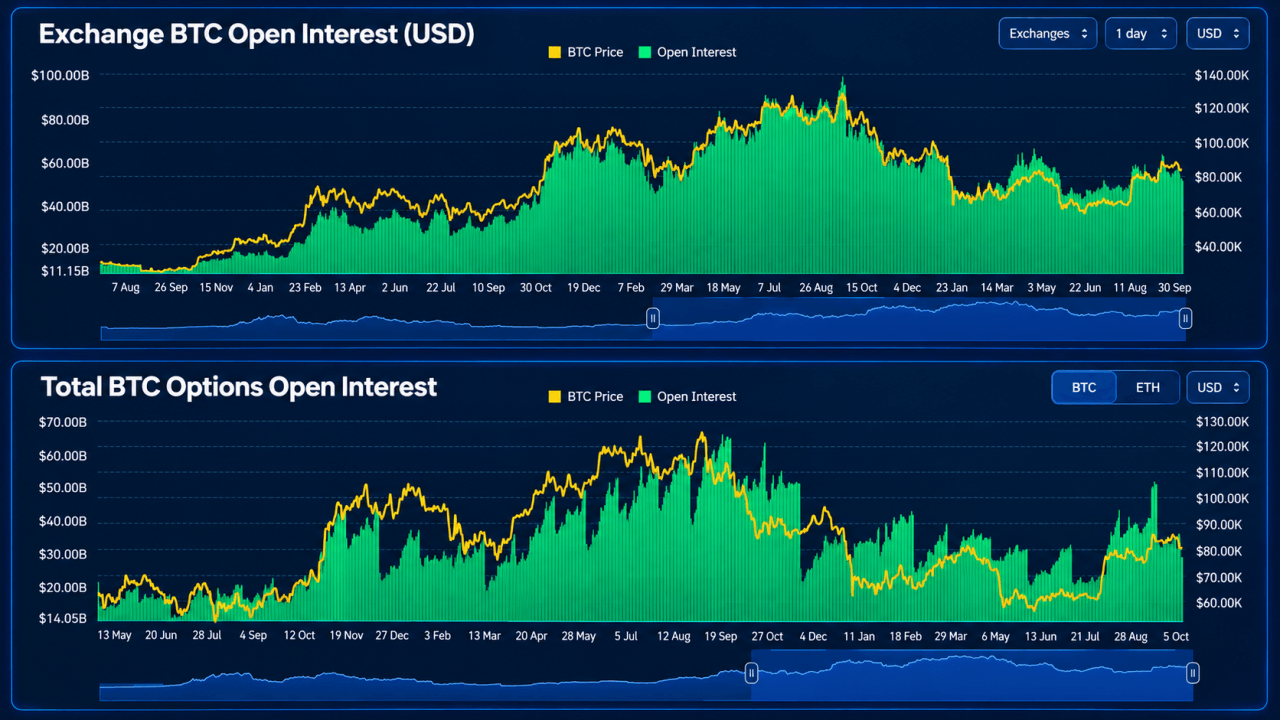
Binance domine aujourd’hui les plateformes de contrats à terme, avec 10,78 milliards de dollars de positions ouvertes, suivie par CME à 8,88 milliards de dollars, Bybit à 5,38 milliards de dollars et Gate à 4,34 milliards de dollars. L’exposition de CME a reculé de 0,46 % au cours de la journée précédente, tandis que Binance a enregistré une modeste hausse de 0,30 %. Bybit, pour sa part, a progressé de 0,95 %, ce qui indique que les ajustements de l’effet de levier ont été loin d’être uniformes sur les principales plateformes de négociation.
Le marché des options dans son ensemble s’est également considérablement développé par rapport aux périodes précédentes. Les données historiques de Coinglass montrent que le total des positions ouvertes sur les options sur le bitcoin s’est récemment situé autour de 35 à 40 milliards de dollars, après une forte hausse au-dessus de 50 milliards de dollars à la fin du mois de septembre. Bien que l’exposition ait reculé par rapport à ce sommet local, le marché conserve d’importants engagements sur produits dérivés à l’approche de la grande échéance d’octobre.
Le positionnement sur CME ajoute une autre nuance
Le positionnement institutionnel apporte une autre dimension intéressante. Les données sur les options de CME provenant du site d’analyse des marchés Cryptoquant montrent que les options d’achat représentent la majeure partie des positions ouvertes affichées, tandis que la ventilation par échéance révèle une exposition considérable concentrée dans les contrats arrivant à échéance d’ici un à deux mois. Ces chiffres suggèrent que les prochaines semaines seront particulièrement importantes pour les acteurs institutionnels des produits dérivés qui gèrent leur exposition directionnelle et la protection de leurs portefeuilles.
Les données de marché de CME montrent également que l’exposition sur les options ouvertes s’est modérée par rapport aux niveaux élevés de la fin septembre, alors même que le bitcoin s’est remis de son récent repli vers 82 000 $. Cette combinaison laisse les traders face à un marché où une importante exposition haussière aux options d’achat coexiste avec une baisse de l’effet de levier sur les contrats à terme et des niveaux de règlement théoriques plus bas pour les options.
La contradiction est difficile à ignorer. Le bitcoin se situe au-dessus de 82 000 $, les traders ont accumulé des milliards d’exposition sur des prix d’exercice de 90 000 $ à 100 000 $, et plusieurs grandes échéances affichent des estimations du prix de douleur maximale nettement plus basses. Les haussiers ont placé leurs mises, mais le marché des options ne leur remet pas encore les clés.
Image principale/d’illustration, données du graphique : Coinglass.com