
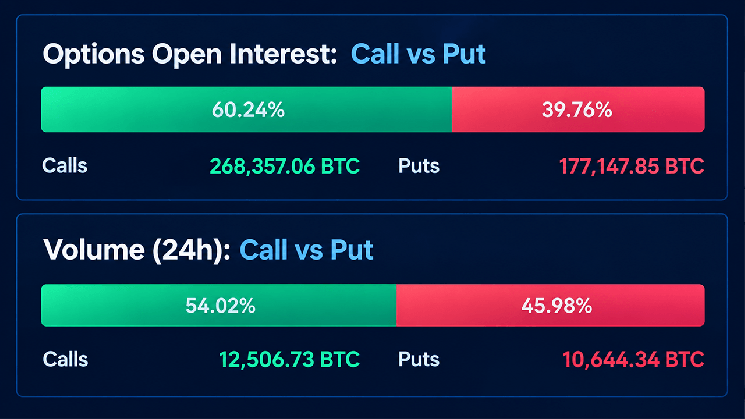
Obwohl die Zahlen für Calls sprechen, deutet der Unterschied zwischen den ausstehenden Positionen und dem täglichen Handelsvolumen darauf hin, dass die bullische Ausrichtung bei bestehenden Kontrakten ausgeprägter ist als beim jüngsten Handelsgeschehen. Besonders auffällig ist die Konzentration bei Deribit, wo sich mehrere enorme Positionen um höhere Ausübungspreise gruppieren.
Neben dem Kontrakt über 95.000 Dollar liegen weitere 15.158 $BTC in Calls mit einem Ausübungspreis von 90.000 Dollar, während auf Calls mit einem Ausübungspreis von 100.000 Dollar 14.561,8 $BTC entfallen. Zusammengenommen machen diese drei Kontrakte ein Open Interest von etwa 54.750 $BTC aus, entsprechend rund 4,53 Milliarden Dollar bei einem Bitcoin-Kurs von 82.800 Dollar. Eine beachtliche Summe, die an höhere Ausübungspreise gebunden ist, doch das Open Interest allein lässt nicht erkennen, ob die Marktteilnehmer uneingeschränkt bullisch sind, Calls schreiben oder bestehende Positionen absichern.
Max-Pain-Berechnungen erzählen eine andere Geschichte
Der Vergleich der einzelnen Börsen erschwert die bullische Erzählung erheblich. Für den 30. Oktober liegt Deribits geschätzter Max-Pain-Wert bei etwa 78.000 Dollar, während Binance und OKX bei rund 81.000 bis 82.000 Dollar liegen. Diese Berechnungen liegen unter dem aktuellen Marktpreis von Bitcoin und deuten darauf hin, dass die theoretischen Abrechnungspreise deutlich weniger ambitioniert sind als die Ausübungspreise, auf die sich die größten ausstehenden Call-Positionen konzentrieren.
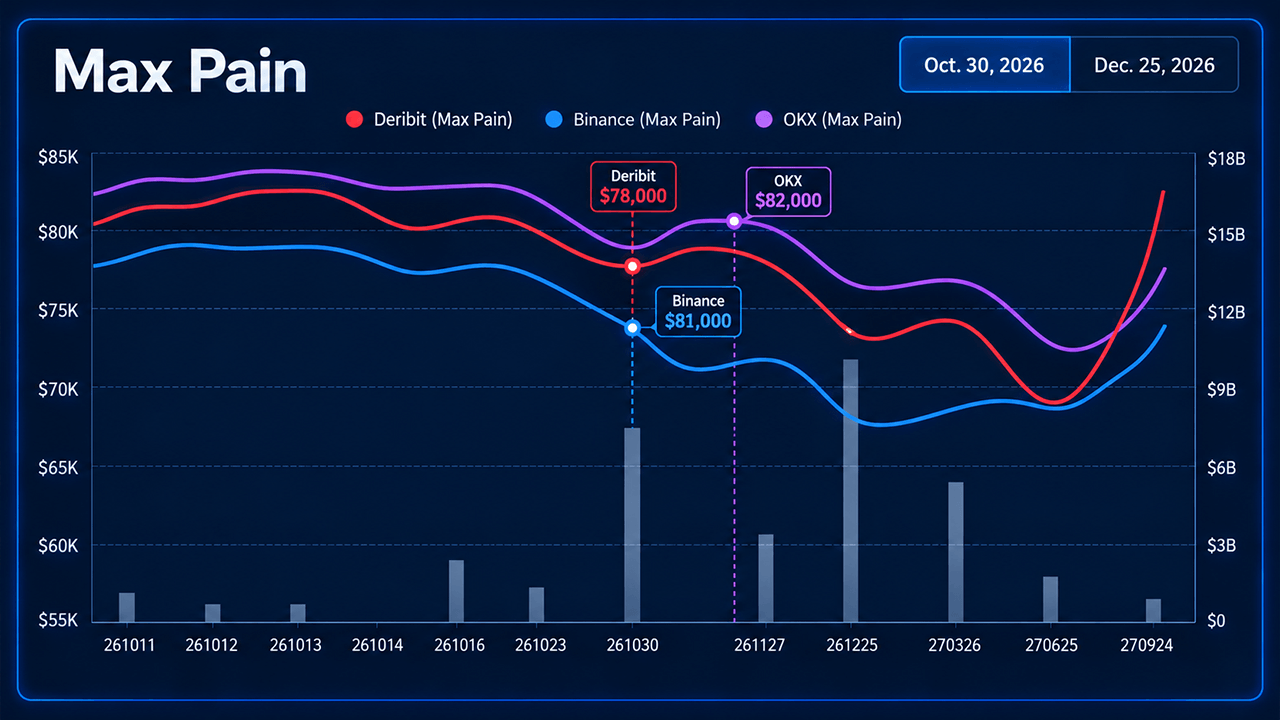
Mit Blick auf weiter in der Zukunft liegende Termine werden die Unterschiede noch deutlicher. Für den Verfall am 25. Dezember liegt Deribits Max-Pain-Wert bei etwa 75.000 Dollar, während die nach Handelsvolumen größte Kryptobörse, Binance, einen Schätzwert von rund 62.500 Dollar ausweist und OKX bei etwa 75.000 Dollar bleibt. Die Unterschiede zwischen den Börsen spiegeln deren jeweilige Optionspositionen, Kontraktkonzentrationen und Verteilungen der Ausübungspreise wider. Mit anderen Worten: Es gibt keinen einheitlichen Max-Pain-Kurs, der für den gesamten Bitcoin-Markt gilt.
Allerdings gibt es einen wichtigen Haken. Max Pain misst den Abrechnungspreis, bei dem die Auszahlungen an Optionsinhaber insgesamt am geringsten wären, nicht den Kurs, zu dem Bitcoin zwangsläufig gehandelt werden wird. Die Absicherungsaktivitäten von Market Makern, Positionsveränderungen und die Nachfrage am Spotmarkt können jeder scheinbaren Anziehungskraft in Richtung dieser Niveaus entgegenwirken. Max Pain als garantiertes Bitcoin-Kursziel zu behandeln, wäre ein Spiel mit dem Feuer, insbesondere wenn Positionen im Wert von Milliarden Dollar vor dem Verfall den Besitzer wechseln können.
Futures-Exposure bleibt trotz nachlassender Aktivität beträchtlich
Unterdessen beläuft sich das Open Interest bei Bitcoin-Futures auf 51,7 Milliarden Dollar, entsprechend etwa 624.450 $BTC auf den erfassten Börsen. Dieses Exposure sank in den vorangegangenen 24 Stunden um 1,59 Prozent, was darauf hindeutet, dass ein Teil des Leverage abgebaut wurde, während Optionshändler weiterhin beträchtliche ausstehende Positionen halten. Auf Vier-Stunden-Basis sank der Wert um 0,13 Prozent, während der Ein-Stunden-Wert praktisch unverändert blieb und nur geringfügig um 0,01 Prozent stieg.
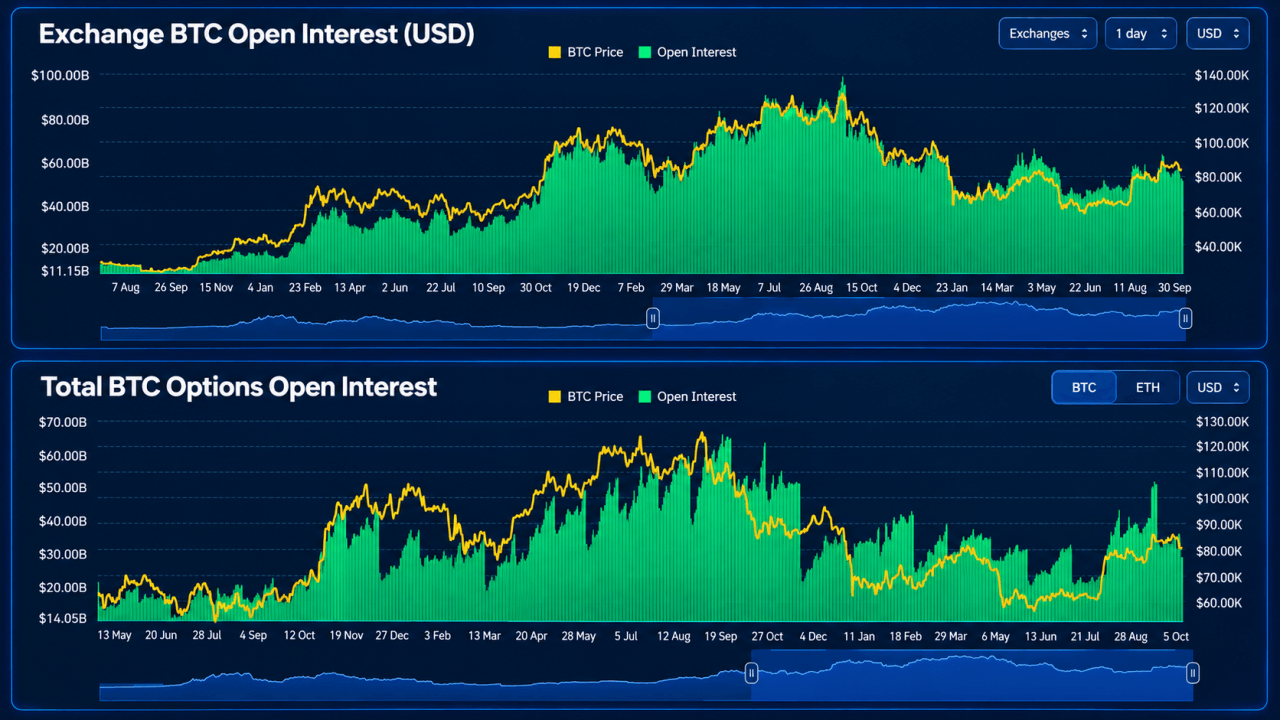
Binance führt heute unter den Futures-Plattformen mit einem Open Interest von 10,78 Milliarden Dollar, gefolgt von CME mit 8,88 Milliarden Dollar, Bybit mit 5,38 Milliarden Dollar und Gate mit 4,34 Milliarden Dollar. Das Exposure der CME sank im Verlauf des vorangegangenen Tages um 0,46 Prozent, während Binance einen moderaten Anstieg von 0,30 Prozent verzeichnete. Bybit legte unterdessen um 0,95 Prozent zu, was zeigt, dass die Anpassungen des Leverage auf den großen Handelsplattformen keineswegs einheitlich ausfielen.
Auch der breitere Optionsmarkt hat sich im Vergleich zu früheren Zeiträumen erheblich ausgeweitet. Historische Daten von Coinglass zeigen, dass das gesamte Open Interest bei Bitcoin-Optionen zuletzt zwischen etwa 35 und 40 Milliarden Dollar lag, nach einem starken Anstieg auf über 50 Milliarden Dollar Ende September. Das Exposure ist zwar von diesem lokalen Höchststand zurückgegangen, doch der Markt weist weiterhin beträchtliche Derivateverpflichtungen auf, während der große Verfall im Oktober näher rückt.
Die Positionierung an der CME bringt eine weitere Nuance hinzu
Die Positionierung institutioneller Anleger fügt eine weitere interessante Dimension hinzu. CME-Optionsdaten der Marktanalyse-Website Cryptoquant zeigen, dass Calls den Großteil des ausgewiesenen Open Interest nach Position ausmachen, während die Aufschlüsselung nach Verfallsdatum ein beträchtliches Exposure in Kontrakten mit einem Verfall innerhalb von ein bis zwei Monaten erkennen lässt. Die Zahlen legen nahe, dass die kommenden Wochen für institutionelle Derivate-Teilnehmer, die ihre Ausrichtung und den Schutz ihres Portfolios steuern, besonders wichtig sein werden.
Auch die Marktdaten der CME zeigen, dass sich das ausstehende Options-Exposure gegenüber den erhöhten Werten von Ende September abgeschwächt hat, obwohl sich Bitcoin von seinem jüngsten Rückgang in Richtung 82.000 Dollar erholt hat. Diese Kombination lässt Händler in einem Markt navigieren, in dem beträchtliche bullische Call-Positionen mit sinkendem Futures-Leverage und niedrigeren theoretischen Optionsabrechnungspreisen einhergehen.
Der Widerspruch ist kaum zu übersehen. Bitcoin liegt über 82.000 Dollar, Händler haben Positionen im Wert von Milliarden Dollar bei Ausübungspreisen zwischen 90.000 und 100.000 Dollar aufgebaut, und für mehrere wichtige Verfallstermine liegen die Max-Pain-Schätzungen deutlich niedriger. Die Bullen haben ihre Wetten platziert, doch der Optionsmarkt händigt ihnen die Schlüssel noch nicht aus.
Titel-/Beitragsbild, Diagrammdaten: Coinglass.com