
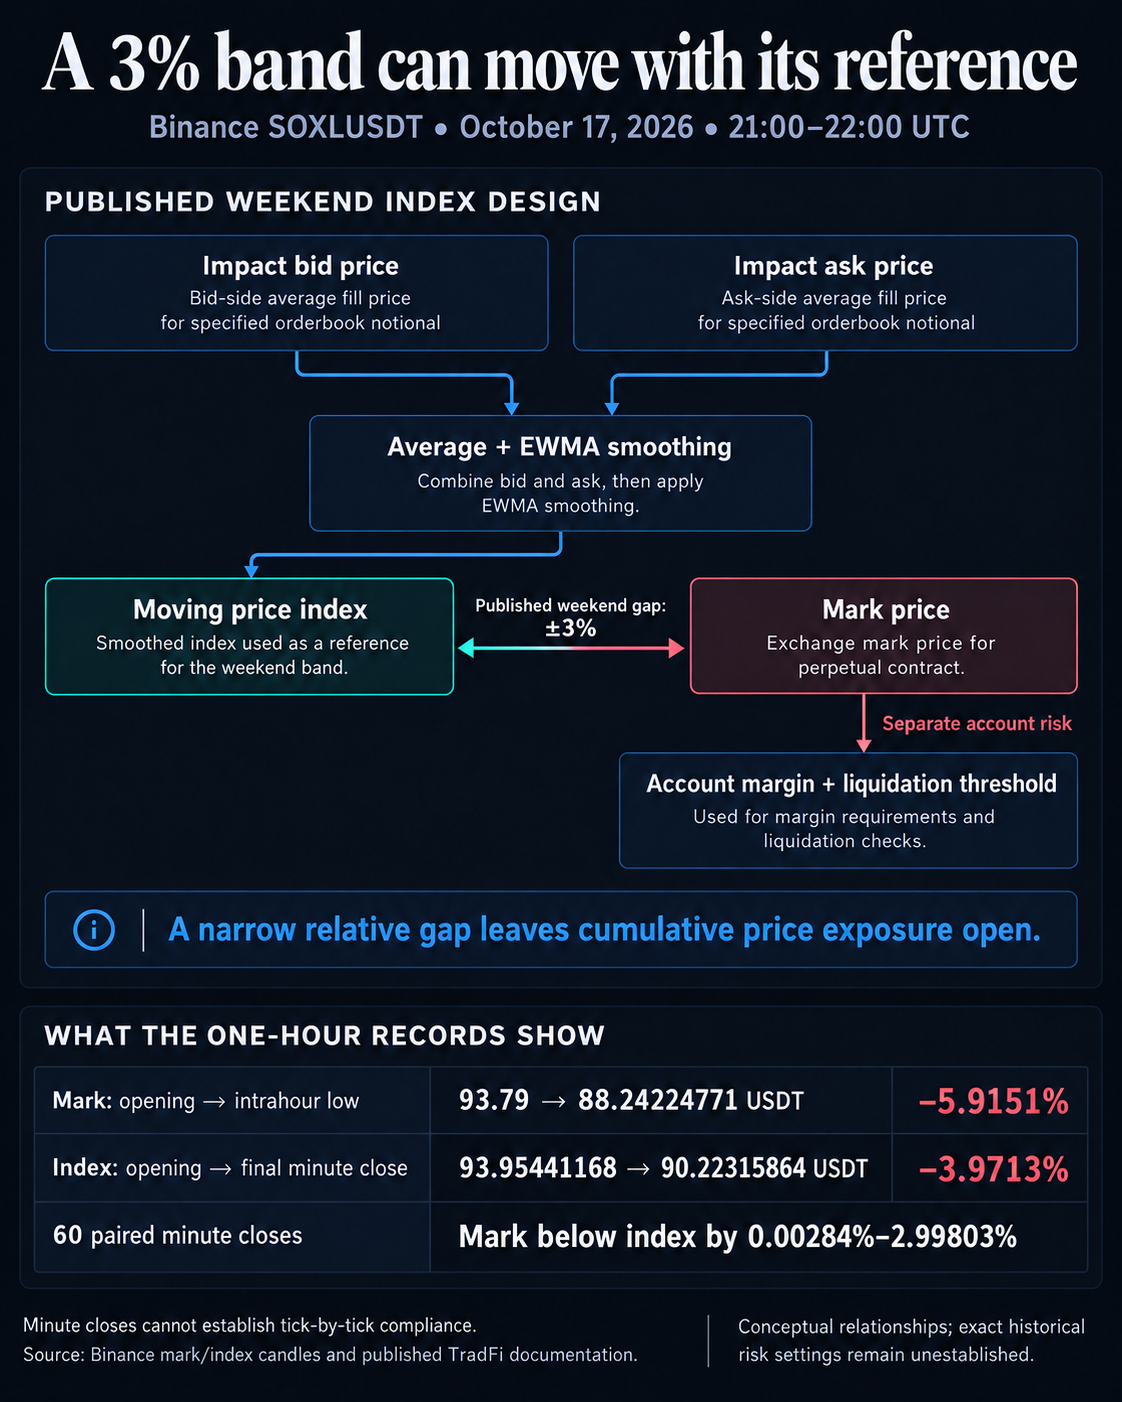
Les enregistrements du prix de référence à la minute de Binance montrent que SOXLUSDT a ouvert à 93,79 $USDT à 21:00 UTC. Le prix de référence a atteint un plus bas intrahoraire de 88,24 $USDT au cours de la minute de 21:41, soit une baisse de 5,9151 % entre l’ouverture et le plus bas. Il a terminé la dernière minute à 90 $USDT, en baisse de 4 % par rapport à l’ouverture.
Les enregistrements correspondants de l’indice montrent que la référence est passée de 93,95 $USDT à l’ouverture à 90,22 $USDT à la clôture de la dernière minute, soit une baisse de 3,9 %.
Il s’agit des prix d’un contrat perpétuel coté et réglé en $USDT de Tether, un stablecoin conçu pour suivre le dollar. Ces enregistrements décrivent le produit dérivé de Binance, et non les transactions de samedi sur les actions SOXL à la NYSE Arca.
La mise en correspondance de chaque bougie de prix de référence avec celle de l’indice pour la même minute donne 60 observations de clôture. À chacune d’elles, le prix de référence était inférieur à l’indice. Les décotes allaient d’environ 0,00284 % à 2,9 %, toutes inférieures à la limite de 3 % indiquée pour le week-end.
Le plus bas est une observation effectuée au cours d’une minute, tandis que la comparaison des écarts utilise des clôtures à la minute correspondantes. L’échantillon couvre une heure et ne permet pas d’établir la conformité à chaque variation de cotation.
La référence peut évoluer avec le marché
La FAQ détaillée de Binance sur TradFi, qui affiche une mise à jour du 23 septembre, décrit une contrainte de ±3 % entre le prix de référence et l’indice pendant les week-ends et les jours fériés pour les contrats perpétuels adossés à des actions. Elle se réserve également le droit d’ajuster les contraintes d’écart en cas de conditions de marché extrêmes.
L’indice est l’élément crucial. Les procédures 67 et 68.5 des procédures de compensation actuellement publiées par Binance décrivent une référence issue du carnet d’ordres pendant les week-ends et autres fermetures du marché sous-jacent. Elle prend la moyenne des prix d’achat et de vente d’impact, puis la lisse au moyen d’une moyenne mobile exponentiellement pondérée.
Ce lissage modère la façon dont les données alimentent une référence tout en permettant à celle-ci d’évoluer. Si les données issues du carnet d’ordres baissent, un indice lissé peut lui aussi baisser, entraînant avec lui le niveau autour duquel le prix de référence est encadré.
Les deux calculs en pourcentage ont donc des dénominateurs différents. L’écart entre le prix de référence et l’indice compare deux prix au même moment. Le rendement du prix pour un trader compare un prix de référence ultérieur à un prix antérieur. Un faible écart entre le prix de référence actuel et l’indice peut coexister avec une forte variation par rapport à un prix d’entrée antérieur.
La distinction apparaît lorsque les contrats perpétuels sur actions continuent de se négocier alors que les actions sous-jacentes ne le font pas. L’indice du week-end décrit dans les procédures est calculé à partir du carnet d’ordres, et non d’un nouveau cours négocié pour les actions à la NYSE Arca. Son niveau peut donc changer pendant la fermeture.
La présentation plus sommaire de Binance sur sa page d’apprentissage décrit toujours un indice fixe en dehors des heures de négociation du sous-jacent. Cette description diffère de la FAQ détaillée, qui date du 16 mai 2026 à 00:00 UTC le remplacement du mode fixe pour les contrats perpétuels sur actions pendant la maintenance, les jours fériés et les week-ends. Le changement documenté précède cet épisode d’octobre.
Les spécifications du SOXL placent les règles, spécifications et avis avant les indications générales dans leur hiérarchie déclarée. La FAQ datée et la procédure actuelle fondée sur le carnet d’ordres décrivent une référence mobile, contrairement à l’ancrage fixe de la présentation plus sommaire.
Les descriptions publiques diffèrent également sur la formule du prix de référence en dehors des heures normales. La procédure 51 décrit un lissage hors séance ordinaire, tandis que la FAQ détaillée rend la formule du prix de référence dépendante du mode de l’indice. La version exacte du règlement historique, les paramètres de lissage et les exigences de marge applicables à cette heure ne sont pas établis.
Une bande de prix est distincte du seuil de liquidation
Il faut distinguer quatre prix ou seuils : le dernier prix d’exécution, l’indice de référence, le prix de référence utilisé pour le risque de marge et le prix de liquidation calculé pour une position.
Les spécifications du contrat SOXL, publiées le 15 mai, désignent comme actif sous-jacent le prix d’une action de l’ETF Direxion Daily Semiconductor Bull 3X à la NYSE Arca. Détenir le contrat perpétuel donne une exposition aux produits dérivés, et non la propriété de cette action.
Ces spécifications lient la liquidation au fait que le prix de référence atteigne le seuil de liquidation applicable au compte. Le calcul dépend du dispositif de marge, notamment de la marge croisée ou isolée, et non d’un simple écart de 3 % par rapport à l’indice.
Les procédures de compensation décrivent séparément la marge initiale, la marge de maintien et les paliers d’effet de levier, et autorisent la modification des exigences de marge, y compris pour les positions existantes.
Le SOXL ajoute un autre niveau d’effet de levier. Direxion vise une performance quotidienne de 300 % de l’indice NYSE Semiconductor pour le SOXL, et une performance inverse de 300 % pour le SOXS, avant frais et dépenses. Leurs objectifs quotidiens font que les rendements cumulés sur des périodes plus longues dépendent de la trajectoire des rendements.
Ce comportement de réinitialisation quotidienne est distinct de l’effet de levier choisi pour un contrat perpétuel sur une plateforme d’échange.
Le récapitulatif de MarginPad du 17 octobre, en UTC, indique 11,3 millions de dollars de positions SOXL liquidées sur 1043 événements dans son flux couvrant la journée entière et plusieurs plateformes d’échange. Ce chiffre mesure la valeur des positions liquidées, et non les pertes en espèces des investisseurs.
Un indice mobile permet aux deux prix de baisser ensemble. La bande de 3 % limite leur écart, tandis que la marge détermine si une position à effet de levier survit.