
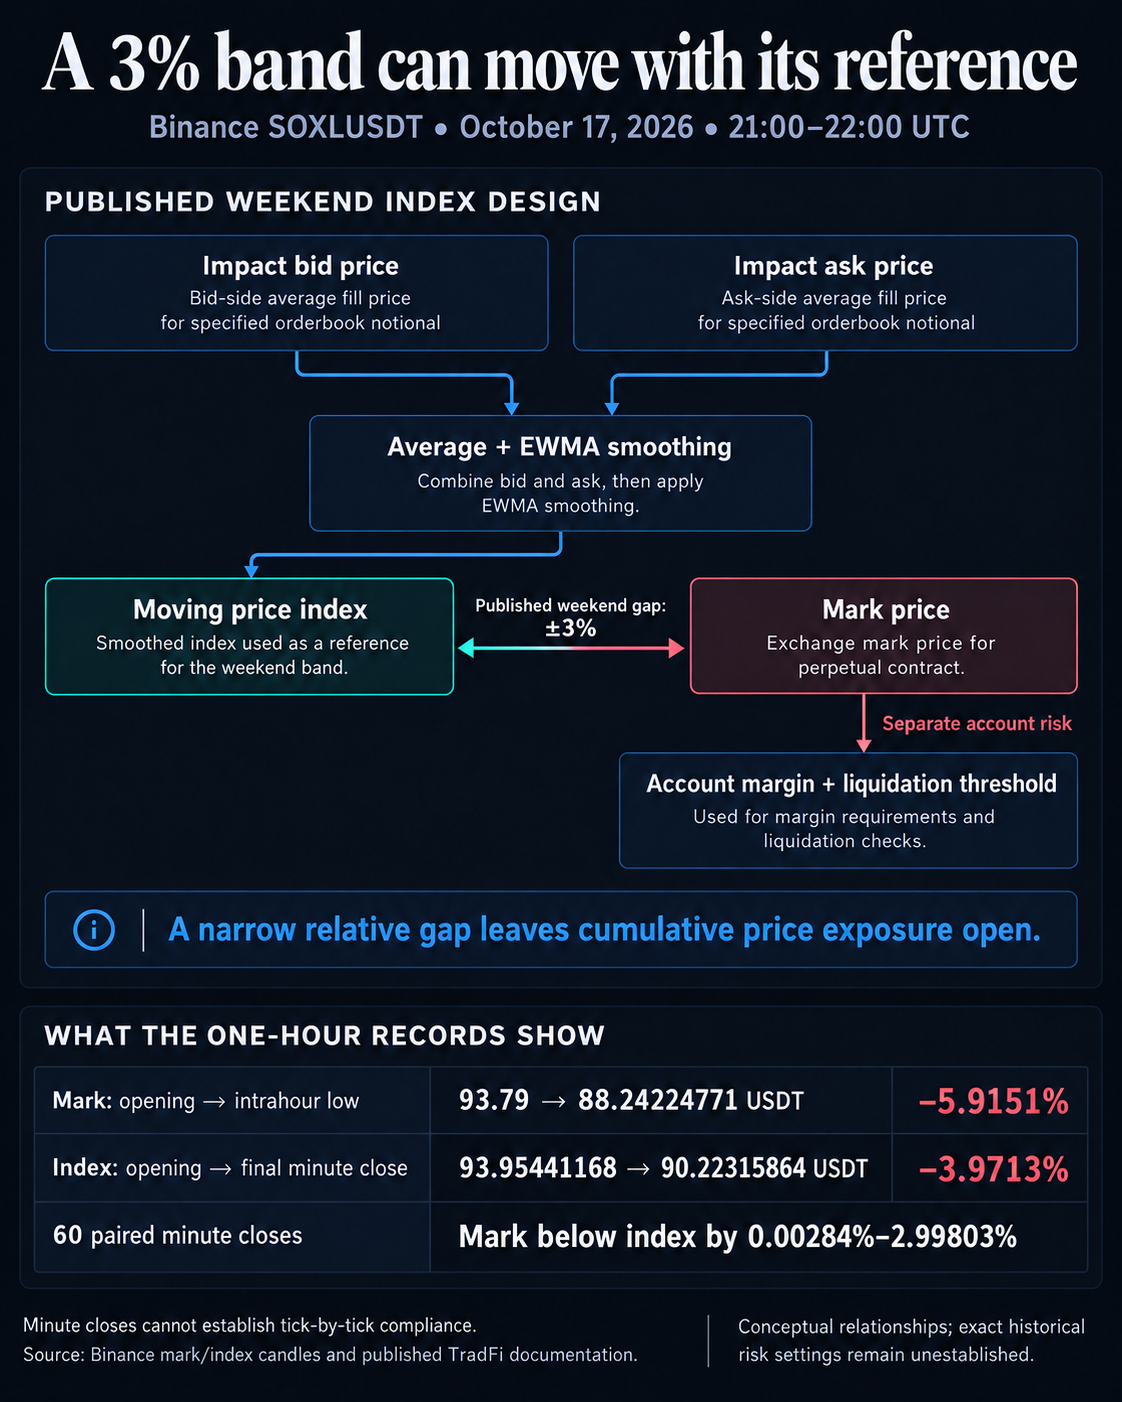
Binances Aufzeichnungen der Markpreise im Minutentakt zeigen, dass SOXLUSDT um 21:00 UTC bei 93,79 $USDT eröffnete. Innerhalb der Minute um 21:41 erreichte der Markpreis ein stündliches Tief von 88,24 $USDT, ein Rückgang vom Eröffnungskurs zum Tief um 5,9151%. In der letzten Minute schloss er bei 90 $USDT, 4% unter dem Eröffnungskurs.
Die entsprechenden Indexaufzeichnungen zeigen, dass sich der Referenzwert von 93,95 $USDT zum Eröffnungskurs auf 90,22 $USDT beim Schluss der letzten Minute bewegte, ein Rückgang um 3,9%.
Dabei handelt es sich um Preise eines Perpetual-Kontrakts, der in Tethers $USDT notiert und abgerechnet wird, einem Stablecoin, der den Dollar abbilden soll. Die Aufzeichnungen beziehen sich auf Binances Derivat und nicht auf den Handel mit SOXL-Aktien am Samstag an der NYSE Arca.
Beim Abgleich jeder Mark-Kerze mit der Index-Kerze derselben Minute ergeben sich 60 Schlusskurse. Bei jedem davon lag der Markpreis unter dem Index. Die Abschläge reichten von etwa 0,00284% bis 2,9% und lagen somit alle unter der angegebenen Wochenendgrenze von 3%.
Das Tief ist eine Beobachtung innerhalb einer Minute; beim Vergleich der Abstände werden die Schlusskurse derselben Minute herangezogen. Die Stichprobe umfasst eine Stunde und kann die Einhaltung der Vorgaben Tick für Tick nicht belegen.
Der Referenzwert kann sich mit dem Markt bewegen
Binances ausführliche TradFi-FAQ, die ein Update vom 23. September ausweist, beschreibt für aktienbasierte Perpetuals eine Begrenzung des Abstands zwischen Markpreis und Index auf ±3% an Wochenenden und Feiertagen. Außerdem behält sich Binance das Recht vor, die Abweichungsgrenzen bei extremen Marktbedingungen anzupassen.
Der Index ist entscheidend. Die Abschnitte 67 und 68.5 der derzeit veröffentlichten Clearing-Verfahren von Binance beschreiben einen aus dem Orderbuch abgeleiteten Referenzwert für Wochenenden und andere Schließzeiten des zugrunde liegenden Marktes. Er nimmt den Durchschnitt der Impact-Bid- und Impact-Ask-Preise und glättet ihn mit einem exponentiell gewichteten gleitenden Durchschnitt.
Durch diese Glättung wird abgemildert, wie sich Eingangswerte auf einen Referenzwert auswirken, während dieser sich weiterhin bewegen kann. Bewegen sich die aus dem Orderbuch abgeleiteten Eingangswerte nach unten, kann auch ein geglätteter Index sinken. Damit sinkt ebenfalls das Niveau, um das herum der Markpreis begrenzt wird.
Die beiden Prozentberechnungen haben daher unterschiedliche Nenner. Beim Abstand zwischen Markpreis und Index werden zwei Preise zum selben Zeitpunkt verglichen. Bei der Rendite eines Traders werden ein späterer Markpreis und ein früherer Preis verglichen. Ein geringer Abstand zwischen aktuellem Markpreis und Index kann gleichzeitig mit einer großen Bewegung gegenüber einem früheren Einstiegskurs auftreten.
Der Unterschied wird sichtbar, wenn Aktien-Perpetuals weiter gehandelt werden, während die zugrunde liegenden Aktien nicht gehandelt werden. Der in den Verfahren beschriebene Wochenendindex wird aus dem Orderbuch abgeleitet und nicht aus einem neu gehandelten Aktienkurs an der NYSE Arca. Sein Niveau kann sich daher während der Schließzeit ändern.
Binances einfachere Zusammenfassung auf der Lernseite beschreibt weiterhin einen festen Index außerhalb der Handelszeiten des Basiswerts. Diese Beschreibung unterscheidet sich von der ausführlichen FAQ, der zufolge der feste Modus für Aktien-Perpetuals während Wartungsarbeiten, an Feiertagen und an Wochenenden am 16. Mai 2026 um 00:00 UTC ersetzt wurde. Die dokumentierte Änderung erfolgte vor diesem Vorfall im Oktober.
Die SOXL-Spezifikationen räumen Regeln, Spezifikationen und Mitteilungen in der angegebenen Rangfolge Vorrang vor allgemeinen Leitlinien ein. Die datierte FAQ und das aktuelle Orderbuchverfahren beschreiben einen beweglichen Referenzwert, im Gegensatz zum festen Anker in der einfacheren Zusammenfassung.
Auch die öffentlichen Beschreibungen der Markpreisformel außerhalb der regulären Handelszeiten unterscheiden sich. Verfahren 51 beschreibt eine Glättung außerhalb der regulären Handelssitzung, während die ausführliche FAQ die Markpreisformel vom Indexmodus abhängig macht. Welche Regelwerksfassung zu diesem Zeitpunkt genau galt, welche Glättungsparameter und Margin-Einstellungen für diese Stunde verwendet wurden, ist weiterhin nicht geklärt.
Eine Preisgrenze ist etwas anderes als die Liquidationsschwelle
Es gilt, vier Preise oder Schwellenwerte auseinanderzuhalten: den letzten Ausführungspreis, den Referenzindex, den für das Margin-Risiko verwendeten Markpreis und den für eine Position berechneten Liquidationspreis.
Die am 15. Mai veröffentlichten SOXL-Kontraktspezifikationen nennen als Basiswert den Kurs einer Aktie des Direxion Daily Semiconductor Bull 3X ETF an der NYSE Arca. Der Besitz des Perpetuals bietet ein Derivat-Exposure und bedeutet nicht, dass man diese Aktie besitzt.
Laut diesen Spezifikationen wird eine Position liquidiert, wenn der Markpreis die für das Konto geltende Liquidationsschwelle erreicht. Die Berechnung hängt von der Margin-Vereinbarung ab, einschließlich Cross- oder isolierter Margin, und nicht einfach von einem Abstand von 3% zum Index.
Die Clearing-Verfahren beschreiben separat die Initial Margin, die Maintenance Margin und die Hebelstufen. Sie erlauben außerdem Änderungen der Margin-Anforderungen, auch für bestehende Positionen.
SOXL bringt eine weitere, eigenständige Hebelebene mit sich. Direxion strebt für SOXL die tägliche Performance des NYSE Semiconductor Index multipliziert mit 300% und für SOXS die umgekehrte Performance multipliziert mit 300% an, jeweils vor Gebühren und Aufwendungen. Wegen ihrer täglichen Zielsetzungen hängen die kumulativen Renditen über längere Zeiträume vom jeweiligen Renditeverlauf ab.
Dieses Verhalten mit täglicher Neugewichtung ist unabhängig von dem Hebel, den man für ein Perpetual an einer Börse wählt.
Der UTC-Tagesrückblick von MarginPad vom 17. Oktober führt in seinem börsenübergreifenden Feed für den gesamten Tag SOXL-liquidierte Positionen im Wert von 11,3 Millionen US-Dollar aus 1043 Ereignissen auf. Die Zahl misst den Wert liquidierter Positionen und nicht die Verluste der Anleger in bar.
Ein beweglicher Index lässt beide Preise gemeinsam fallen. Die 3%-Grenze begrenzt ihren Abstand, während die Margin darüber entscheidet, ob eine gehebelte Position bestehen bleibt.