
Anthropic a présenté Claude Personal Finance le 5 novembre 2026. La bêta américaine permet aux utilisateurs payants de relier leurs comptes bancaires et cartes via Plaid, et de poser à Claude des questions sur leurs dépenses. ChatGPT propose déjà des fonctionnalités similaires, ce qui place les deux assistants en concurrence pour capter l’attention des consommateurs sur toute question liée aux finances.
Du point de vue des banques, cette rivalité a davantage d’implications. Utiliser un chatbot pour obtenir des informations sur les frais ou les dettes pourrait influencer la décision d’un client d’accéder ou non aux applications de sa banque.
Ce que Claude peut voir et ce qu’il ne peut pas voir
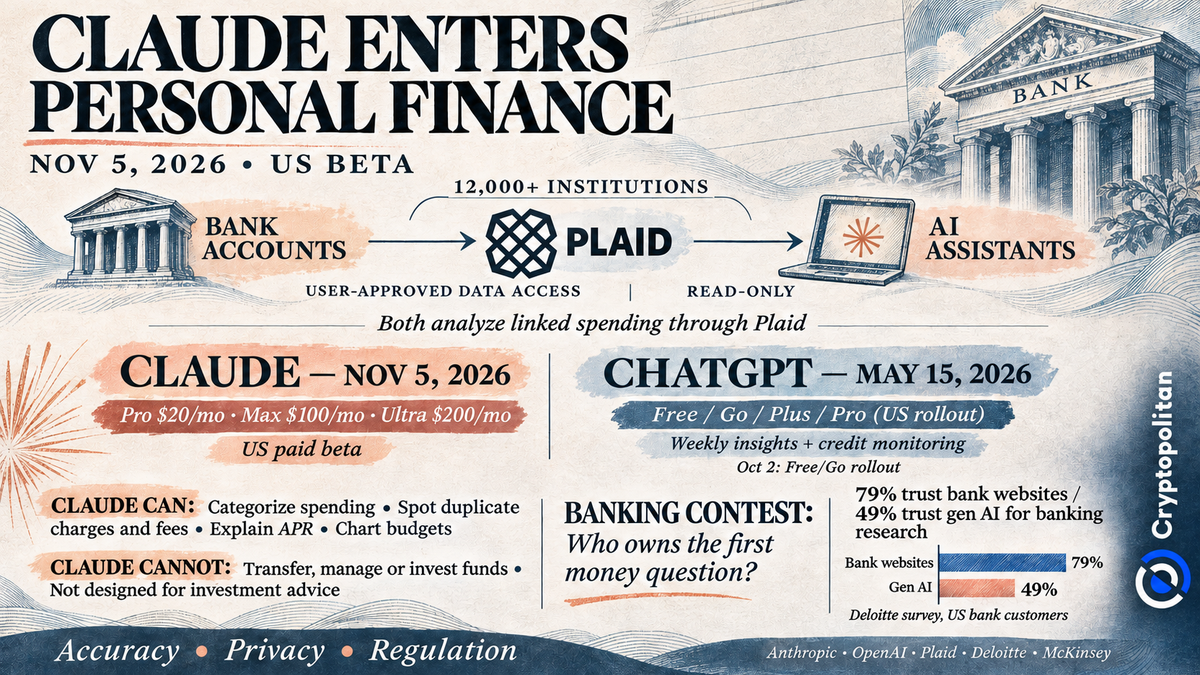
Avant d’utiliser Personal Finance, les utilisateurs doivent l’ouvrir dans la barre latérale de Claude. Ils doivent cliquer sur l’option « Commencer » pour suivre les instructions de liaison des comptes via Plaid. Les utilisateurs peuvent ensuite se connecter aux services bancaires via Plaid et choisir les comptes à partager. Une fois connecté à leur banque, Claude peut voir les noms de la banque et des comptes, les types de comptes, les quatre derniers chiffres des numéros de compte, les soldes, les plafonds de crédit, ainsi que jusqu’à deux ans d’historique de transactions. Ces informations servent à analyser les dépenses, repérer les paiements en double et les factures en hausse, calculer les intérêts payés et générer des graphiques.
Claude ne peut que consulter les informations ci-dessus. Il ne peut pas initier de virements ni effectuer de transactions financières de quelque nature que ce soit. Anthropic précise que Claude n’est pas destiné à fournir des conseils en investissement. Personal Finance ne comporte aucune publicité sponsorisée ni aucune recommandation sponsorisée. Les données des conversations ne sont pas utilisées par Anthropic pour entraîner ses modèles. Les utilisateurs peuvent déconnecter leurs comptes facilement, quand ils le souhaitent.
Pour l’instant, la bêta américaine est accessible aux abonnés Claude Pro, Max et Ultra. Ces formules coûtent respectivement 20 $, 100 $ et 200 $ par mois, en cas de facturation mensuelle via le web.
Un retard à rattraper sur ChatGPT
Claude Personal Finance est actuellement en bêta pour les abonnés payants américains. Cette fonctionnalité arrive près de six mois après que OpenAI a introduit sa fonctionnalité de finances personnelles dans ChatGPT, le 15 mai 2026. OpenAI l’a d’abord proposée en aperçu aux abonnés Pro américains. L’accès s’est ensuite étendu à Plus le 25 juin, puis a commencé à toucher les utilisateurs Free et Go le 2 octobre. ChatGPT a depuis ajouté des analyses hebdomadaires, des tableaux de bord d’investissement, la surveillance du crédit et la prise en charge vocale.
OpenAI indique que ChatGPT reçoit plus de 200 millions de questions sur l’argent chaque mois. Bien que ce chiffre montre à quel point l’outil est largement utilisé pour les finances, il ne donne aucune indication sur le nombre d’utilisateurs ayant relié leurs comptes.
Claude Personal Finance et la fonctionnalité de finances personnelles de ChatGPT reposent tous deux sur Plaid, qui connecte plus de 12 000 établissements financiers. Plaid fournit les connexions aux comptes, les données de transactions et les autorisations des utilisateurs qui sous-tendent ces outils. Plaid tire profit de la situation, quel que soit le chatbot que les consommateurs préfèrent.
Le véritable enjeu est la relation client
Pour les banques, la principale préoccupation est de perdre leur lien direct avec leurs clients. McKinsey a averti le 30 avril 2026 que les agents IA pourraient devenir la principale interface bancaire des consommateurs. Ses recherches ont révélé que 23 % des consommateurs interrogés utilisaient l’IA générative pour des tâches financières au moins une fois par mois.
Une analyse de Bain publiée le 18 mai donne un aperçu de l’impact possible sur les banques. Les chercheurs ont examiné 6 000 requêtes de consommateurs en Australie et constaté qu’environ un tiers des questions bancaires concernaient les prêts immobiliers. Les réponses générées par l’IA aidaient les clients à réduire leurs choix avant de visiter les sites des banques.
L’intérêt pour l’assistance financière assistée par IA ne se limite pas à l’Australie. Une enquête évaluée par des pairs réalisée en 2026 auprès de 2 170 adultes sud-coréens a révélé que 67,8 % d’entre eux avaient utilisé de grands modèles de langage pour au moins une tâche financière. Toutefois, ce constat ne concerne qu’un échantillon national, et ne reflète pas une adoption mondiale.
La confiance, la précision et la réglementation pourraient ralentir le mouvement
Le recours croissant à ces outils ne signifie pas nécessairement que les consommateurs sont prêts à confier leurs finances à l’IA. Deloitte a constaté que 79 % des clients de banques américains interrogés faisaient confiance aux sites des banques pour se renseigner sur les produits. Seuls 49 % disaient la même chose de l’IA générative. Par ailleurs, 83 % s’inquiétaient que l’IA agisse sur leurs finances sans autorisation.
La précision soulève d’autres questions. L’OCDE a mis en garde en 2026 contre les réponses incorrectes, les biais, les risques pour la vie privée et l’influence commerciale cachée. Elle a également averti que l’IA pourrait brouiller la distinction entre éducation financière et conseil personnalisé.
Anthropic conseille lui-même aux utilisateurs de vérifier les chiffres importants auprès de leur banque. Au-delà de la précision et de la vie privée, le déploiement dépendra des règles locales régissant les données financières et les conseils financiers. Ces exigences varient selon les pays et pourraient ralentir le déploiement de Claude en dehors des États-Unis.