
Anthropic presentó Claude Personal Finance el 5 de noviembre de 2026. La beta en EE. UU. permite a los usuarios que pagan vincular sus cuentas bancarias y tarjetas mediante Plaid y hacer preguntas a Claude sobre sus gastos. ChatGPT ya ofrece funciones similares, lo que sitúa a ambos asistentes en una carrera por captar la atención del consumidor en cualquier consulta relacionada con las finanzas.
Desde la perspectiva de los bancos, la rivalidad tiene más implicaciones. Usar un chatbot para obtener información sobre comisiones o deudas podría influir en la decisión de un cliente de acceder o no a las aplicaciones de su banco.
Lo que Claude puede y no puede ver
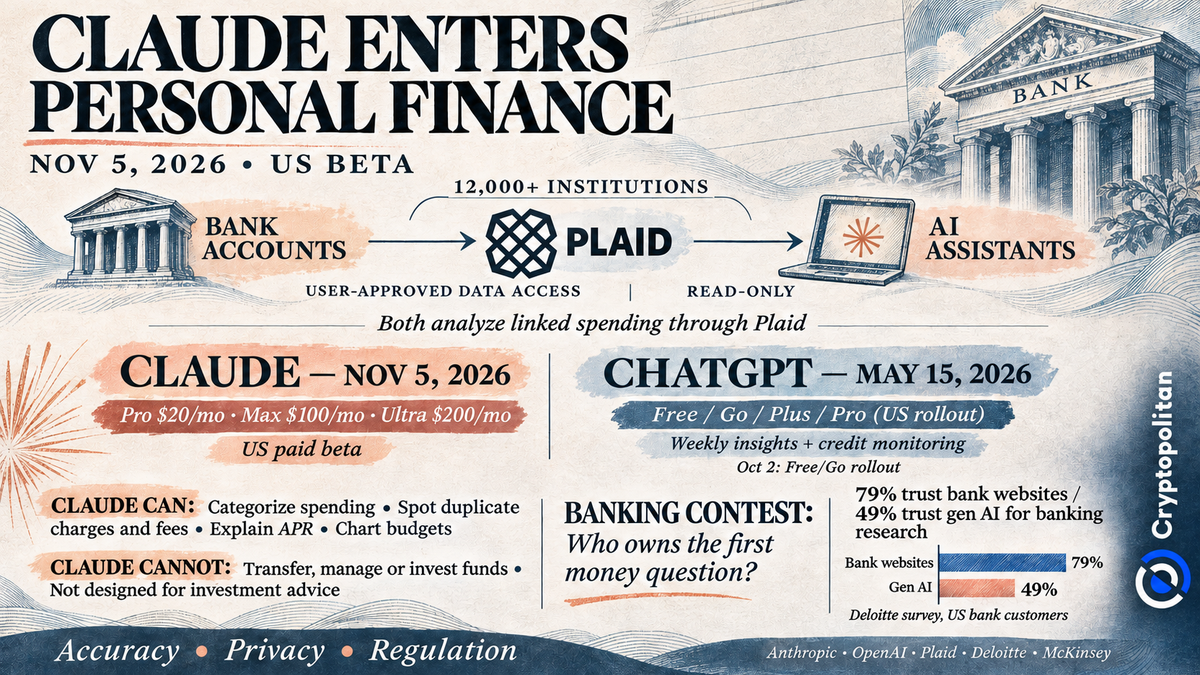
Antes de usar Personal Finance, los usuarios deben abrirla en la barra lateral de Claude. Deben hacer clic en la opción «Get started» para seguir las instrucciones y vincular sus cuentas mediante Plaid. Después, los usuarios pueden iniciar sesión en los servicios bancarios a través de Plaid y elegir qué cuentas compartir. Una vez conectados a su banco, Claude podrá ver los nombres del banco y de las cuentas, los tipos de cuenta, los últimos cuatro dígitos de los números de cuenta, los saldos, los límites de crédito y hasta dos años de historial de transacciones. Esta información se utiliza para analizar los gastos, identificar pagos duplicados y facturas en aumento, calcular los intereses pagados y generar gráficos.
Claude solo puede ver la información anterior. No puede iniciar transferencias ni gestionar transacciones de dinero de ningún tipo. Anthropic aclara que Claude no está pensado para ofrecer asesoramiento de inversión. Personal Finance no tiene anuncios patrocinados ni recomendaciones. Anthropic no utiliza los datos de las conversaciones para entrenar sus modelos. Los usuarios pueden desconectar sus cuentas en cualquier momento.
Por ahora, la beta en EE. UU. está disponible para los suscriptores de Claude Pro, Max y Ultra. Los planes cuestan 20 $, 100 $ y 200 $ al mes, respectivamente, cuando se facturan mensualmente a través de la web.
Intentando alcanzar a ChatGPT
Claude Personal Finance se encuentra actualmente en beta para suscriptores de pago en EE. UU. Llega casi seis meses después de que OpenAI presentara su función de finanzas personales en ChatGPT, el 15 de mayo de 2026. OpenAI la ofreció inicialmente como vista previa para los suscriptores Pro de EE. UU. El acceso se amplió a Plus el 25 de junio y luego empezó a llegar a los usuarios Free y Go el 2 de octubre. Desde entonces, ChatGPT ha añadido información semanal, paneles de inversión, monitorización del crédito y soporte de voz.
OpenAI informa de que ChatGPT recibe más de 200 millones de consultas sobre dinero cada mes. Aunque esta cifra dice mucho sobre lo extendido de su uso en finanzas, no indica cuántos usuarios han conectado sus cuentas.
Tanto Personal Finance de Claude como la función de finanzas personales de ChatGPT dependen de Plaid, que conecta más de 12 000 instituciones financieras. Plaid proporciona las conexiones de cuentas, los datos de transacciones y los permisos de usuario en los que se basan estas herramientas. Plaid se beneficia independientemente del chatbot que prefieran los consumidores.
El verdadero premio es la relación con el cliente
Para los bancos, la preocupación mayor es perder su conexión directa con los clientes. McKinsey advirtió el 30 de abril de 2026 que los agentes de IA podrían convertirse en la principal interfaz bancaria de los consumidores. Su investigación encontró que el 23 % de los consumidores encuestados había usado la IA generativa para tareas financieras al menos una vez al mes.
Un análisis de Bain del 18 de mayo ofrece una idea de cómo podría afectar esto a los bancos. Los investigadores examinaron 6000 consultas de consumidores en Australia y encontraron que aproximadamente un tercio de las consultas bancarias se referían a préstamos hipotecarios. Las respuestas generadas por IA estaban ayudando a los clientes a reducir sus opciones antes de visitar las páginas web de los bancos.
El interés por la asistencia financiera impulsada por IA va más allá de Australia. Una encuesta revisada por pares de 2026, realizada a 2170 adultos surcoreanos, encontró que el 67,8 % había usado modelos de lenguaje de gran tamaño para al menos una tarea financiera. Sin embargo, el hallazgo refleja una única muestra nacional, no una adopción global.
La confianza, la precisión y la regulación podrían frenarlo
Un mayor uso no significa necesariamente que los consumidores estén listos para confiar sus finanzas a la IA. Deloitte encontró que el 79 % de los clientes bancarios encuestados en EE. UU. confiaba en las páginas web de los bancos para investigar productos. Solo el 49 % dijo lo mismo sobre la IA generativa. Otro 83 % se preocupaba por que la IA actuara sobre sus finanzas sin permiso.
La precisión plantea más interrogantes. La OCDE advirtió en 2026 sobre respuestas incorrectas, sesgos, riesgos para la privacidad e influencia comercial oculta. También alertó de que la IA podría difuminar la distinción entre la educación financiera y el asesoramiento personalizado.
Anthropic aconseja a los usuarios que verifiquen las cifras importantes con sus bancos. Más allá de la precisión y la privacidad, la expansión dependerá de las normas locales que regulan los datos y el asesoramiento financieros. Esos requisitos difieren entre países y podrían frenar el despliegue de Claude fuera de EE. UU.