
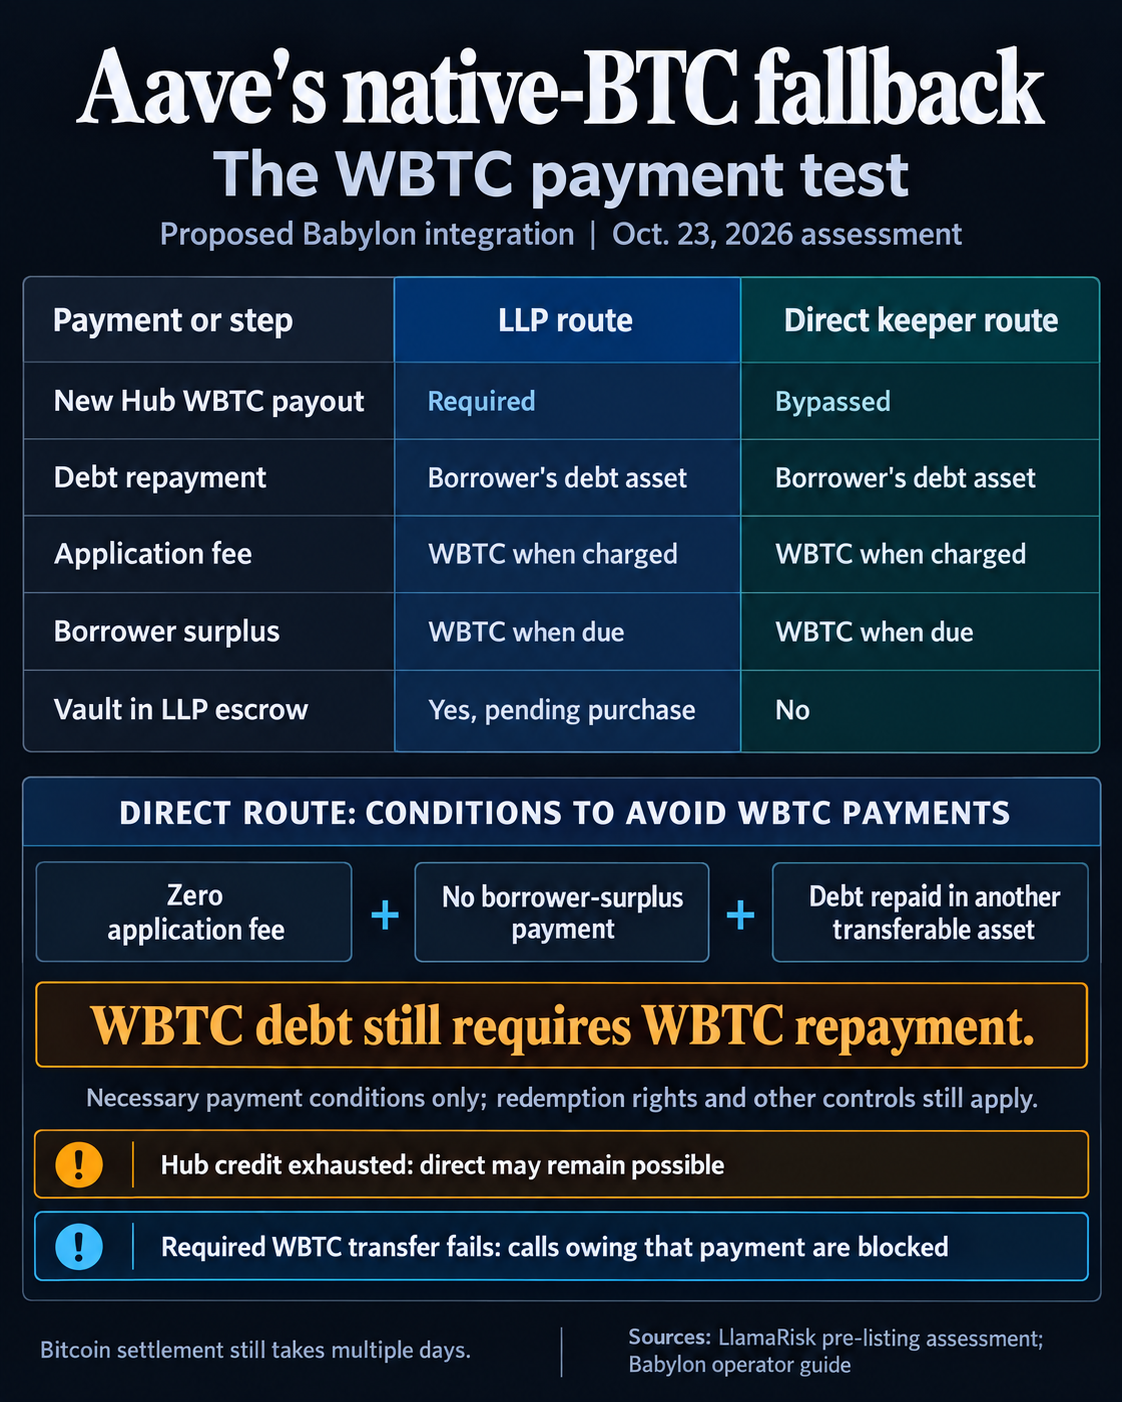
Si l’emprunteur doit du WBTC, le keeper doit transférer du WBTC pour rembourser le prêt, même lorsque les frais d’application et le paiement de l’excédent dû à l’emprunteur sont nuls.
L’évaluation indique que les contrats d’intégration n’avaient pas été déployés sur le réseau principal Ethereum. Le répertoire de contrats de Babylon, consulté le 25 octobre, identifie les adresses publiées comme des déploiements sur le réseau de test Sepolia.
Deux voies, trois exigences de paiement
Le $BTC natif de l’emprunteur resterait dans un coffre Bitcoin, et Aave reconnaîtrait cette garantie au moyen d’une écriture comptable ERC-20 interne à accès restreint, que les utilisateurs ne peuvent pas échanger comme un jeton Bitcoin enveloppé.
Dans la voie proposée par le Liquidation Liquidity Provider (LLP), un liquidateur externe rembourserait la dette de l’emprunteur et recevrait immédiatement un paiement en WBTC.
Le composant de règlement, BTCVaultSwap (le Swap Spoke), placerait le coffre saisi sous séquestre et prélèverait le paiement sur le pool de liquidités partagé d’Aave (le Hub). Le $BTC sous-jacent resterait sur Bitcoin.
Un keeper autorisé, agissant comme arbitragiste, serait ensuite censé acheter le coffre placé sous séquestre et s’occuper du rachat sur Bitcoin. Le processus dépend de la réalisation de cet achat par un acheteur admissible disposé à le faire.
La proposition de Babylon décrit également une voie directe pour les keepers disposant des droits de rachat du Bitcoin engagé dans le coffre. Un tel keeper financerait le remboursement de la dette et prendrait en charge le coffre saisi en vue du rachat, sans le nouveau paiement financé par le Hub du Swap Spoke ni son étape de mise sous séquestre.
Lorsque l’allocation de WBTC du Hub est épuisée, un keeper capable de fournir les actifs de paiement requis peut éviter cette contrainte de financement. Toutefois, le nombre de participants disponibles se réduirait aux opérateurs équipés et autorisés à réclamer le Bitcoin sous-jacent.
Le guide de l’opérateur de liquidation de Babylon indique qu’il perçoit le remboursement de la dette et deux frais supplémentaires : les frais de liquidation de l’application et tout paiement d’équité dû à l’emprunteur. Pour une liquidation directe, ces deux frais supplémentaires sont libellés en WBTC et financés par l’appelant.
Le remboursement de la dette utilise le jeton de la réserve d’emprunt choisie par l’emprunteur. L’adaptateur prélève le montant fourni pour le remboursement et restitue tout ce que le contrat de prêt d’Aave n’utilise pas. Le montant fourni pour le remboursement est distinct de la limite imposée à l’appelant pour les paiements supplémentaires en WBTC.
Le keeper a donc besoin d’actifs pour la dette, les frais et tout paiement d’excédent. Son propre inventaire finance l’opération en dehors du Hub, sous réserve que chaque transfert de jeton requis fonctionne.
L’évaluation décrit les frais d’application de Babylon comme équivalant à 0,5 % du profit du bonus de liquidation. La conception évaluée impose séparément que les propres frais de liquidation du Spoke de prêt de Babylon soient nuls, tout en maintenant les frais d’application au niveau de l’adaptateur.
Pour que la voie directe évite les obligations de frais et d’excédent en WBTC décrites dans le scénario d’échec de transfert de LlamaRisk, les frais de liquidation de l’application doivent être nuls et aucun paiement d’équité ne doit être dû. Ces conditions ne concernent que ces deux paiements.
Un prêt en WBTC nécessite toujours un remboursement en WBTC, même dans cette exception. Pour un prêt dans un autre actif, le remboursement se fait dans cet actif, tandis que le keeper a toujours besoin de jetons de dette transférables, de droits de rachat et de contrats de liquidation fonctionnels.
La mise à zéro des frais d’application nécessiterait elle-même une modification des paramètres de l’application Babylon soumise à un verrouillage temporel. LlamaRisk soumet les changements de liquidationFeeBps au verrouillage temporel de l’application, séparément des contrôles d’urgence permettant une mise en pause ou un gel immédiats.
L’évaluation ne précise pas le délai propre aux frais, de sorte que chaque keeper doit appliquer le taux de frais en vigueur, y compris tout montant en WBTC encore dû au moment où il agit.
Des coffres entiers peuvent créer un excédent en WBTC
Le paiement d’équité découle de la manière dont la garantie est détenue, tandis qu’une liquidation partielle de position peut saisir certains des coffres d’un emprunteur tout en laissant les autres en place. Chaque coffre Bitcoin saisi est indivisible.
Selon le modèle décrit dans l’évaluation du 23 octobre, la proposition de gouvernance et le guide de l’opérateur, chaque appel de liquidation cible le premier coffre entier de la liste ordonnée de l’emprunteur. Si le liquidateur doit liquider plusieurs coffres, il vérifie de nouveau la santé de la position.
Si la totalité de la dette de l’emprunteur est remboursée avant que la valeur du coffre sélectionné ne soit entièrement utilisée, le liquidateur reçoit tout de même le coffre entier. Il doit indemniser l’emprunteur pour la valeur restante en WBTC, avec la décote du bonus de liquidation.
Un meilleur dimensionnement du premier coffre peut réduire l’excédent qu’un liquidateur doit financer tout en laissant les autres coffres de la position en place. La survenue d’un paiement d’équité dépend de la valorisation de la dette et de la garantie au moment de l’exécution.
La liquidation partielle d’une position décrit le nombre de coffres saisis. Un paiement de l’excédent dû à l’emprunteur peut donc survenir même lors d’un appel direct qui ne prélève aucuns frais d’application.
La liquidation sur Ethereum doit également être distinguée de la réception de Bitcoin utilisable. Une liquidation directe lance un rachat autorisé, mais le processus de preuve et de contestation Bitcoin prend encore plusieurs jours. Dans la voie directe, le keeper finance lui-même cette attente de plusieurs jours.
La documentation d’intégration de Babylon décrit le retrait de coffres, sous réserve que la position restante demeure saine. L’évaluation exige également qu’il ne reste aucune dette pour retirer tous les coffres. Les retraits des emprunteurs restent soumis à ces conditions, même lorsqu’un keeper peut liquider.
LlamaRisk recommande une ligne de crédit initiale de 100 WBTC pour le Core Hub au profit de BTCVaultSwap, distincte du plafond de lancement de garanties proposé de 300 $BTC.
L’évaluation envisage un déploiement initial avec 10 emprunteurs autorisés et 50 coffres. Il s’agirait d’un lancement limité, parallèlement à des opérateurs de rachat de Bitcoin soumis à autorisation.
La ligne de prêt déterminerait le montant du financement disponible pour la voie LLP. Au-delà de cette ligne, le recours direct dépendrait des keepers, qui devraient rembourser la dette et régler tous frais en WBTC ou tout excédent revenant à l’emprunteur.
Les paramètres définitifs des frais, les actifs de dette et la composition des coffres détermineraient jusqu’où s’étendrait ce recours.