
Liberar el capital ocioso en stablecoins
La tokenización de acciones está pasando rápidamente de ser un experimento de nicho en blockchain a un cambio estructural central en las finanzas globales. A medida que los inversores institucionales y minoristas se muestran cada vez más insatisfechos con la infraestructura de mercado tradicional, las acciones en cadena están captando una parte significativa del mercado. Estimaciones recientes del sector sitúan el mercado global de acciones tokenizadas cerca de 6000 millones de dólares, lo que indica que este sector, que ya mueve miles de millones, está alcanzando un punto de inflexión crítico hacia la adopción masiva.
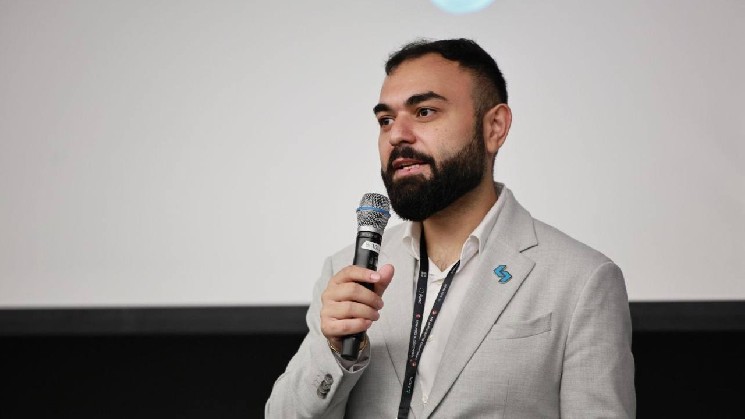
Más allá de estos puntos de fricción, Vugar Usi Zade, CEO del exchange de criptomonedas MEXC, señala los cambios en la dinámica del capital y en la utilidad como los principales impulsores de este giro. Según indica, más de 300000 millones de dólares en stablecoins se encuentran en billeteras blockchain, es decir, capital que busca exposición a activos tradicionales sin salir del ecosistema cripto.
“Los horarios de negociación limitados y las fricciones de las transacciones transfronterizas son solo los síntomas visibles de un problema más profundo”, afirmó Usi Zade. “El factor subyacente es un cambio en la demanda. Las acciones tokenizadas se han convertido en el primer instrumento que permite invertir este capital en activos distintos de las criptomonedas sin salir del ecosistema blockchain. En esencia, estamos dando a los tenedores de activos denominados en dólares la oportunidad de invertir en acciones con un solo clic.”
Esta demanda es especialmente evidente en los sectores tecnológicos de alto crecimiento. Datos recientes de MEXC revelaron que las empresas de inteligencia artificial representaron seis de las 10 acciones y ETF estadounidenses tokenizados más negociados en septiembre, con un 59 % del volumen del top 10. Usi Zade atribuye esta demanda desproporcionada a una combinación de barreras de acceso global y psicologías de inversión superpuestas.
“Nuestra base de usuarios está formada por personas de todo el mundo, sobre todo usuarios jóvenes que a menudo no tienen acceso a los mercados financieros tradicionales”, afirmó Usi Zade. “Un inversor en Lagos o Yakarta lee las mismas noticias sobre IA que un gestor de fondos en Connecticut, pero no tienen las mismas oportunidades para comprar acciones. La tokenización ofrece esa puerta de acceso al mercado.”
Añadió que los primeros adoptantes de criptomonedas comparten un apetito por el riesgo y una perspectiva similares a las de los primeros entusiastas de la IA. “La IA es la primera narrativa de mercado que ha resultado tan atractiva para la comunidad cripto como las propias criptomonedas.”
Usi Zade espera que este interés se extienda a sectores adyacentes, en particular a la defensa, la aeroespacial, la energía y las empresas que cotizan en bolsa y están directamente vinculadas a la industria cripto, como los exchanges, las empresas mineras y los emisores de stablecoins.
“Cuando un usuario compra una acción tokenizada de una empresa cripto en un exchange de criptomonedas, se crea un ecosistema de circuito cerrado, y es precisamente dentro de estos ecosistemas donde la liquidez alcanza su mayor profundidad”, explicó.
Usi Zade también destacó la eficiencia de capital, señalando que las acciones tokenizadas ofrecen una utilidad imposible en las cuentas tradicionales, como su uso como colateral, su incorporación a pools de liquidez o su integración en estrategias de rendimiento.
Resistencia corporativa y preocupaciones por el riesgo de marca
A pesar de ofrecer a los inversores ventajas distintivas que las plataformas tradicionales no pueden brindar, las acciones tokenizadas siguen enfrentando oposición. En el caso más reciente de alto perfil, Amazon, Tesla, Netflix, SpaceX, SoFi Technologies y Lam Research se sumaron a otras empresas cotizadas para objetar el plan de acciones tokenizadas de OKXICE. Casi 50 empresas se han opuesto a ser incluidas en la próxima plataforma de OKXICE, aunque ninguna ha explicado por qué decidió quedar fuera.
Antes de eso, el CEO de AMC, Adam Aron, condenó los productos tokenizados de Robinhood vinculados a las acciones de AMC, mientras que un año antes Citadel Securities había enviado una carta a la SEC advirtiendo de que las acciones tokenizadas podían fragmentar la liquidez y generar confusión entre los inversores.
Pese a la creciente oposición, Usi Zade cree que los emisores corporativos no se oponen a la tokenización en sí. Más bien, su vacilación surge del riesgo de marca, en concreto del temor a que, si un activo tokenizado no autorizado que lleva el nombre de su empresa fracasa, las consecuencias públicas y regulatorias recaigan directamente sobre ellos.
“Les preocupa que su nombre se asocie a un producto que no desarrollaron y que se les culpe si el precio de un envoltorio sintético se desvía del activo subyacente. La buena noticia es que cada una de estas preocupaciones es totalmente legítima y que todas pueden abordarse”, dijo el CEO de MEXC a Bitcoin.com News.
Sostiene, sin embargo, que el interés de los inversores minoristas no cambiará, porque votan con su dinero todos los días y prestan poca atención a los comunicados de los emisores. En cambio, los inversores institucionales que hoy se niegan a operar con envoltorios no autorizados “simplemente están esperando a que haya versiones aprobadas por los emisores”.
Para atender las inquietudes planteadas por los emisores, la Comisión de Bolsa y Valores de EE. UU. (SEC) introdujo el marco de Exención de Innovación. Según este marco, los emisores deben ser notificados antes de que terceros no afiliados tokenicen sus acciones y pueden oponerse. Además, los centros de negociación enfrentan límites en las acciones elegibles y en los volúmenes de negociación, y la negociación debe detenerse cuando la acción subyacente sea suspendida en su bolsa principal.
Mientras los críticos temen que este poder de “veto” suponga una amenaza estructural para la liquidez en cadena, Usi Zade sostiene que tiene consecuencias tanto positivas como negativas.
«A corto plazo, esto fragmentará la liquidez, mientras que a largo plazo la legitimará. Un veto utilizado como un «no» rotundo supondría una amenaza, pero los emisores en realidad no quieren decir «no»: quieren controlar cómo se representan sus acciones en la blockchain», dijo Usi Zade.
Construir puentes para tokens aprobados por el emisor
Sin embargo, para evitar que los emisores ejerzan sus derechos de veto, Usi Zade dijo que es necesario garantizar la transparencia total respecto a la estructura de las acciones tokenizadas. Además, las plataformas deben establecer un canal para interactuar con los emisores antes de la cotización y acordar un mecanismo para convertir los envoltorios de terceros en tokens aprobados por el emisor.
De cara al futuro, prevé una rápida expansión a medida que grandes actores de infraestructura como Nasdaq, la Bolsa de Nueva York de ICE y la DTCC entren en el sector.
«En 2027, espero que este mercado supere los 25 000 millones de dólares, con al menos 10 grandes emisores operando en él», dijo Usi Zade. «En un plazo de tres años, el volumen de negociación de acciones tokenizadas en las principales bolsas superará al volumen de negociación al contado de criptomonedas, ya que el público potencial incluye a todos los inversores en renta variable del mundo».