
Los datos on-chain sugieren que este posicionamiento podría no ser tan descabellado. Según CryptoQuant, la toma de beneficios acaba de alcanzar un máximo de 2026, mientras que las ganancias no realizadas de los traders suben hasta el 33%.
Mientras tanto, la divergencia entre el mercado spot y de futuros de Bitcoin sigue ampliándose, lo que apunta a un aumento de la actividad especulativa.
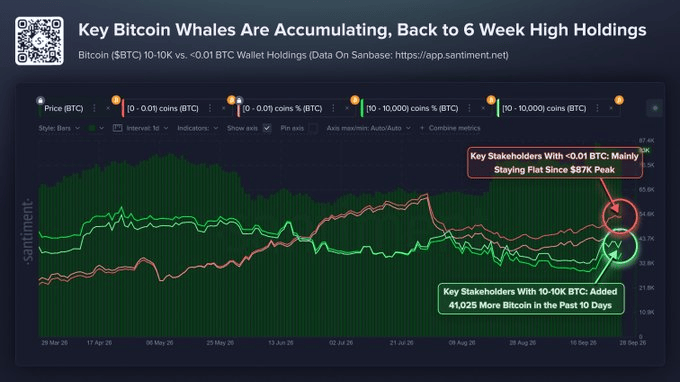
Sin embargo, los datos más recientes de Santiment arrojan algo de luz sobre por qué este escenario podría beneficiar a Bitcoin.
Como se puede ver en el gráfico anterior, la categoría de grandes tenedores de Bitcoin vuelve a estar en modo de acumulación. Las carteras que poseen entre 10 y 10 000 $BTC monedas incrementaron sus tenencias en 41 025 $BTC durante los últimos diez días, lo que eleva el total a 13,64 millones, o el 67,93%.
En otras palabras, los grandes jugadores siguen comprando.
En conjunto, el aumento de la toma de beneficios y la renovada acumulación por parte de las ballenas sugieren una transición STH a LTH de libro. En otras palabras, la consolidación lateral de $BTC alrededor de 85 000 $ podría reflejar menos debilidad y más un traspaso de la oferta a manos más fuertes.
Si esa tendencia continúa, podría respaldar un movimiento hacia los 90 000 $ para Bitcoin a principios del cuarto trimestre, en línea con el posicionamiento alcista que se está formando en el mercado de opciones.
El escenario de 90 000 $ para Bitcoin enfrenta una prueba de liquidez
El mercado envía una señal clara: la corrección de Bitcoin es una cuestión de liquidez.
En otras palabras, que Bitcoin caiga por debajo de 83 000, junto con rendimientos más altos del Tesoro, un dólar más fuerte, precios del petróleo más altos y tensiones geopolíticas renovadas, señala condiciones financieras más restrictivas y menos liquidez en el mercado.
¿Por qué es importante? Utkarsh Ahuja, fundador y socio gerente de Moon Pursuit Capital, explicó a AMBCrypto:
Si el inversor puede ganar más del 5% con un bono del Tesoro estadounidense a 10 años, los activos más arriesgados tienen que compensarle por asumir riesgos adicionales. El mismo cálculo se aplica a todas las carteras.
Continuó:
Los inversores deberían preguntarse si están recibiendo una remuneración suficiente por los riesgos que asumen, porque, en comparación con los rendimientos de activos más seguros, los balances débiles, el apalancamiento excesivo y las valoraciones especulativas resultan muy difíciles de justificar.
En términos sencillos, los rendimientos más altos aumentan el atractivo de los activos más seguros, lo que tiende a frenar a los activos de mayor riesgo como Bitcoin, sobre todo cuando la liquidez ya es escasa y el apalancamiento se expande en todos los ámbitos.
Dicho esto, el reciente informe de empleo podría actuar como catalizador alcista, aportando algo de credibilidad al posible avance de Bitcoin por encima de 90 000 $. Pero hay un inconveniente.
Con la liquidez ya como preocupación, la demanda spot todavía débil y la actividad especulativa en aumento, ¿puede la tokenización por sí sola proporcionar suficiente «impulso» de liquidez al mercado cripto para seguir su trayectoria alcista?
El auge de los RWA es alcista para DeFi, pero hay un inconveniente
A menudo, el mercado ve el crecimiento de DeFi como un catalizador alcista para Bitcoin.
La tokenización desempeña un papel importante en ello. El sector RWA alcanzó más de 38 000 millones de dólares en activos on-chain, con millones de titulares en mercados tokenizados. El crecimiento está impulsado por los bonos del Tesoro tokenizados y otros activos.
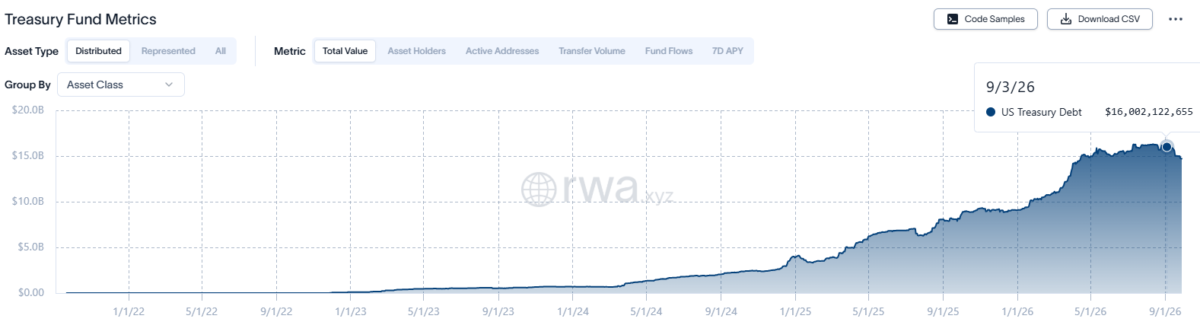
Como muestra el gráfico siguiente, los fondos del Tesoro estadounidense tokenizados están a punto de cerrar el tercer trimestre con activos totales que alcanzan un récord de 16 000 millones de dólares. El aumento constante muestra que la demanda de productos de rendimiento tokenizados se está acelerando.
Con el aumento de la demanda de bonos del Tesoro estadounidense, podría crearse un puente de liquidez más sólido entre las finanzas tradicionales y el cripto.
Sin embargo, Ahuja advirtió que esta tendencia debe analizarse por separado del movimiento de precios de Bitcoin a corto plazo.
Más allá del mercado inmediato, estoy siguiendo la tokenización institucional porque opera en una escala temporal completamente diferente a la de los precios diarios de las criptomonedas.
Cabe destacar que,
Bitcoin puede caer mientras la infraestructura que sustenta los activos digitales sigue avanzando, y los inversores deben separar esas dos realidades.
En esencia, el mercado no ve los rendimientos más altos de los bonos tokenizados ni el aumento de los flujos de las finanzas tradicionales hacia DeFi como un catalizador alcista para Bitcoin.
La razón es simplemente que esta liquidez no es lo bastante grande como para compensar el aumento del posicionamiento especulativo, por lo que la prueba general de liquidez alrededor de Bitcoin [$BTC] se mantiene intacta.
¿Podría Bitcoin repetir su patrón de caída tras las elecciones de mitad de mandato?
Dada la situación descrita y las tendencias históricas, no se puede descartar una caída a mediados del cuarto trimestre.
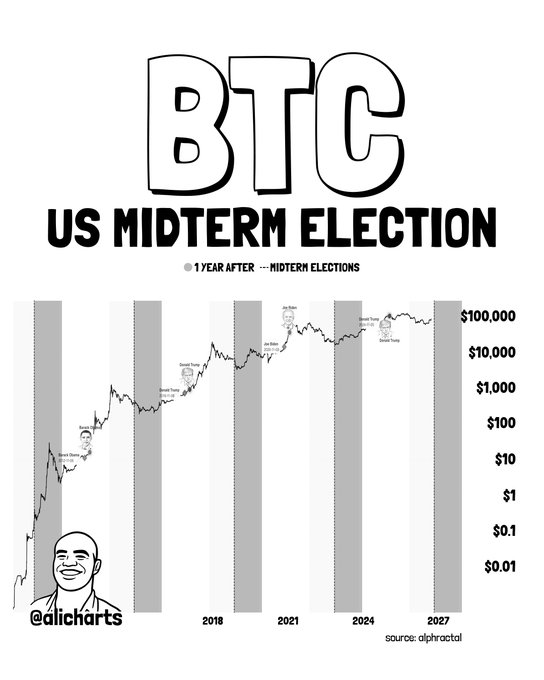
Bitcoin parece encontrarse en una fase de acumulación de manual, con los STH cediendo lentamente a los holders LTH. Sin embargo, la historia añade un factor de riesgo. Las elecciones de mitad de mandato en Estados Unidos están a solo un mes, y el comportamiento de $BTC tras las elecciones de mitad de mandato anteriores es difícil de descartar.
Tras las elecciones de 2010, 2014, 2018 y 2022, Bitcoin acabó cayendo un 72 %, un 65 %, un 52 % y un 27 %, respectivamente. Así que surge la pregunta: ¿podría $BTC repetir este patrón? Cabe destacar que la situación actual mantiene el factor de riesgo sobre la mesa.
El razonamiento es sólido: la oferta de Bitcoin se está consolidando en manos de holders cada vez más grandes, los compradores nuevos permanecen al margen, el FUD macroeconómico se intensifica y la liquidez sigue siendo limitada.
Dados estos patrones históricos, una venta por parte de estos grandes holders podría desencadenar rápidamente una corrección más profunda.
Con poca liquidez nueva entrando, puede que no haya suficiente demanda en el mercado spot para absorber la presión vendedora, dejando a $BTC vulnerable a un movimiento bajista brusco.
Por tanto, con la proximidad de las elecciones de mitad de mandato, no se puede descartar una nueva prueba del nivel de 73 000 dólares si una liquidación de liquidez desencadena una presión en cascada en los mercados de futuros y opciones.
Resumen final
- La acumulación por parte de ballenas respalda un movimiento hacia los 90 000 dólares, pero la demanda débil y la liquidez escasa siguen siendo riesgos.
- A medida que se acercan las elecciones de mitad de mandato, una contracción de liquidez podría empujar a Bitcoin hacia los 73 000 dólares.