
La investigación, que abarcó 694 días de negociación hasta el 16 de octubre, concluyó que los inversores retiraron una cifra récord de 8,2 mil millones de dólares durante la caída del 28,8% de Bitcoin entre mayo y junio de 2026. A esto le siguieron retiros de 6,9 mil millones de dólares durante la caída de octubre de 2025 a febrero de 2026, cuando la criptomoneda perdió casi la mitad de su valor.
Los dos episodios representaron los mayores retiros de ETF desde el lanzamiento de estos productos, superando los 3,4 mil millones de dólares que los inversores rescataron durante la corrección de enero a abril de 2025.
Los inversores de Wall Street compran los repuntes de Bitcoin y venden durante las caídas
DWF Labs descubrió que los inversores de ETF seguían retirando dinero en siete de los ocho mínimos del mercado y comprando en siete de los ocho máximos, lo que sugiere que los flujos institucionales han reforzado en gran medida las tendencias de precios existentes.
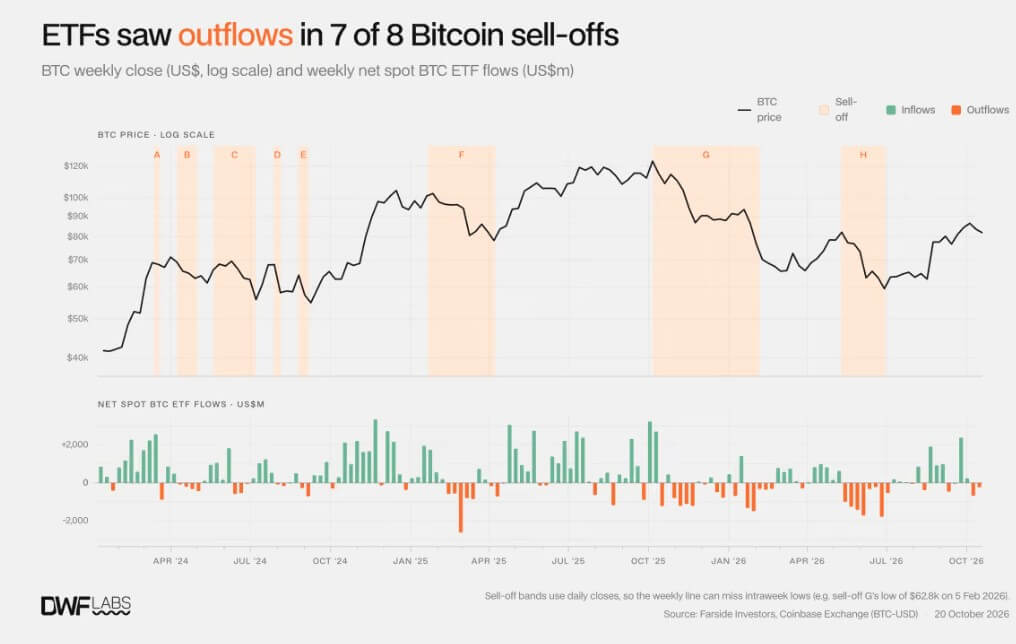
Las ventas a menudo se intensificaron a medida que avanzaban las caídas. En cinco de las ocho correcciones, los mayores retiros se produjeron durante los últimos cinco días de negociación antes de que Bitcoin tocara fondo.
Durante la caída de mayo a junio de 2026, las salidas promediaron 412 millones de dólares diarios en la última semana, mientras que los inversores retiraron dinero en el 88% de los días de negociación a lo largo de la corrección.
El patrón se invirtió durante las recuperaciones: los nueve repuntes de al menos un 15% atrajeron entradas netas. En siete de ellos, las compras más fuertes se registraron durante las últimas cinco sesiones antes de que el mercado alcanzara su máximo.
Una excepción notable se produjo durante la corrección de mayo a julio de 2024, cuando los ETF atrajeron 2,2 mil millones de dólares pese a que Bitcoin cayó un 21,8%. La caída coincidió con la presión vendedora provocada por las liquidaciones del gobierno alemán y los reembolsos a acreedores de Mt. Gox, lo que permitió que la demanda de ETF absorbiera parte de la oferta adicional.
Por lo demás, los inversores institucionales en general han esperado a que las recuperaciones se consoliden antes de volver.
Durante el repunte de Bitcoin de abril de 2025, los ETF siguieron perdiendo un promedio de 40 millones de dólares diarios, incluso cuando la criptomoneda ganó un 9,7%. Posteriormente, las entradas se aceleraron hasta alcanzar los 436 millones de dólares al día, una vez que los precios ya se habían recuperado.
A la inversa, uno de los mayores días de entradas de ETF, con un total de aproximadamente 1,2 mil millones de dólares, coincidió con el máximo de Bitcoin en octubre de 2025, poco antes de una caída prolongada.
Los flujos de los ETF de Bitcoin siguen los precios en lugar de anticiparlos
La investigación concluyó que los flujos de ETF tenían una correlación de 0,54 con el comportamiento de Bitcoin durante los cinco días de negociación anteriores, frente a solo 0,03 con los rendimientos de los cinco días siguientes.
Su correlación con los rendimientos del mismo día fue de 0,41, lo que sugiere que los flujos y los precios suelen moverse juntos, sin indicar si la demanda de los fondos impulsó ese movimiento.
Esto reduce la utilidad de las entradas en ETF como señal prospectiva del mercado, pese a su creciente relevancia en el análisis institucional de Bitcoin.
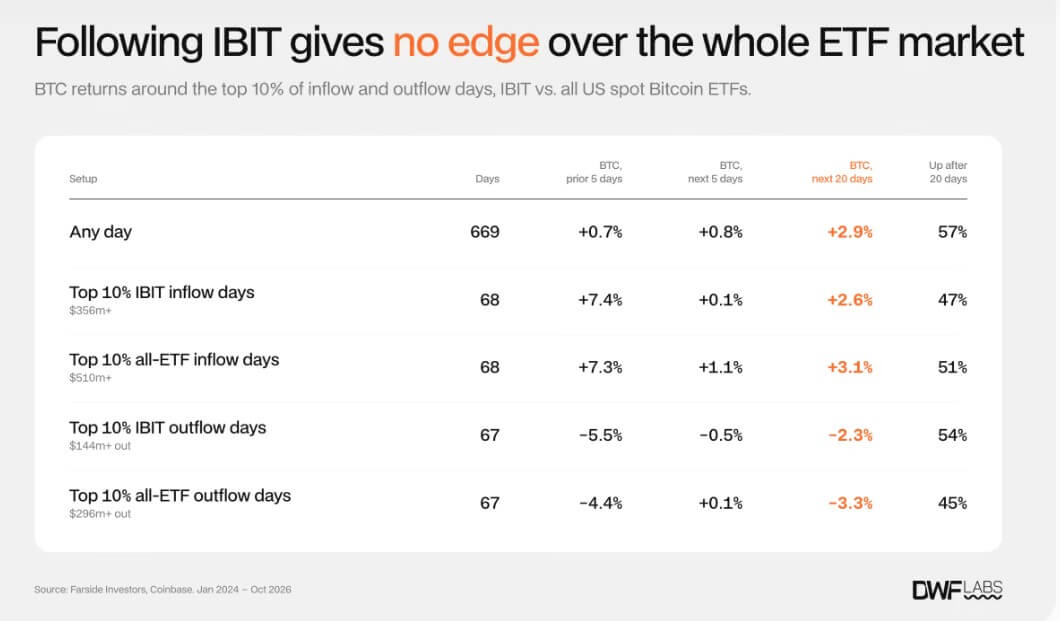
Después de las sesiones con el 10% de mayores entradas, Bitcoin se apreció durante los 20 días siguientes solo el 51% de las veces, frente al 57% del total de días de negociación.
iShares Bitcoin Trust (IBIT) de BlackRock, el mayor producto ETF de Bitcoin del mercado, ofreció poca ventaja predictiva adicional, pese a acumular entradas netas de 65,6 mil millones de dólares durante el período estudiado.
Sus flujos tuvieron una correlación de apenas 0,04 con los rendimientos de Bitcoin durante los cinco días siguientes. Después de sus sesiones con mayores entradas, Bitcoin subió durante los 20 días siguientes en solo el 47% de los casos.
Los hallazgos también cuestionan la suposición de que las grandes compras de ETF necesariamente indiquen un nuevo posicionamiento alcista.
Parte de la actividad refleja movimientos de dinero de los inversores entre fondos que compiten entre sí, mientras que los fondos de cobertura pueden comprar simultáneamente participaciones de ETF y vender en corto futuros de Bitcoin para aprovechar las diferencias de precios, sin apostar por la dirección de la criptomoneda.
No obstante, DWF Labs identificó un patrón inusual que merece atención.
Cuando los ETF registraron retiros inusualmente grandes en días en que Bitcoin se movió menos del 1%, la criptomoneda cayó posteriormente durante los 20 días siguientes en ocho de 12 casos.
Los rendimientos tras esas sesiones fueron un 10,7% más débiles que en días con tendencias de precios previas comparables. Sin embargo, los resultados negativos se concentraron en torno a tres grandes ventas masivas, lo que limita la fiabilidad del patrón como señal de negociación.
Las caídas de Bitcoin se han ralentizado pese a las persistentes ventas de ETF
Aunque los inversores institucionales han retirado dinero repetidamente durante las correcciones, el comportamiento general del mercado de Bitcoin ha cambiado considerablemente desde que comenzaron a negociarse los ETF.
La venta masiva mediana se ha desarrollado a un ritmo diario del 0,69%, frente al 1% durante 2022-2023 y al 1,37% en 2021.
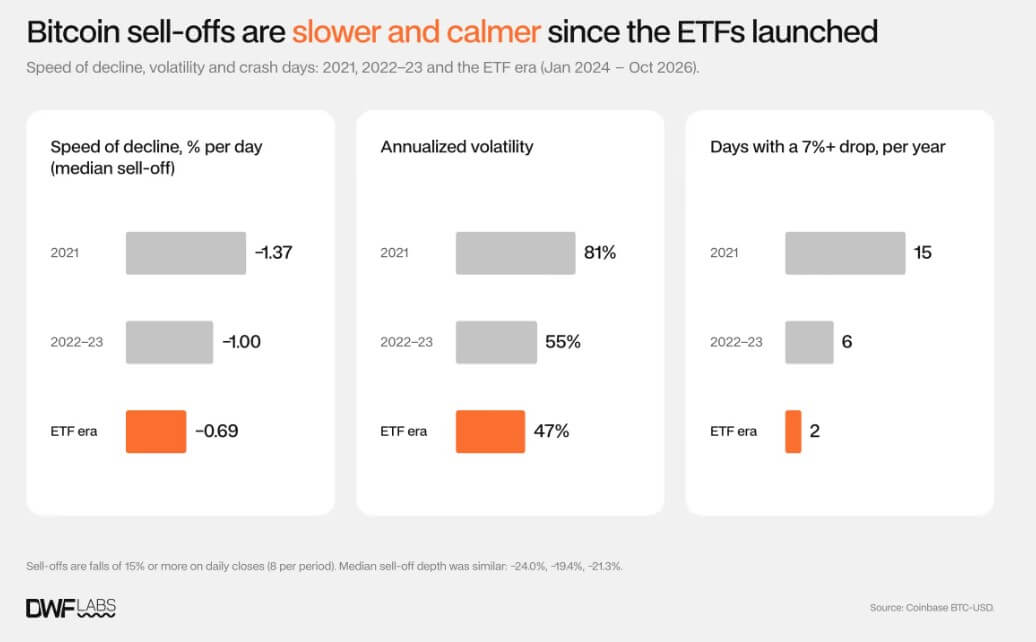
Las grandes correcciones de al menos un 15% se han vuelto menos frecuentes: han bajado a unas 2,9 al año, frente a 4,4 en 2022-2023 y 8 en 2021.
La volatilidad anualizada también ha caído al 47%, desde el 55% en 2022-2023, mientras que la frecuencia anual de las caídas diarias de aproximadamente un 7% ha bajado de seis a dos.
Sin embargo, las correcciones han seguido siendo considerables. La caída mediana en la era de los ETF fue del 21,3%, frente al 19,4% durante 2022-2023.
DWF Labs señaló que una mayor liquidez, una base de inversores más amplia y un mayor acceso a instrumentos de cobertura regulados, incluidos los futuros de CME y las opciones sobre ETF, podrían haber contribuido al cambio de comportamiento del mercado. La volatilidad de Bitcoin ya estaba disminuyendo antes del lanzamiento de los ETF.
El posicionamiento de los fondos de cobertura ofrece otra indicación de cómo ha evolucionado el mercado institucional.
DWF Labs estimó que aproximadamente una quinta parte de los flujos de ETF podría haberse cubierto mediante operaciones de base con futuros de CME. Desde entonces, la exposición neta corta de los fondos apalancados ha disminuido de aproximadamente 116000 $BTC en diciembre de 2024 a 29000 $BTC.
La firma estimó que el cierre de esas posiciones podría explicar gran parte de las ventas de ETF durante la corrección de enero a abril de 2025, pero no más de aproximadamente una cuarta parte de los retiros durante las dos mayores caídas posteriores.
Eso sugiere que una mayor proporción de las salidas recientes reflejó una reducción activa de la exposición a Bitcoin por parte de los inversores.
El informe también identificó un posible umbral para que se reanuden las ventas. Cuando Bitcoin cayó un 7% por debajo de su máximo de 20 días, los flujos diarios promedio de ETF pasaron de entradas de 74 millones de dólares a salidas de 72 millones de dólares durante los cinco días de negociación siguientes.
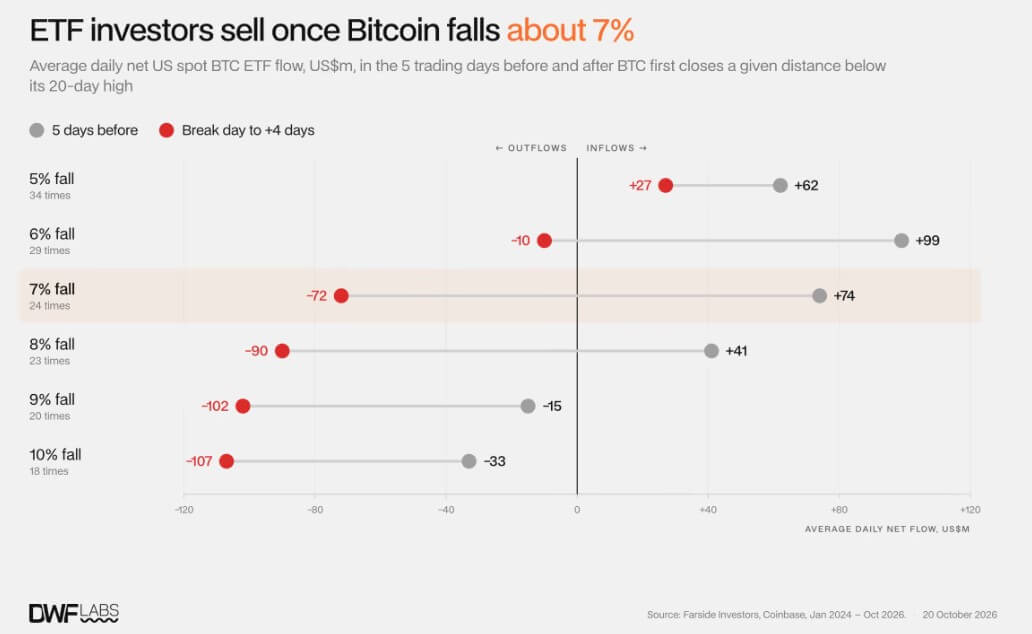
Las ventas se intensificaron en 19 de los 24 episodios examinados, aunque los flujos normalmente volvieron a niveles neutrales durante las dos semanas siguientes.
El hallazgo se produce cuando los ETF de Bitcoin han acumulado entradas netas de 57,96 mil millones de dólares, y los 12 productos gestionan alrededor de 110 mil millones de dólares en activos.