
Долгосрочная инвестиционная привлекательность Ethereum [$ETH] была относительно ниже, чем у Bitcoin.
За год $ETH подешевел почти на 30%, опустившись примерно до уровня $1,5 тыс. и растеряв весь рост за 2024 и 2025 годы. Более того, сейчас альткоин торгуется почти на 10% «ниже», чем в начале 2024 года, что подчеркивает слабую доходность за весь цикл.
Bitcoin, напротив, оказался гораздо устойчивее. После коррекции на 15% в 2026 году $BTC по-прежнему торгуется более чем на 75% выше уровня на начало 2024 года, обеспечивая гораздо более высокую долгосрочную доходность инвестиций. Слабость также заметна в соотношении $ETH/$BTC: оно снизилось более чем на 16% и приближается к пятой подряд годовой свече, закрывающейся в минусе. Соотношение также примерно на 60% ниже уровня на начало 2024 года.
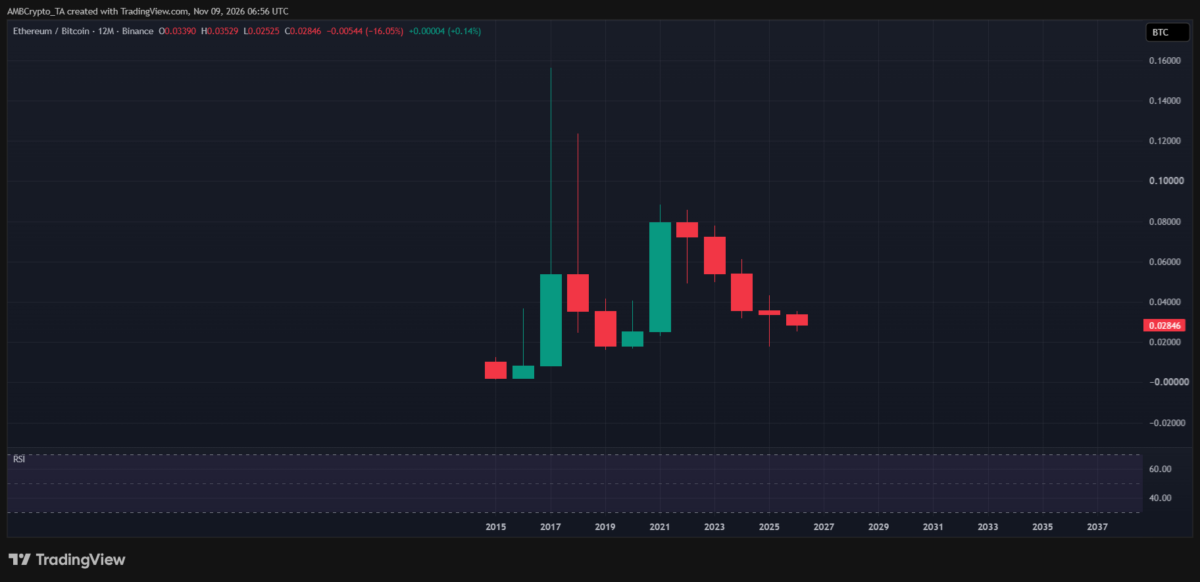
По сути, Bitcoin сохранил явное лидерство в долгосрочной инвестиционной повестке.
По данным AMBCrypto, именно здесь важную роль играет недавняя публикация Виталика Бутерина в X. На протяжении многих лет инвестиционный тезис Ethereum строился на дефляционной модели, низких комиссиях за газ и механизмах сжигания токенов. Идея заключалась в том, чтобы укрепить инвестиционную привлекательность $ETH за счет сокращения предложения и роста активности сети.
Однако продолжающееся отставание $ETH от $BTC вызывает вопросы о том, насколько хорошо этот тезис, основанный на предложении, отражается на динамике цены. В этом контексте новый тезис Бутерина о SOV, возможно, представляет собой попытку изменить инвестиционный тезис. Подчеркивая, что Ethereum является «средством сбережения», Бутерин, возможно, пытается представить $ETH как долгосрочный актив, сохраняющий ценность.
Тезис о долгосрочном владении Ethereum нуждается в пересмотре
Причина изменения подхода Виталика Бутерина становится яснее благодаря данным блокчейна.
Согласно данным блокчейна, объем сжигания $ETH сократился на 98,8%: с $3,548 млрд в 2022 году до всего $42,8 млн в 2026 году. Из-за этого из обращения выводится меньше токенов, что подрывает дефляционный тезис. Это означает, что акцент сместится на спрос. В долгосрочной перспективе Ethereum может получать большую часть своей ценности благодаря тому, что станет залоговым активом, а не за счет сокращения предложения посредством сжигания токенов.
На этом фоне недавняя активность крупных держателей добавляет еще один аспект к перспективам $ETH. По данным Onchain Lens, крупный держатель вывел с Binance 16580 $ETH. Однако накоплений китов может быть недостаточно, чтобы компенсировать отсутствие спроса на стейкинг. Согласно ValidatorQueue, количество $ETH, ожидающего стейкинга, снижается после достижения пика в 4 миллиона $ETH в феврале.
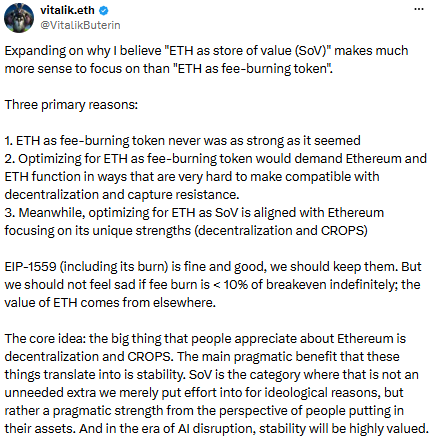
Именно поэтому важен новый тезис Бутерина о том, что Ethereum является средством сбережения (SOV).
На фоне снижения спроса на стейкинг применение Ethereum в качестве залога также может оказаться под давлением. Поскольку $ETH служит залогом по займам, для позиций в DeFi и финансовой деятельности в экосистеме в целом, дальнейшее снижение спроса на владение $ETH и его использование в качестве залога может оказать понижательное давление на его долгосрочную полезность.
С этой точки зрения последняя публикация Виталика Бутерина может стать важным моментом в переосмыслении долгосрочного инвестиционного потенциала Ethereum по сравнению с Bitcoin.
Итоги
- Падение Ethereum почти на 30% в 2026 году и продолжающаяся слабость соотношения $ETH/$BTC подчеркивают, что ему не удается сравниться с долгосрочной доходностью Bitcoin.
- Новый тезис Виталика Бутерина о SOV смещает акцент со сжигания $ETH на спрос на него как на долгосрочный актив и залог.