
La tesis de inversión a largo plazo de Ethereum [$ETH] ha sido relativamente más débil que la de Bitcoin.
En términos anuales, $ETH ha caído casi un 30% este año, llevando su precio a niveles de 1,5 mil dólares y eliminando todas las ganancias obtenidas durante 2024 y 2025. Además, la altcoin cotiza actualmente casi un 10% «más abajo» que al comienzo de 2024, lo que pone de relieve sus débiles rendimientos a lo largo del ciclo.
Bitcoin, por otro lado, ha sido mucho más resistente. Tras corregir un 15% en 2026, $BTC sigue cotizando más de un 75% por encima de su nivel inicial de 2024, lo que representa un ROI a largo plazo mucho mejor. La debilidad se extiende a la relación $ETH/$BTC, que ha bajado más de un 16% y se encamina hacia una quinta vela anual bajista consecutiva. La relación también cotiza alrededor de un 60% por debajo de su nivel de apertura de 2024.
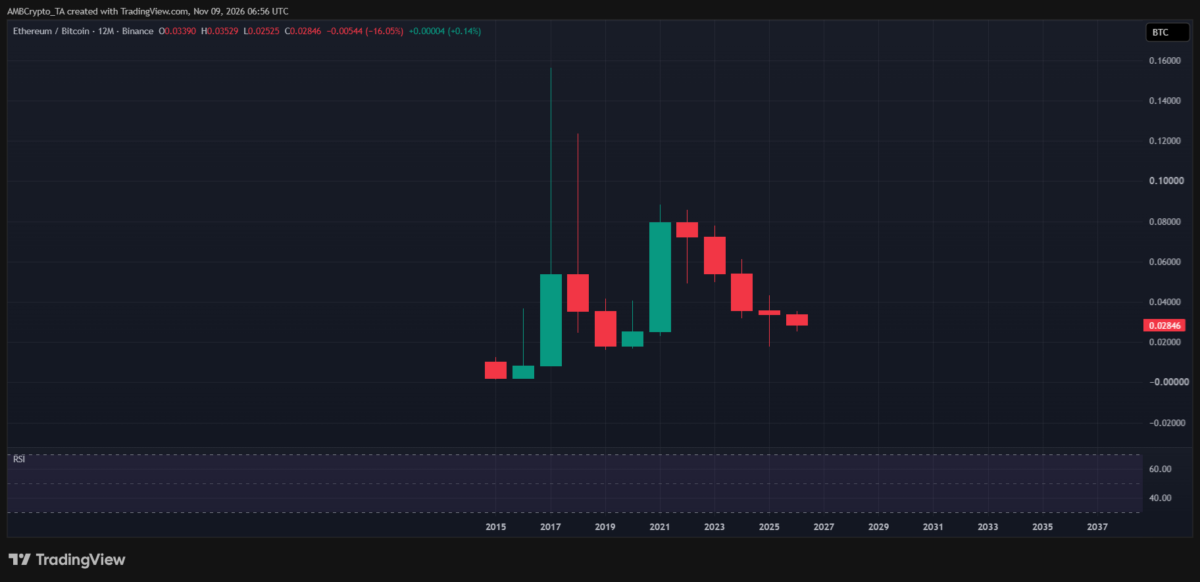
En esencia, Bitcoin ha mantenido una clara ventaja en la narrativa de inversión a largo plazo.
Según AMBCrypto, aquí es donde entra en juego la reciente publicación de Vitalik Buterin en X. Durante años, la tesis de inversión de Ethereum ha girado en torno a su modelo deflacionario, las tarifas de gas más bajas y los mecanismos de quema de tokens. La idea era reforzar la propuesta de valor de $ETH mediante la reducción de la oferta y el aumento de la actividad de la red.
Sin embargo, el continuo rendimiento inferior de $ETH frente a $BTC plantea dudas sobre hasta qué punto esta narrativa impulsada por la oferta se está traduciendo en la evolución del precio. En este contexto, la nueva tesis de SOV de Buterin podría ser un intento de impulsar este cambio en la tesis de inversión. Al destacar Ethereum como «reserva de valor», Buterin podría estar intentando cambiar la tesis de inversión de $ETH para presentarlo como un activo de valor a largo plazo.
La tesis de Ethereum para los tenedores a largo plazo afronta un reinicio
Los datos on-chain permiten entender mejor el motivo del cambio de enfoque de Vitalik Buterin.
Según los datos on-chain, las quemas de $ETH han disminuido un 98,8%, desde 3,548 mil millones de dólares en 2022 hasta apenas 42,8 millones de dólares en 2026. Esto reduce la cantidad de la oferta de Ethereum que se retira de circulación y, por tanto, debilita la narrativa deflacionaria. Esto significa que el énfasis se desplazará hacia la demanda. Ethereum podría obtener una mayor parte de su valor a largo plazo al convertirse en un activo de garantía, en lugar de depender de la reducción de la oferta mediante la quema de tokens.
En este contexto, la reciente actividad de las ballenas añade otra dimensión a las perspectivas de $ETH. Según Onchain Lens, un gran tenedor ha retirado 16580 $ETH de Binance. Sin embargo, la acumulación de las ballenas podría no bastar para compensar la falta de demanda de staking. Según ValidatorQueue, la cantidad de $ETH a la espera de ser puesta en staking ha seguido una tendencia bajista desde que alcanzó un máximo de 4 millones de $ETH en febrero.
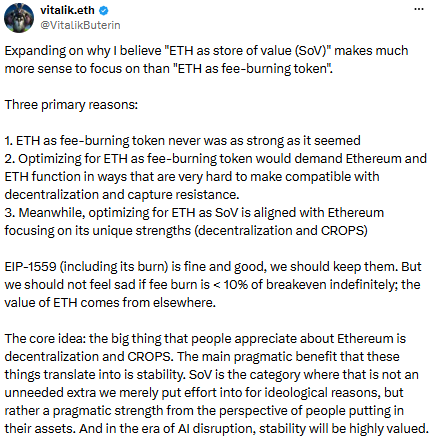
Aquí es donde cobra importancia la nueva narrativa de reserva de valor (SOV) de Buterin.
Con la disminución de la demanda de staking, el caso de uso de Ethereum como activo de garantía también podría verse presionado. Dado que $ETH sirve como garantía para préstamos, posiciones de DeFi y la actividad financiera general dentro del ecosistema, una disminución continuada de la demanda de mantener y usar $ETH como garantía podría ejercer presión bajista sobre su utilidad a largo plazo.
Desde esta perspectiva, la última publicación de Vitalik Buterin podría ser un momento clave para redefinir la tesis de inversión a largo plazo de Ethereum frente a Bitcoin.
Resumen final
- La caída de casi un 30% de Ethereum en 2026 y la continua debilidad de $ETH/$BTC ponen de manifiesto su dificultad para igualar los rendimientos a largo plazo de Bitcoin.
- La nueva narrativa de SOV de Vitalik Buterin desplaza el foco de las quemas de $ETH a su demanda como activo a largo plazo y como garantía.