
Тем временем, по сообщениям, инвестиционные фонды биткоина сохранили в своих портфелях более 1 миллиона $BTC, удерживая значительный объем предложения в составе инвестиционных продуктов.
Для инвесторов вопрос заключался в том, оправдывала ли прогнозируемая доходность биткоина более резкие колебания.
Как прогноз JPMorgan по биткоину соотносился с другими активами?
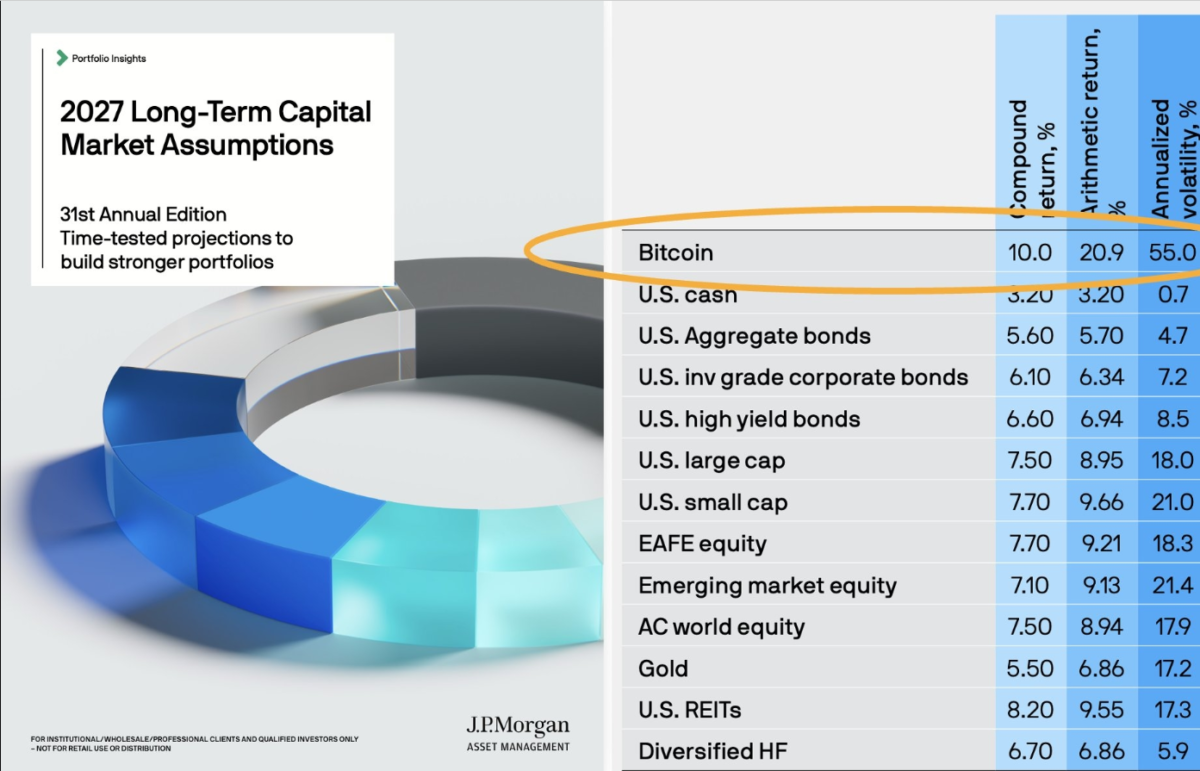
В долгосрочных прогнозах рынков капитала на 2027 год J.P. Morgan Asset Management оценивала среднегодовую сложную доходность биткоина в 10%.
Соответствующие прогнозы для акций компаний США с высокой капитализацией составляли 7,5%, для золота - 5,5%, а для инвестиционных фондов недвижимости США - 8,2%.
В отчете также оценивалась средняя арифметическая годовая доходность биткоина в 20,9% при годовой волатильности 55%.
Эти показатели доходности отражают разные характеристики. Арифметический показатель усредняет годовую доходность, а сложный показатель отражает рост за весь период инвестирования.
Сильные колебания цены могут создать существенный разрыв между этими показателями. Поэтому инвесторам следовало сопоставить прогнозируемое опережение биткоина с ожидаемыми колебаниями его цены.
Директор по инвестициям Bitwise Мэтт Хоуган также обратил внимание на эти прогнозы, выделив ожидаемое преимущество биткоина по доходности.
Что показывали данные о запасах биткоина в фондах?
Согласно предоставленным данным Santiment, запасы биткоина во всех инвестиционных фондах, по сообщениям, в течение нескольких месяцев оставались выше 1 миллиона $BTC. Это указывало на то, что инвестиционные продукты продолжали удерживать значительную долю предложения биткоина.
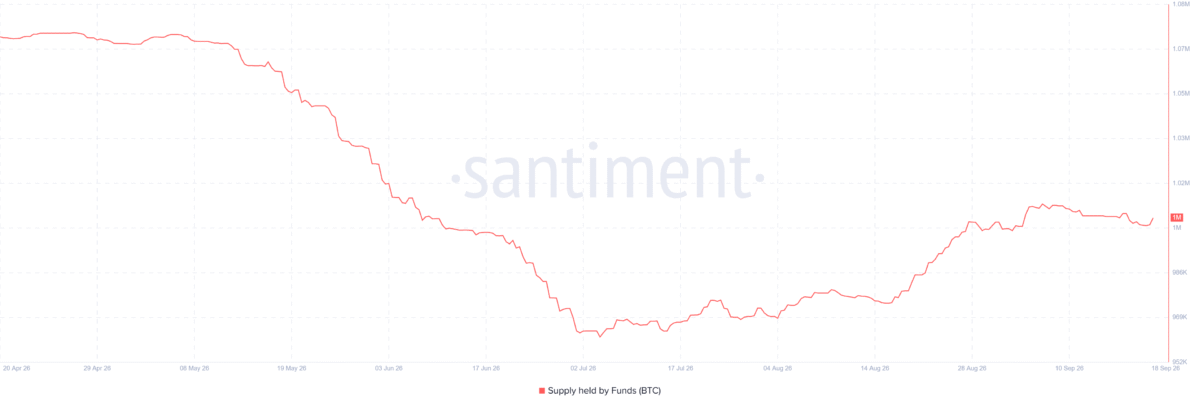
Однако сами по себе стабильные запасы не подтверждали новых притоков средств и не показывали, какая часть спроса приходилась на институциональных инвесторов.
Данные указывали на устойчивое присутствие фондов. Оставался отдельный вопрос, будут ли их запасы увеличиваться.
Что это может значить для инвесторов в биткоин?
Прогнозы J.P. Morgan стали еще одним ориентиром для оценки долгосрочной инвестиционной привлекательности биткоина.
В сочетании с устойчивыми запасами в фондах этот прогноз мог побудить инвесторов оценить биткоин как актив для включения в портфель.
Тем не менее предположение о доходности за 10–15 лет дает лишь ограниченное представление о следующем движении цены биткоина.
Прогнозируемая годовая волатильность в 55% указывала на значительную неопределенность относительно такого долгосрочного пути. Даже если прогноз сложной доходности в конечном счете оправдался бы, могли произойти резкие просадки.
Биткоин мог бы лидировать по доходности, одновременно проверяя готовность инвесторов оставаться в рынке во время падений.
Итоговое резюме
- JPMorgan прогнозировала среднегодовую сложную доходность биткоина в 10% на горизонте 10–15 лет, выше, чем у акций, золота и инвестиционных фондов недвижимости США.
- Предположение о волатильности в 55% указывало на вероятность значительных колебаний, а стабильные запасы в фондах не подтверждали новых покупок со стороны институциональных инвесторов.