
Mientras tanto, según se informa, los fondos de inversión en Bitcoin mantuvieron posiciones superiores a 1 millón de $BTC, lo que mantuvo una parte sustancial de la oferta dentro de productos de inversión.
Para los inversores, la pregunta era si el rendimiento previsto de Bitcoin justificaba una trayectoria más turbulenta.
¿Cómo se comparaba la previsión de JPMorgan sobre Bitcoin?
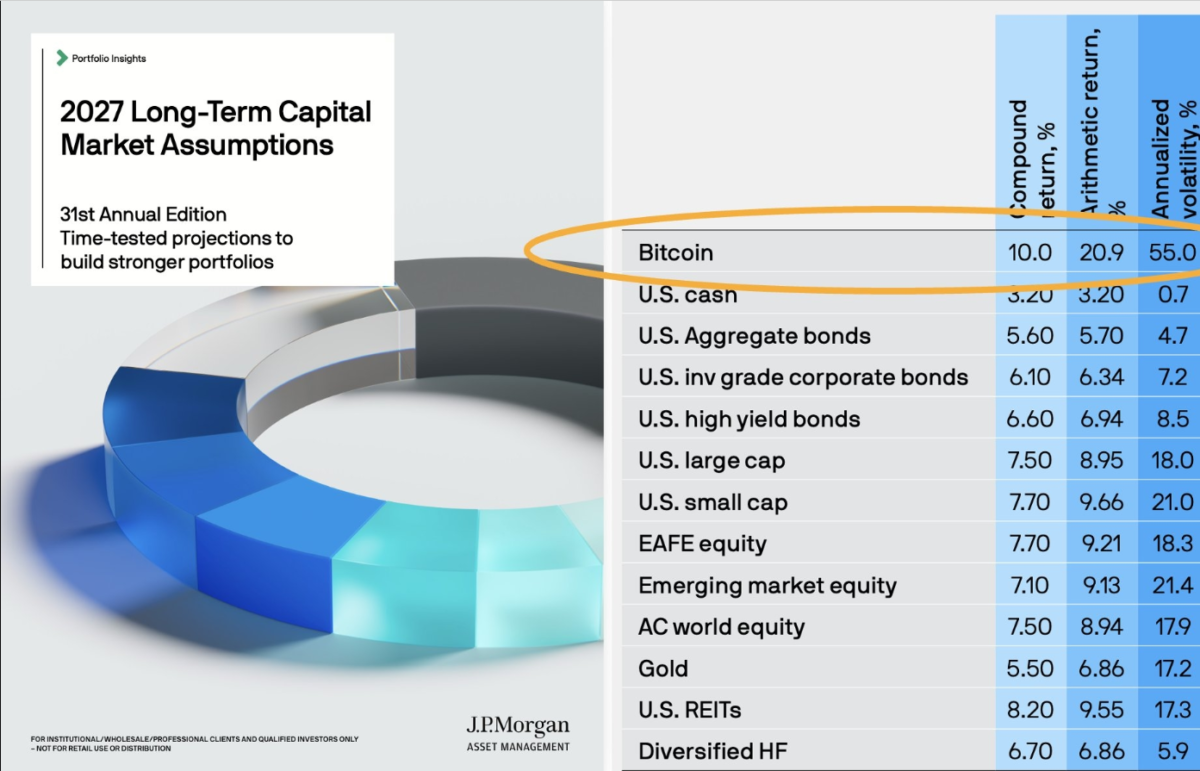
Las previsiones de mercado de capitales a largo plazo para 2027 de J.P. Morgan Asset Management proyectaron un rendimiento anual compuesto del 10% para Bitcoin.
Sus previsiones correspondientes fueron del 7,5% para las acciones estadounidenses de gran capitalización, del 5,5% para el oro y del 8,2% para los fideicomisos de inversión inmobiliaria de EE. UU.
El informe también estimó un rendimiento anual aritmético del 20,9% para Bitcoin, junto con una volatilidad anualizada del 55%.
Estas medidas de rendimiento describen cosas distintas. La cifra aritmética calcula el promedio de los rendimientos anuales, mientras que la cifra compuesta refleja el crecimiento a lo largo del período de inversión.
Las grandes fluctuaciones de precios pueden crear una diferencia considerable entre esas medidas. Por lo tanto, los inversores tendrían que sopesar el rendimiento superior previsto de Bitcoin frente a sus fluctuaciones esperadas.
Matt Hougan, director de inversiones de Bitwise, también destacó las proyecciones y llamó la atención sobre la ventaja de rendimiento esperada de Bitcoin.
¿Qué mostraban las tenencias de los fondos de Bitcoin?
Según los datos de Santiment proporcionados, las tenencias de Bitcoin en fondos de inversión se mantuvieron, según se informa, por encima de 1 millón de $BTC durante varios meses. Eso sugería que los productos de inversión seguían manteniendo una parte sustancial de la oferta de Bitcoin.
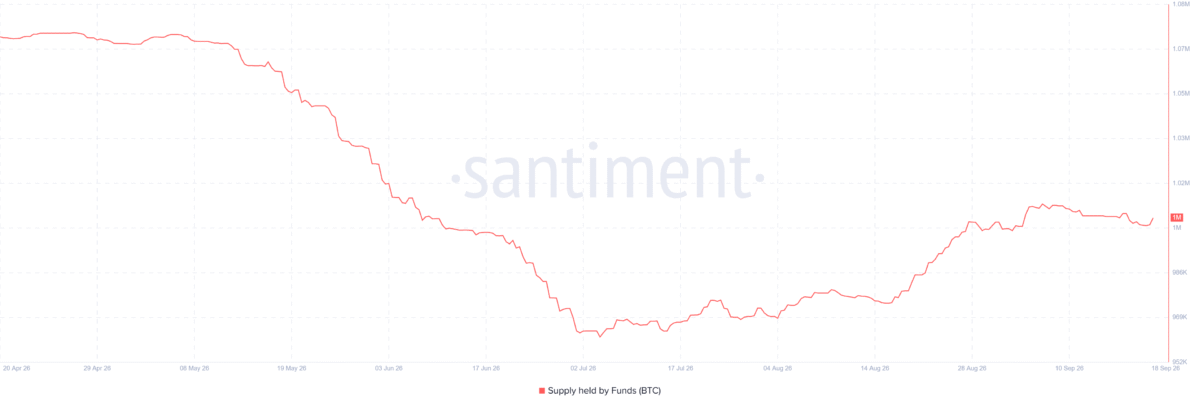
Sin embargo, la estabilidad de las tenencias por sí sola no demostraba que hubiera nuevas entradas de fondos ni determinaba cuánta demanda provenía de inversores institucionales.
Los datos mostraban una presencia sostenida de los fondos. Si esas tenencias aumentarían seguía siendo una cuestión aparte.
¿Qué podría significar esto para los inversores de Bitcoin?
Las proyecciones de J.P. Morgan ofrecían otro punto de referencia para evaluar el argumento de inversión a largo plazo de Bitcoin.
Junto con las tenencias sostenidas de los fondos, la previsión podría animar a los inversores a evaluar Bitcoin como activo de cartera.
Aun así, una hipótesis de rendimiento a 10-15 años ofrece poca orientación sobre el próximo movimiento del precio de Bitcoin.
La volatilidad anualizada proyectada del 55% implicaba una incertidumbre considerable en torno a esa trayectoria a largo plazo. Podrían producirse caídas pronunciadas incluso si la previsión de rendimiento compuesto terminara siendo acertada.
Bitcoin podría liderar la comparación de rendimientos y, al mismo tiempo, poner a prueba la disposición de los inversores a mantener sus inversiones durante las caídas.
Resumen final
- JPMorgan proyectó un rendimiento anual compuesto del 10% para Bitcoin durante 10-15 años, por encima de las acciones, el oro y los fideicomisos de inversión inmobiliaria de EE. UU.
- Su hipótesis de volatilidad del 55% puso de relieve las posibles fluctuaciones, mientras que la estabilidad de las tenencias de los fondos no demostraba que hubiera nuevas compras institucionales.