
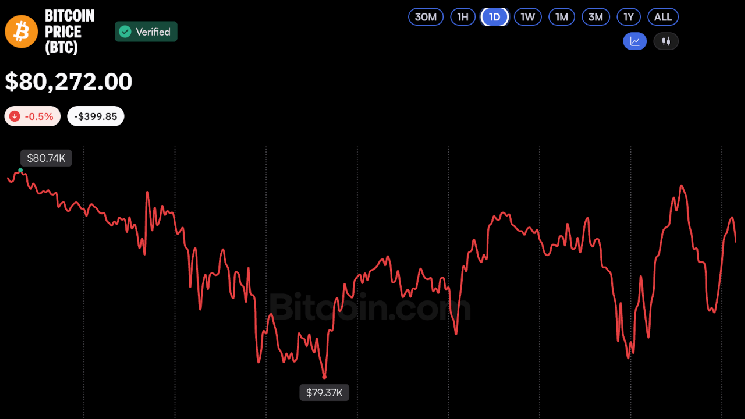
Поскольку цена колебалась преимущественно в диапазоне от 79 500 до 80 500 долларов, объем ликвидаций позиций с кредитным плечом по биткоину превысил 56 миллионов долларов. Тем не менее это было более чем вдвое больше 25 миллионов долларов ликвидаций, зафиксированных в пятницу, когда биткоин также торговался без существенных изменений.
Согласно данным Coinglass на момент написания, на ликвидированные длинные позиции пришлось почти 65%, или 35,5 миллиона долларов, от общего объема ликвидаций по биткоину. Эта тенденция наблюдалась и на более широком крипторынке: объем ликвидаций длинных позиций составил 134 миллиона долларов, или 66% от примерно 203 миллионов долларов общего объема ликвидаций.
Меняющаяся динамика рынка
Как отмечалось в публикации Bitcoin.com News от 23 октября, недавнее движение цены биткоина, по всей видимости, шло вразрез с прежними закономерностями. Например, приток более 1 миллиарда долларов в спотовые биржевые фонды биткоина (ETF) оказал лишь незначительное влияние на цену по сравнению с аналогичными притоками в 2025 году и в начале этого года.
Кроме того, исторически рост геополитической напряженности на Ближнем Востоке и последовавший за ним скачок цен на нефть оказывали давление на биткоин. Однако отсутствие существенных изменений цены биткоина в пятницу, 23 октября, когда цена Brent достигла пика в 117 долларов за баррель, указывает на то, что теперь рынком движут другие факторы.
Комментируя меняющуюся динамику, Вугар Уси Заде, CEO криптобиржи MEXC, отметил, что биткоин все меньше реагирует на макроэкономические потрясения.
«В 2026 году мы наблюдаем интересную закономерность: устойчивость биткоина к макроэкономическим и геополитическим факторам, - сказал Уси Заде. - Например, вопреки ожиданиям многих аналитиков и историческим тенденциям, биткоин положительно отреагировал на повышение процентной ставки Федеральной резервной системой на заседании 16 сентября, поднявшись с 75 000 до 81 000 долларов».
Уси Заде отметил, что такое поведение объясняется структурными изменениями в механизмах торговли. Поскольку институциональные деривативные продукты и спотовые ETF занимают все большую долю торгов, формирование цены все чаще происходит за счет создания паев фондов и перераспределения капитала, а не мгновенного исполнения ордеров в биржевом стакане. В результате дневные данные о притоке средств в ETF отражают противодействующие силы: с понедельника по среду фонды зафиксировали приток примерно 1,075 миллиарда долларов, а в четверг и пятницу последовал отток 774 миллиона долларов, в результате чего чистый недельный приток составил около 301 миллиона долларов.
Он добавил, что институциональные стратегии, например хеджирование покупок ETF с помощью коротких фьючерсных позиций, а также задержки при расчетах по активам еще больше отделяют дневные показатели притока средств от немедленного роста спотовой цены. Говоря о геополитических рисках, Уси Заде заявил, что рынки в основном уже учли первоначальное обострение ситуации. Изолированный скачок цен на нефть может не привести к немедленной распродаже, однако длительное сохранение высоких цен на энергоносители со временем может ужесточить финансовые условия, если опасения по поводу инфляции приведут к повышению ставок.
Несмотря на сохраняющееся давление, Уси Заде выразил оптимизм относительно среднесрочных перспектив.
«Секрет этой поразительной устойчивости в том, что биткоин уже находится в бычьем цикле, - сказал Уси Заде. - Как только давление негативных факторов ослабнет, цена ведущей криптовалюты начнет расти».