
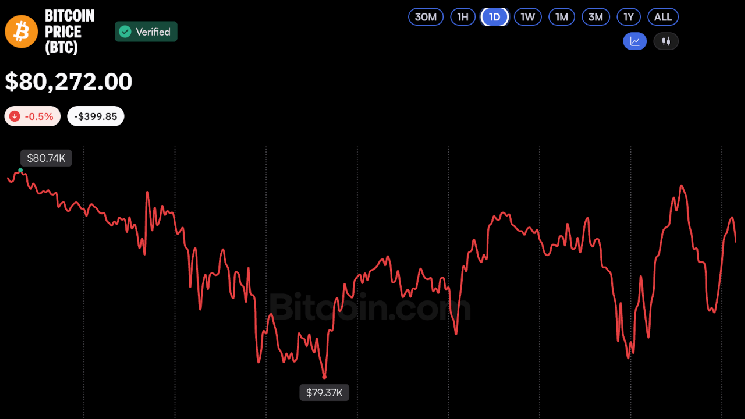
Da der Kurs meist zwischen 79.500 $ und 80.500 $ schwankte, beliefen sich die Liquidationen gehebelter Bitcoin-Positionen auf mehr als 56 Millionen $. Das war dennoch mehr als das Doppelte der 25 Millionen $ an Liquidationen vom Freitag, als Bitcoin ebenfalls seitwärts gehandelt wurde.
Den Daten von Coinglass zum Zeitpunkt der Veröffentlichung zufolge machten liquidierte Long-Positionen fast 65 % beziehungsweise 35,5 Millionen $ aller Bitcoin-Liquidationen aus. Dieser Trend zeigte sich auch auf dem breiteren Kryptomarkt: Dort beliefen sich die Liquidationen von Long-Positionen auf 134 Millionen $ oder 66 % der insgesamt rund 203 Millionen $ an Liquidationen.
Wandelnde Marktdynamik
Wie in einem Bericht von Bitcoin.com News vom 23. Oktober angemerkt wurde, schien die jüngste Kursentwicklung von Bitcoin früheren Mustern zu widersprechen. So hatten Zuflüsse von mehr als 1 Milliarde $ in börsengehandelte Bitcoin-Spotfonds (ETFs) im Vergleich zu ähnlichen Zuflüssen im Jahr 2025 und zu Beginn dieses Jahres nur einen geringen Einfluss auf den Kurs.
Zudem haben die zunehmenden geopolitischen Spannungen im Nahen Osten und der anschließende Anstieg der Ölpreise Bitcoin in der Vergangenheit belastet. Die seitwärts gerichtete Kursentwicklung von Bitcoin am Freitag, dem 23. Oktober, als Brent-Rohöl mit 117 $ pro Barrel seinen Höchststand erreichte, deutet jedoch darauf hin, dass inzwischen andere Faktoren den Markt antreiben.
Zu der sich wandelnden Dynamik erklärte Vugar Usi Zade, CEO der Kryptobörse MEXC, dass sich Bitcoin zunehmend von makroökonomischen Schocks abkoppele.
„2026 beobachten wir ein interessantes Muster: Bitcoin zeigt sich widerstandsfähig gegenüber makroökonomischen und geopolitischen Faktoren“, sagte Usi Zade. „So reagierte Bitcoin entgegen den Erwartungen vieler Analysten und historischen Trends positiv auf die Zinserhöhung der Federal Reserve bei ihrer Sitzung am 16. September und stieg von 75.000 $ auf 81.000 $.“
Usi Zade merkte an, dass ein struktureller Wandel der Handelsmechanismen dieses Verhalten erkläre. Da institutionelle Derivateprodukte und Spot-ETFs einen größeren Anteil am Handel ausmachten, werde die Preisbildung zunehmend durch die Schaffung von Fondsanteilen und die Umschichtung von Kapital bestimmt und weniger durch die sofortige Ausführung von Aufträgen im Orderbuch. Folglich zeigten die täglichen ETF-Zuflussdaten gegenläufige Kräfte: Zwischen Montag und Mittwoch verzeichneten die Fonds Zuflüsse von rund 1,075 Milliarden $, gefolgt von Abflüssen in Höhe von 774 Millionen $ am Donnerstag und Freitag. Damit beliefen sich die wöchentlichen Nettozuflüsse auf rund 301 Millionen $.
Er fügte hinzu, dass institutionelle Strategien, etwa die Absicherung von ETF-Käufen durch Futures-Leerverkäufe, sowie verzögerte Abwicklungen von Vermögenswerten die täglichen Zuflussstatistiken weiter vom unmittelbaren Wachstum des Spotkurses entkoppelten. Zu den geopolitischen Risiken erklärte Usi Zade, die Märkte hätten die anfänglichen Eskalationen weitgehend eingepreist. Ein isolierter Anstieg der Ölpreise löse möglicherweise nicht sofort einen Ausverkauf aus, doch anhaltend hohe Energiekosten könnten die finanziellen Bedingungen schließlich verschärfen, wenn Inflationsängste zu höheren Zinssätzen führten.
Trotz der vorherrschenden Belastungen äußerte Usi Zade für die mittlere Frist einen optimistischen Ausblick.
„Das Geheimnis hinter dieser bemerkenswerten Widerstandsfähigkeit ist, dass Bitcoin sich bereits in einem Bullenzyklus befindet“, sagte Usi Zade. „Sobald der Druck durch negative Faktoren nachlässt, wird der Kurs der führenden Kryptowährung wieder steigen.“