
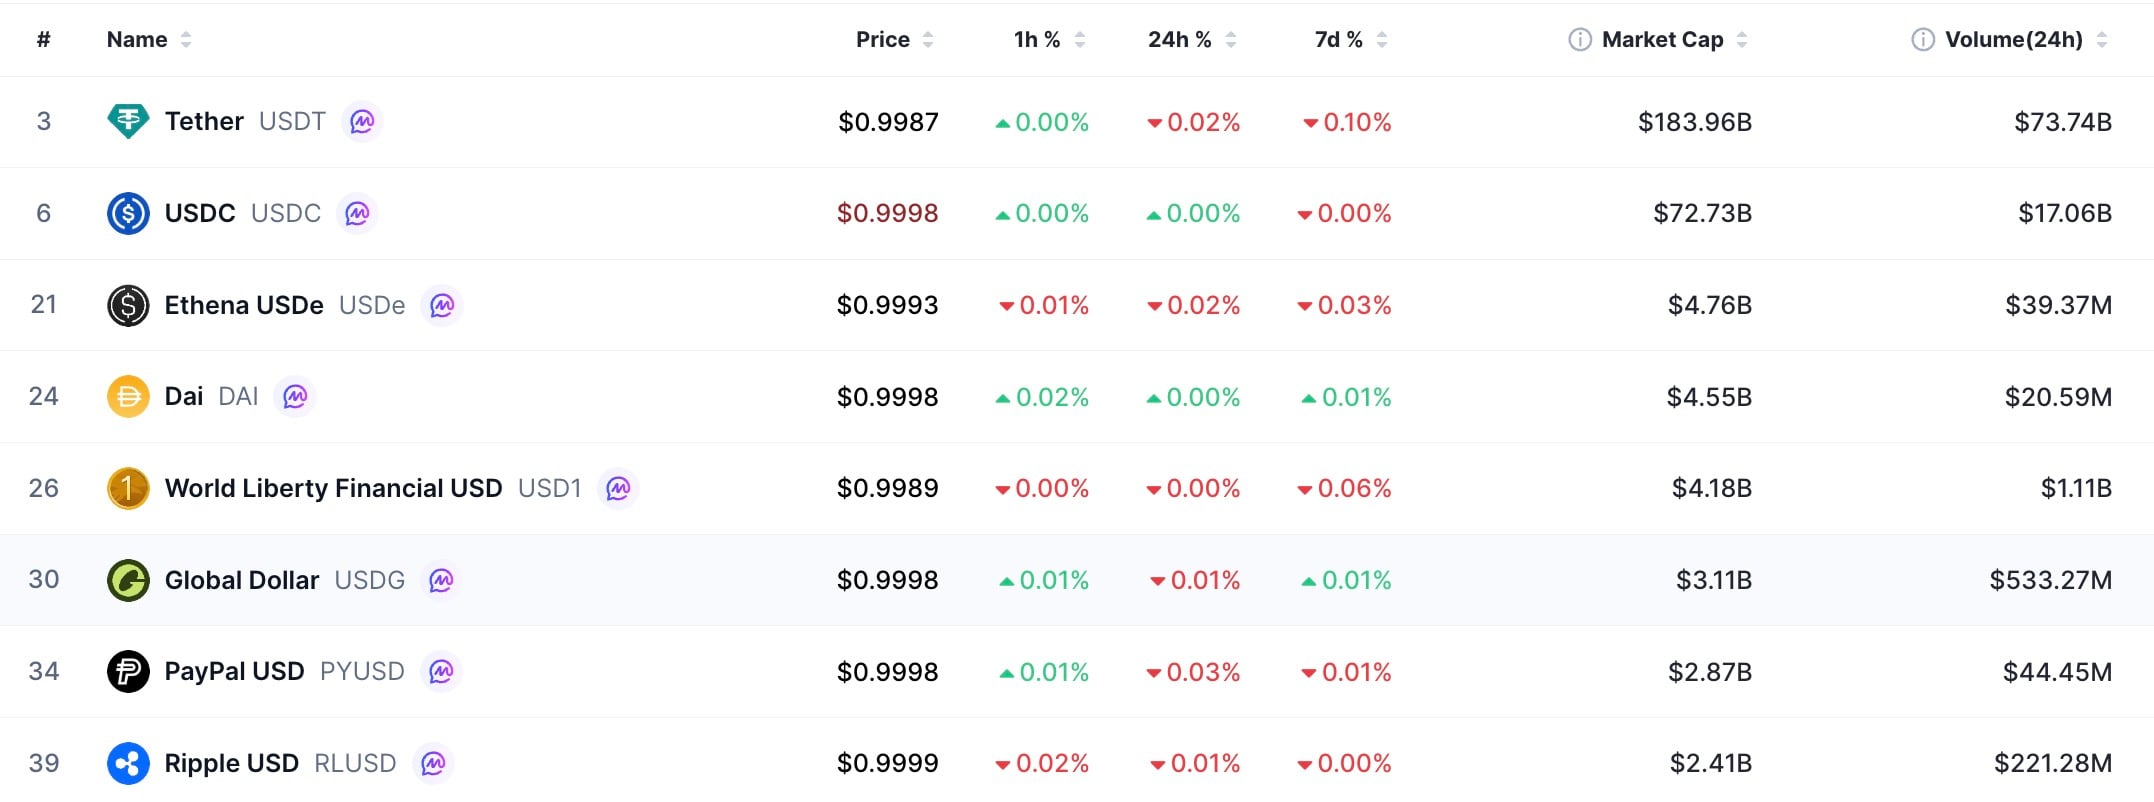
しかし、大口資本はボラティリティを気にしない。銀行は$RLUSDを純粋な決済手段と見なしており、ステーブルコインがマルチチェーンであることで、取引は$XRP Ledgerネットワークの外にも広がる。これにより、エコシステムで唯一の燃料という$XRPの役割が損なわれ、リップル自体の重点は、法定通貨準備金の管理やインフラ手数料の徴収という高収益事業へと移っている。
銀行が$XRPを購入しない並行世界は、どのような姿だろうか?
スタンダードチャータードとの統合により、保守的なファンドにとっての主な運用上の障壁が取り除かれ、暗号資産取引所ではなく、規制下にある欧州の銀行内でデジタルドルを保有できるようになった。
並行して、リップル、スタンダードチャータード、LMAX Groupは、プラットフォーム横断型の担保システムのテストを完了しつつある。ファンドは銀行口座で$RLUSDを保有しながら、ブローカーはその額を未決済の取引ポジションの担保として認めることができるようになる。
この機関投資家向けの枠組みは、株式レベルでも整った。スタンダードチャータードのベンチャー部門であるSC Ventures、リップル、Circleは、企業価値250億ドルと評価されたラウンドで、OKXプラットフォームの投資家にそろって加わった。大手企業は、ドル建てステーブルコインに特化した独立の決済エコシステムを構築している。
こうした背景から、$RLUSDの取引によって、$XRP Ledger上の手数料がバーンされ、$XRPが不足するというコミュニティの主張は、数学的な精査に耐えない。ネットワーク手数料はごくわずかだ。銀行は数カ月にわたる非公開のコンプライアンステストを経て、リップルの製品を採用する。
このフィンテック大手は従来型金融セクターの収益化に成功しているが、その勝利は並行世界で繰り広げられており、ボラティリティの高い$XRPは今のところ、その閉ざされた輪の外にとどまっている。