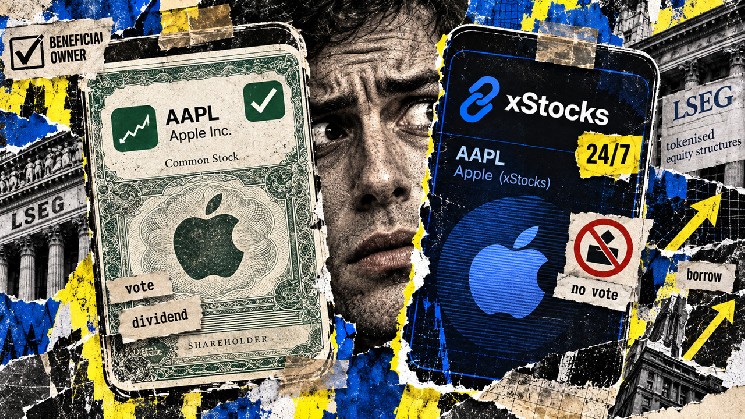
ロンドン証券取引所は現在、株主の権利を保ちながら株式をブロックチェーン・ネットワーク上に載せる方法を検討している。9月1日のPaywardとの発表では、その構造はまだ評価段階にあり、規制当局の承認が必要であると説明されている。別途、同取引所は2027年にLSE 24取引所でxStocksを上場する計画も立てており、これも承認が前提となっている。 これらのプロジェクトは、異なるかたちのアクセスを追求している。一方は、投資家と保有する企業との関係を維持することを目指し、もう一方は株価連動型の別の商品に新たな取引の場を与えることを目指している。 この影響は書類上の問題にとどまらず、トークン化が築こうとしている市場の姿や、拡大する投資家層がより多くの所有権を得るのか、それとも価格に賭ける手段が増えるだけなのかにまで及ぶ可能性がある。 株式を保有すると実際に何が得られるのか 株式は企業の所有持分を表す。その正確な権利は株式の種類や適用されるルールによって異なるが、普通株主は一般に事業の財務上の成果に参加し、特定の企業決定について議決権を行使できる。 企業が配当を分配する場合、資格のある株主は全員それを受け取る。事業が破綻した場合、株主は残余請求権を持つ。つまり、自分より優先順位の高い請求が支払われた後に残ったものを受け取る。多くの場合、それは何も残らないことを意味し、株主は企業を所有することの一部として事業リスクを負う。 ほとんどの人は、そうした権利の管理に使われる記録のすべてに個人として登場するわけではない。ブローカーは通常、名義人を通じて株式を保有し、そのブローカー自身が株式を受け取る権利を持つ顧客の記録を管理している。こうした投資家は実質的所有者と呼ばれる。SECは、所有者が自分の名義で企業に株式を登録する直接登録とこの仕組みを区別している。 通常の証券口座も、記録の管理や権利の受け渡しのために複数の機関に依存している。株主は、そのつながりを通じて権利を行使でき、議決の指示や配当金は仲介機関を経由して送られる。 トークン化は、記録を管理し移転するための別の方法をもたらす。トークンはブロックチェーン上でアカウント間を移動するデジタル単位である。ネットワークはその単位の支配を記録し、法的な取り決めによって、所有者が何を受け取る権利を持つかが決まる。 企業は、自社株にその技術を使うことができる。所有権の記録がその移転を認めるのであれば、トークンを送ることで株式そのものを移転できる。SECスタッフの1月の分類は、発行体が関与する仕組みだけでなく、無関係な第三者が作成する商品についても説明している。ただし、これは異なる仕組みについてのスタッフの説明であり、企業名を冠したあらゆるトークンへの一括承認ではない。 株式をこの方法で記録すると、既存の権利を保ったまま、移転の事務処理を容易にできる可能性がある。この技術はそうした選択の余地を残している。 しかし、企業以外の者がその株式に連動する新たな商品を作る場合、はるかに分かりにくい仕組みが始まる。 トークンには、それ自体の細かい条件が付いている ある事業者が株式を購入し、それをカストディアンに預けるとしよう。そのうえで、その保有資産の価値を追跡することを意図したトークンを発行する。すると、そのトークンを購入した顧客は、その事業者の商品を受け取ることになる。つまり、元の企業が新たに何かを発行したわけでも、トークン購入者と関係を結んだわけでもない場合がある。 現在、追跡すべき投資対象は2つある。裏付けとなる株式と、その株式へのエクスポージャーを表す商品である。後者を前者で裏付けることで価格を追跡しやすくなる可能性はあるが、すべての株主の権利が自動的にその仕組みを通じて引き継がれるわけではない。 Krakenは、xStocksの文書でその違いを説明している。同社は、裏付けとなる株式によって担保されたトークンであると述べているが、保有者は裏付けとなる株式の株主議決権を受け取らないとしている。配当の経済的利益は、別途の現金支払いではなく、実効保有量の調整を通じて反映される。また、トークンは裏付けとなる株式として通常の証券口座に移すことはできない。 配当の扱いは、小さな例で考えると分かりやすい。100ドル分の株式エクスポージャーを表す投資に対して、2ドルの税引後配当が支払われ、それが1株100ドルで再投資されたとする。手数料と価格変動を無視して説明すると、これにより追加で0.02株分のエクスポージャーが購入される。その結果、保有は1株ではなく1.02株分を表すことになる。 所有者が持つ株式エクスポージャーは増えたが、2ドルは使える資金としてではなく再投資されたものである。商品によって適用される税務上の扱いや調整方法は異なる。xStocksでは、基礎となるオンチェーンのトークン数が変わらなくても、乗数によって表示上の実効残高が増えることがある。 配当による利益はトークンの金融設計に属する。株主としての地位は、それを裏付ける株式の発行企業との別個の法的関係に依存する。 中段の表は、すでに承認されたLSEGの商品ではなく、起こりうる法的構造を説明したものである。商品の条件や管轄によって詳細は決まる。 こうした関係は、何か問題が起きたときに特に重要になる。企業に対する株主の請求は、発行体が関わるトークン保有者の請求とは異なる場合がある。その発行体が破綻した場合、回収はカストディや担保の取り決めと、それらを倒産法がどのように扱うかに左右される。 裏付けがあることの証明は、資産が存在することしか示さない。トークンを自分のウォレットに保管すれば、その移転を自分で管理できる。一方で、基礎となる株式は、それを保有・管理する企業に引き続き依存する。CryptoSlateによる、トークン化された株式準備を保有する企業の報道は、より簡単な移転という約束の裏にあるこの依存関係を追跡している。 外国株式にアクセスしにくい人々にとって、参入の容易さは実質的な改善になりうる。少額の購入や互換性のあるアプリ間での移転によって、特にタイムゾーンをまたぐ場合に投資がより便利になりうる。また、かなり多くの購入者は、株主投票よりもその柔軟性を承知の上で高く評価するだろう。ただし、従来型のブローカーを通じた少額投資はすでに存在しており、その利点は実際に利用できるサービス次第である。 アクセスには法的な境界もある。Krakenは、xStocksの提供から米国を含むいくつかの法域を除外している。世界中で移転可能なソフトウェアであっても、配布のルールの範囲内で運用されており、ウォレットにトークンを保有しているからといって、あらゆる商品を購入する権利が普遍的に与えられるわけではない。 トークン化株式商品がなす他のすべての約束も、同じ種類の精査に値する。 ブロックチェーンの記録はトークンの移転を可視化するが、保管契約や競合する法的請求権は別の場所に残る。企業は決済の一部を自動化できるが、請求書には依然として換算手数料や買値と売値の差が含まれうる。例えばKrakenの手数料に関する文書は、購入方法による違いを示し、一部の取引にはスプレッドが含まれうると注記している。コストの削減が利益をもたらすには、取引全体を通じて持続する必要がある。 取引時間を延長しても、自動的に流動性が生まれるわけではない。週末にはトークン市場が稼働している一方で、原株式の取引所は閉まっている。その時間帯には、トレーダーが株式を購入したり、エクスポージャーを相殺したりする手段が限られるため、トークン価格は株式の最終相場から乖離しうる。また、互換性のない複数の取引場所に取引が分散すると、それぞれの場所の取引相手が減ってしまう可能性もある。 しかし、その商業的な魅力は理解しやすい。手数料やスプレッドの一部で収益を得るプラットフォームは、顧客の取引頻度が高まれば利益を得る。取引が十分に拡大すれば、取引ごとの料金を下げても好業績を維持できる。投資家は、アクセスの改善によって利用できる投資の選択肢が増えたり、コストが下がったりするときに恩恵を受けるが、取引回数の多さはそのどちらの結果の代わりにもならない。 ただし、これらすべてには代償が伴う。取引時間を延長し、参入口を増やすと、株式へのエクスポージャーが、継続的な投機に利用できるものになりうる。これは、トークンが大きく普及し、借入の担保として差し入れられるほど人気を得て、その借入資金でさらにトークンを買えるようになると、特に重大な問題となる。 仮想の投資家を考えてみよう。トークンで100ドル保有し、それを担保に50ドルを借りて、さらに50ドル分のエクスポージャーを購入するとする。この場合、株価へのエクスポージャーは150ドルとなり、負債は50ドルである。トークンが20%下落すれば、保有分の価値は120ドルとなり、負債を差し引くと手元に70ドルが残る。利息と手数料の前の時点で、自己資金の100ドルは30%減少したことになる。貸付条件によっては、本人が売却を選ぶ前に強制売却が行われることもありうる。 証券を担保にした借入は、従来の市場においてすでに可能である。トークン化は、より多くのアプリケーションを通じてこの活動を利用しやすくし、担担保価値が必要な基準を下回った際に自動売却と結びつけることもできる。複数の借り手が同時にその基準に達すると、下落する市場への売り圧力が加わりうる。 金融安定理事会の2024年の評価は、担保の利用が容易になることで借入が拡大し、損失が伝播する可能性を検討した。同時に、効率性の向上という可能性も認めた。当時、同理事会はトークン化の規模が小さすぎて、重大な金融安定上のリスクをもたらすとは判断しなかった。その警告は、株式トークンがすでに市場を不安定化させたという認定ではなく、より広範な普及とより相互に結びついた取り決めがもたらしうるものに関するものだった。 トークン化が株式を下支えしているという主張についても、取り上げる必要がある。新規に発行されたトークンの裏付けとなる株式を発行体が購入すると、原資産市場の需要を押し上げうる。一方、通常の株式からトークンへ乗り換える投資家は、既存のエクスポージャーを大部分移し替えるにすぎないかもしれず、償還が行われればその過程は逆向きに働く。配布の迅速化は売買のもう一つの経路を生むが、その価格への影響は、こうした判断のバランスに左右される。 また、企業への資金供給と、既存株式の売買との間には違いがある。流通市場での購入の大半は、既存の所有者に支払われる。よりアクセスしやすい市場によって将来の資金調達が容易になれば、間接的に企業を支援しうるが、トークンの取引が企業の現金や生産能力を自動的に増やすわけではない。 ここでの最大の危険は、株式エクスポージャーの市場が拡大したことを、進歩の十分な証拠とみなすことである。アクセスが容易になると参加者は広がる一方で、新規参加者の権利は少なくなり、ほとんど理解していない投資を担保に借り入れる機会が増えうる。決定的な義務が別の場所の契約にある場合、公開された取引記録が与える保護は部分的なものにとどまる。 LSEGの提案は、より強力な所有権と、より広い配布が、明確に異なる設計上の選択であることを示している。 投資にかかる全体のコストを下げたり、強制力のある所有権をより容易に保持・移転できるようにしたりする点では、トークン化は評価に値する。 取引時間や借入機会を、より弱い権利しか持たない商品に追加するような場合、そのアクセスを販売する事業者のほうが、購入者より利益を得る可能性がある。そのアクセスに伴って提供される権利や保護の内容によって、その商品に対してどの程度の期待が妥当かが決まるべきである。