
これは、現時点でトークン化資産の成長率とCCIPの採用率の間に隔たりがあることを示している。
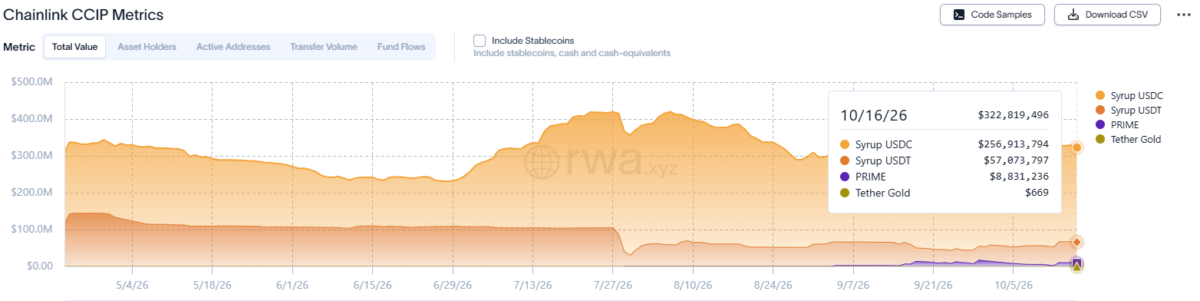
こうした背景を踏まえると、ChainlinkがTradFiとDeFiをつなぐ新たな橋渡し役になりつつあると言うのは時期尚早に思える。特に、RWA市場全体におけるCCIPの役割が比較的小さいことを考えればなおさらだ。
しかし、この隔たりの原因はChainlinkのネットワークの基礎的な要素にあるのではなく、TradFiプラットフォームと分散型オラクルネットワークをつなぐ$LINKトークンの重要性を市場が過小評価していることにあるとしたらどうだろうか。注目すべきことに、日本の最近の動きは、この見方に説得力を加え始めている。
ChainlinkはXへの投稿で、Pacific Metaが日本での機関投資家向けトークン化を可能にするため、同ネットワークと戦略的提携を結んだと発表した。同社は「クロスチェーン相互運用性の優先ソリューション」としてCCIPを選定し、トークン化資産をブロックチェーン間で移転できるようにする。
当然ながら問われるのは、日本で高まる機関投資家向けトークン化への関心が、Chainlink [$LINK]に必要な採用拡大を促し、同社のクロスチェーンインフラを$LINKの長期的な価値を高める強力な起爆剤へと変えられるかどうかだ。
日本の銀行業界の変化がChainlinkに新たな道を開く可能性
このニュースが重要である主な理由は、日本で暗号資産の普及が進んでいることにある。
背景として、日本の暗号資産市場は今年を通じて発展してきた。例えば2026年6月、国内最大手の銀行グループ3社、MUFG、SMBC、みずほは、企業間決済向けの共通円建てステーブルコインを発行する意向を発表した。
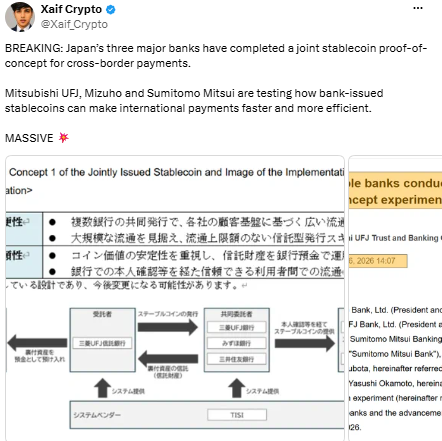
そして現在、3行はいずれもステーブルコインを用いたクロスボーダー決済の共同実証実験を完了している。大手TradFi企業がステーブルコインの導入を検討するなか、日本の暗号資産業界では新たな機関投資家の関心が高まる可能性がある。
こうした状況において、Pacific MetaとChainlinkの提携は絶好のタイミングだ。
ここで、拡大を続けるRWA市場が関わってくる。
前述のとおり、RWAは暗号資産分野で最も急速に成長している領域の1つとなっている。日本の銀行が決済にステーブルコインを利用することを検討しているという事実は、トークン化資産が近く、より多くの機関投資家資金を呼び込み、新たなクロスチェーンインフラの機会を生み出す可能性を意味する。
この点で、ChainlinkのCCIP(クロスチェーン相互運用プロトコル)は、トークン化資産をあるブロックチェーンから別のブロックチェーンへ移転するニーズの高まりから恩恵を受ける可能性がある。CCIPが橋渡し役となるまでには時間がかかるかもしれないが、日本で機関投資家による導入が進めば、Chainlinkは市場でより強固な足場を築けるだろう。
最終まとめ
-
CCIPが占めるのは400億ドルのRWA市場のわずか0.8%であり、Chainlinkには成長の余地があることを示している。
-
日本でステーブルコインとトークン化への関心が高まれば、CCIPの採用が促進され、TradFiとDeFiをつなぐChainlinkの役割が強まる可能性がある。